Resume- L'objectif de cette étude est de retracer la trajectoire empruntée par la politique monétaires en zone CEMAC avec pour variable de référence le PIB sur la période 1990-2017, au moyen des grandeurs réelles. La construction de l'indice des conditions monétaires (ICM) réel est adossée à un modèle macro économique de type VAR en macropanels hétérogène à spécification individuelle inspiré des travaux de Fabio et al (2013). Le test de cointégration interindividuelle valide la relation d'équilibre de long terme entre le PIB, le taux d'intérêt réel de court terme, le taux de change effectif réel et le crédit à l'économie pour les pays de la zone CEMAC rendant ainsi possible la combinaison de ces instruments pour prévoir la croissance. Mais, les résultats de la cointégration intra individuelle restent mitigés compromettant la possibilité de combiner les instruments sus évoqués en un seul indicateur synthétique pour chaque pays de la CEMAC. L'estimation des paramètres du modèle s'est faite par le pooled mean group à la manière de Blackburn et Franc (2007). La construction de l'ICM réel utilise l'approche de la banque du Canada. On obtient que les conditions monétaires réelles en zone CEMAC sont déterminées en grande partie par le change effectif réel, puis le crédit à l'économie et en fin le taux d'intérêt réel de court terme. Il est possible de prévoir la croissance à partir d'un indice conditions monétaires réelles.
Motsclés: politique monétaire, indice des conditions monétaires réelles, macropanels hétérogènes, cointegration.
I. INTRODUCTION
La Zone CEMAC a été en proie à la menace d'une crise de liquidité des banques de second rang qui à faillit de peu être à l'origine d'une crise systémique du fait d'une contraction des dépôts bancaires et d'un alourdissement de la dette intérieure des ETATS membres qui ont vu leur recette d'exportation chuter. Les prévisions de croissance ont plaidé en faveur d'une récession économique dans un contexte d'insécurité et de chute des cours des produits de base notamment le prix du baril du pétrole dont la contribution au PIB varie entre 25% et 85% selon les pays. Face à une telle situation, la Banque des États de l'Afrique Centrale a mené une stratégie de baisse anticipée du taux directeur et des réserves obligatoires pour prévenir un ralentissement de l'activité économique du à une crise de liquidité. Ceci renouvelle le débat sur la neutralité monétaire qui a laissé place aujourd'hui à la sensibilité permanente ou transitoire de la sphère réelle aux impulsions monétaires.
Cette démarche proactive oblige la Banque des États de l'Afrique Centrale à devoir maitriser le rythme et l'incidence de ses actions sur l'activité économique; ce qui passe inéluctablement par une meilleure compréhension des mécanismes par lesquels les conditions monétaires affectent l'activité économique. Notre contribution est de modéliser les canaux pertinents par lesquels les conditions monétaires ont affecté l'activité économique notamment la croissance du PIB réel afin de mieux orienter les efforts de la Banque des États de l'Afrique Centrale en matières de stratégie de politique monétaire, en mettant à leur disposition la hiérarchie des variables pertinentes par lesquelles les chocs sur les conditions monétaires se transmettent à la croissance du PIB. Nous utilisons un VAR bidimensionnel en macropanels hétérogène inspiré des travaux de Fabio et al (2013) avec les séries observées en grandeur réelle sur la période 1990 et 2017. Ce modèle est construit à partir des relations de long terme de la théorie économique et part du paradigme de l'école de la synthèse avec pour cadre analytique le schéma IS-LM. Nous présentons le cadre macroéconomique d'exercice de la politique monétaire de la BEAC, puis les investigations et la stratégie empirique avant de chuter par les principaux résultats et recommandations.
II. CADRE MACROECONOMIQUE D'EXERCICE DE LA POLITIQUE MONETAIRE EN ZONE
CEMAC
Dans le cas de la CEMAC, la politique monétaire est définie par la Banque des Etats de l'Afrique Centrale (BEAC). Son évolution peut être subdivisée en deux phases: la période précédant 1990, d'une part, la période post 1990, d'autre part.
Avant octobre 1990, les statuts de la BEAC ne définissent pas un objectif clair de la politique monétaire. Cependant, cette dernière vise globalement à mettre la monnaie et le crédit au service des Etats dans le but d'atteindre leur développement économique. Les instruments principalement utilisés par la BEAC sont alors les taux d'intérêt, les plafonds globaux de réescompte, les réserves obligatoires et le contrôle du crédit. Sur le plan théorique, la politique monétaire de la BEAC au cours de cette période est fondée sur les postulats de la répression financière à laquelle sont associés les noms de Mckinnon et Shaw. En effet, elle est caractérisée par la faiblesse des taux d'intérêt et l'allocation sectorielle du crédit. Selon Bekolo-Ebe (2001), elle vise le développement d'une économie de rente.
La politique monétaire de la BEAC a régulièrement soutenu l'activité économique jusqu'à l'effondrement des cours des produits de base en 1985-1986. La zone enregistre alors une détérioration considérable de sa situation monétaire et l'ampleur de la crise est telle que la stratégie monétaire de la BEAC s'avère inopérante, obligeant les pays membres à initier des réformes.
En effet, dès 1991, la BEAC a entrepris des réformes consistant à abandonner les mécanismes rigides au profit d'une politique plus souple caractérisée par l'institution de la Programmation Monétaire avec pour objectifs la stabilité monétaire, le renforcement du dispositif de surveillance bancaire marquée par la création de la Commission Bancaire de l'Afrique Centrale (COBAC) et la promotion d'un système financier intégré concrétisée par la création du Marché Monétaire en juillet 1994. Dès lors, le nouveau dispositif de régulation monétaire consacre l'abandon des instruments de contrôle direct et sélectif du crédit (taux privilégiés, plafonds de refinancement...). D'un point de vue théorique, la nouvelle politique monétaire de la banque centrale semble inspirée par deux postulats de la théorie monétariste: la stabilité des prix, en vue de garantir une évolution durable de l'économie le long de son sentier de croissance, d'une part; la définition de l'inflation comme un phénomène exclusivement monétaire, d'autre part.
L'identification de l'ensemble des canaux pertinents de transmission de la politique monétaire au sein des pays de la CEMAC constitue un enjeu de politique économique dans la mesure où elle permet d'apprécier l'efficacité de cet instrument. Par ailleurs, cette question revêt un intérêt particulier compte tenu des réformes mises en œuvre par la Banque des États de l'Afrique Centrale à partir de 1991.
III. INVESTIGATIONS EMPIRIQUES
Durant les années 1990, les travaux empiriques ont relevé l'insuffisance du taux d'intérêt comme instrument ou indicateur de politique monétaire en économie ouverte. En effet, en raison de l'effet de l'inflation importée et de l'effet de la compétitivité, une variation donnée du taux de change peut avoir, qualitativement, le même effet sur l'activité et l'inflation qu'une variation (généralement plus faible) du taux d'intérêt. Ainsi, l'appréhension scrupuleuse de l'orientation courante de la politique monétaire ou, plus généralement, l'évaluation des conditions monétaires exigerait la prise en compte conjointe de l'évolution du taux d'intérêt et du taux de change. C'est la logique qui sous-tend la définition des Indicateurs de conjoncture à l'instar de l'indice des Conditions Monétaires (ICM), construits comme une combinaison pondérée de ces deux taux.
Le modèle trimestriel de la Banque de Suède, estime la déviation du PIB réel par rapport à son niveau potentiel en fonction des taux d'intérêt réels et de change retardés d'une période, du taux d'inflation et de deux retards sur la variable endogène. Le PIB potentiel est estimé en considérant son niveau tendanciel (Eika et al, 1996).
Verdelhan (1998) a construit un indice des conditions monétaires (ICM) qui synthétise les effets conjugués du taux de change et du taux d'intérêt sur la croissance dans la zone euro. La détermination économique par la méthode des Moindres Carrées Ordinaires des coefficients du taux d'intérêt réel et du taux de change effectif réel a été obtenue par estimation d'une équation de demande agrégée sur les données trimestrielles. Il trouve que la variation de la croissance est expliquée par les variations du taux d'intérêt et du taux de change. Le taux interbancaire réel à 3 mois a été retenu. Le ratio ICM a été évalué à 10:1.
Aubert (2003) propose un ICM qui synthétise deux variables: le taux d'intérêt réel et le taux de change réel en France. Il retient comme taux d'intérêt réel, la moyenne pondérée des taux à trois mois et à dix ans. A partir d'une simulation à l'aide du modèle macro économique de la Direction de la Prévision, il obtient pour des horizons allant de deux à cinq ans, un poids relatif du taux d'intérêt par rapport au taux de change compris entre 2:1 et 3:1.
Boumahdi (2002) a évalué les conditions monétaires au Maroc à l'aide d'un ICM. Le taux d'intérêt choisi est le taux des bons du Trésor à 6 mois déflaté par la variation de l'indice du coût de la vie. Il détermine le ratio d'ICM à partir d'une fonction de demande avec comme variable expliquée, la croissance annuelle du PIB en volume et comme variables explicatives, la variation annuelle du taux de change effectif réel et celle du taux d'intérêt réel. L'estimation faite par les moindres carrées ordinaires (MCO) a donné un ratio ICM pour le Maroc de 2,1:1.
Knedlik (2005) a estimé un indice des conditions monétaires pour l'Afrique du Sud afin d'éclairer les décideurs en matière de stratégie de politique monétaires. L'équation retenue pour estimer les poids relatifs du taux d'intérêt et du taux de change a utilisé comme variable explicative, l'output gap trimestriel. Le taux d'intérêt à 6 mois sur le marché monétaire a été retenu et le ratio d'ICM s'est établi à 1.9:1, largement inférieur au ratio obtenu par Wet à partir d'une équation de prix. Il conclue qu'en dépit du fait que l'estimation des paramètres satisfasse a priori les anticipations, l'indice des conditions monétaire fourni des résultats variables sur la même période d'étude. Il recommande cet indice comme devant faire partie des instruments d'analyse des autorités monétaires dans le processus de formulation de la politique monétaire en Afrique du Sud.
Wai-Chin Poon (2010) construit un indice des conditions monétaires augmenté sur le premier trimestre 1982 et le quatrième trimestre 2004 pour les Philippines en utilisant le test d'élan sur un modèle UECM. Les résultats mettent en évidence la cointégration entre le PIB réel et le taux d'intérêt de court terme, le taux de change et le crédit au secteur privé. Cependant le canal du prix des actifs est insignifiant pour la transmission monétaire. Les conditions monétaires durant la période d'étude reflètent la réaction de la Bangko Sentral ng Pilipinas's à la situation économique dominante ce qui signifie que l'indice des conditions monétaires augmenté permet de suivre le mouvement inverse de la croissance du PIB réel de façon raisonnable après 1990.
S. E. Khadhraouiy et I. Ghattassiz (2012) construisent un indicateur synthétique des conditions monétaires (ICM) en Tunisie à partir du taux de change et du taux d'intérêt réels. Les résultats obtenus mettent en évidence l'importance du taux de change réel dans l'orientation de la politique monétaire et son impact sur l'activité économique, le TMM ayant joué un rôle de moindre importance particulièrement avant 2006. Cependant, pour la période post révolution, le taux d'intérêt réel semble être plus pertinent dans son influence sur l'environnement économique, au détriment du taux de change réel.
M. Abubabkar et B. N. Yaaba (2013) analyse l'après reforme du marché financier au Nigeria en construisant un indice des conditions monétaires qui synthétise les effets conjugué du taux d'intérêt, du taux de change et du taux de croissance du crédit. Ils utilisent les données en séries temporelles dans un modèle à correction d'erreur. Selon les résultats obtenus, le taux d'intérêt a un poids plus élevé dans le PIB au Nigeria suivi par le taux de change et le crédit au secteur privé. Aussi, les conditions monétaires se sont resserrée entre le premier trimestre 1989 et le premier trimestre 1994 et le troisième trimestre 1993 a connu un régime monétaire particulièrement restrictif. Entre le troisième trimestre 2003 et le deuxième trimestre 2009, les conditions monétaires se sont assouplies au Nigeria du fait 'une augmentation du crédit domestique à l'économie. Mais avant, Olekah et Masha (2003) avaient déjà estimé un ratio ICM à 0.2:1 pour le Nigeria. Un ratio du même ordre a été évalué à 0.3:1 pour la Pologne (korhonen, 2002).
Dans le même ordre d'idée, Yaaba (2013) construit un indice des conditions monétaires aussi étendu pour le Nigeria sur la période allant du premier trimestre 2004 au second trimestre 2012. Cet indice inclue en sus du taux d'intérêt et du taux de change, le crédit et est construit suivant la même méthodologie que Abubabkar et Yaaba (2013). Mais les résultats obtenus diffèrent de ceux des M. Abubabkar et B. N. Yaaba (2013). En effet le taux de change s'avère être le canal dominant de la transmission monétaire suivi par le canal du crédit et en fin le canal du taux d'intérêt. Il conclue que l'indice des conditions monétaires est un indicateur d'information permettant de guider de façon adéquate la conduite de la politique monétaire au Nigeria.
Graeme (1998) examine la relation entre le taux de change et la structure du taux d'intérêt domestique lorsque la banque centrale choisie pour cible l'indice des conditions monétaires dans le contexte de la Nouvel Zélande. Il utilise un modèle d'évaluation du taux d'intérêt et du taux de change en situation des exigences aléatoire de la banque central lorsqu'elle utilise l'opération de « open market » pour garder l'indice des conditions monétaire dans une bande de flottement. Le modèle est applicable au Canada et en Nouvel Zelande où les banques centrales conduisent la politique monétaire dans le but d'atteindre le niveau désiré de l'indice des conditions monétaires. Le modèle est calibré pour la Nouvel Zelande et une investigation est faite sur les conséquences du mouvement du taux de change sur la courbe des rendements domestiques qui à son tour influence les prix des actifs. Le modèle démontre aussi la possibilité de gérer les risques associés au taux d'intérêt et au taux de change. Il trouve comme résultat que les variations du taux de change et celles du taux d'intérêt sont corrélées et cette corrélation est une fonction décroissante de la maturité. Par ailleurs la volatilité du taux d'intérêt est une fonction décroissante de la maturité.
L'étude de Diarisso & Samba (1999) sur la confection d'un ICM pour l'UEMOA a opté pour le calcul d'un ICM nominal, en s'inspirant de l'exemple de la Nouvelle Zélande de la Banque du Canada. Le modèle économique pour la détermination du ratio d'ICM a lié les variations annuelles du PIB à celles du taux d'intérêt du marché monétaire, du taux de change effectif réel et du taux d'inflation (mesuré par le déflateur du PIB). L'approche d'estimation retenue est celle de la cointégration et des modèles à correction d'erreur. Elle se démarque ainsi de celles utilisées par les banques centrales précitées, pour tenir compte des critiques faites, notamment par Eika et al. (1996) et Ericsson et al. (1998), relatives à l'inadéquation des méthodes traditionnelles d'estimation en présence de variables non stationnaires. Il trouve que l'impact relatif du taux de change par rapport au taux d'intérêt s'est situé à 14%, un taux proche de celui trouvé par Verdelhan (1998) pour l'Union européenne (11%). Par ailleurs, l'indice des conditions monétaires a connu des périodes d'assouplissement et d'affermissement qui ont correspondu, respectivement, à des phases de croissance et de récession économique.
Dembo (2012) a procédé à un réexamen du calcul de l'indice des conditions monétaires dans la zone UEMOA compte tenu des évolutions conceptuelles théorique et de l'évolution du marché monétaire de la zone. Il a opté pour le calcul d'un indice des conditions monétaire réel qui combine les évolutions du taux de change effectif réel et taux d'intérêt réel; le taux d'intérêt interbancaire a été retenu comme le taux d'intérêt à court terme. Il obtient un ratio ICM à 1,125 qui est le poids relatif du taux d'intérêt par rapport au taux de change effectif. Ce ratio qui est inversement proportionnel au degré d'ouverture de l'économie est du même ordre de grandeur que celui obtenu dans les autres pays en développement et plus ouvert (entre 0.2 et 2) et inférieur à celui obtenu dans les pays développés et moins ouvert (entre 3 et 10).
Guichard (2000) analyse les différents canaux d'action de la politique monétaire et leur efficacité dans le contexte particulier du Japon à la fin des années quatre-vingt et au début des années 2000. Le point de vue défendu est que la politique monétaire, quelles que soient les actions mises en œuvre, ne peut plus grand chose pour la croissance japonaise. En effet, l'un des principaux canaux de transmission des stimulations monétaires à l'activité, le crédit bancaire, est toujours enrayé au début des années 2000. Les conséquences de près de dix ans de crise bancaire se font encore sentir très fortement. S'appuyant sur une analyse en panel, elle montre en particulier que les difficultés des banques les conduisent à rationner le crédit. La prise en compte du comportement des banques en matière d'offre de crédit apparaît alors nécessaire pour évaluer l'évolution des conditions monétaires japonaises. L'étude rappelle d'abord l'évolution des taux d'intérêt réels et du taux de change durant la crise japonaise et en particulier de 1998 à 2000. Elle détaille également les actions suggérées à la banque centrale pour enrayer leur hausse. Puis elle montre que la crise bancaire reste, via des mécanismes de capital crunch, l'explication première de l'inefficacité de la politique monétaire observée sur cette période. Elle propose en outre un nouvel indice des conditions de financement de l'économie prenant en compte explicitement le comportement des banques. Il s'agit exactement d'un indice des conditions bancaires et monétaire qui incorpore le rationnement du crédit représentant un canal pertinent de transmission monétaire.
P. Frochen (1996) construit des indicateurs pour cinq pays d'Europe, sur la période 1987-1995, avec des séries de taux de change effectif et de taux d'intérêt à court et à long terme exprimées en termes nominaux. Ces indicateurs font apparaître que la politique monétaire aurait eu une action stabilisatrice sur le niveau des prix comparable en France et en Allemagne, depuis 1990. Ces effets auraient cependant été relativement modérés en comparaison aux conséquences opposées du flottement monétaire sur l'économie du Royaume-Uni, de l'Italie et de l'Espagne, à partir de 1992. Il constate la même dissymétrie entre pays à monnaie forte et pays à monnaie faible lorsqu'il considère les effets de la politique monétaire sur la croissance réelle, lesquels sont cependant transitoires. Il propose des calculs en termes réels, mais faute d'avoir pu utiliser des pondérations adéquates, ils n'ont pour lui qu'une valeur indicative. Ils conduisent à des conclusions sensiblement différentes.
W. Peng et F. Leung (2005) présentent l'indice des conditions monétaires comme un instrument d'évaluation des conditions monétaires et financières d'une part et d'autre part comme ayant un impact significatif sur la stabilité monétaire et financière à Hong Kong et dans toute l'Asie. En raison du fait que le crédit bancaire soit un canal important de transmission monétaire, ils construisent un indice des conditions monétaires conventionnel permettant de capter les effets de la disponibilité du crédit bancaire. L'indice des conditions monétaires construit permet de mettre en relief les conditions monétaires favorables entre 2002 et 2003 reflétant la dépréciation du dollar, une politique de crédit accommodante ainsi qu'une faible déflation qui à réduit le taux d'intérêt réel qui ont contribué à booster la croissance économique. Cependant, les mesures macroéconomiques de restriction de l'offre de crédit et d'augmentation du taux d'intérêt en 2004 ont débouché sur un resserrement des conditions monétaires.
Brisne J. V. et al (2005) utilisent la théorie de la prévision conditionnelle pour construire un nouvel indice des conditions monétaires pour le Brésil qu'ils comparent à ceux construits à partir de la méthodologie suggérée par Bernanke et Mihov (1998); Battini et Turnbull (2002). Ils utilisent l'approche de Sims and Zha (1999) et Waggoner and Zha (1999) pour construire et calculer un indice des conditions monétaires prenant en considération l'erreur Bayesienne. Ils appellent cet indicateur « indice des conditions monétaires conditionnelles (CMCI) » en utilisant alternativement le model autorégressif et le modèle prévisionnel. Le CMCI est la prévision de l'output gap conditionnée par la valeur observée du taux d'intérêt nominal et du taux de change réel. Ils montrent que l'indice des conditions monétaires conditionnelles (CMCI) mesure mieux la position de la politique monétaire du fait qu'il prend en considération l'endogéneité des variables analysées par rapport à l'indice des conditions monétaires développé par Battini et Turnbull (2002). Mais le CMCI présente des similarités avec l'indice des conditions monétaires construit par Bernanke et Mihov (BMCI), en dépit des différences conceptuelles, dans la chronologie de la position de la politique monétaire au Brésil. Le CMCI est donc la version lissée du BMCI du fait que l'impact du change sur la valeur observée du taux d'intérêt nominal a été compensé par une variation du taux de change réel au Brésil. Selon ces deux indicateurs, entre 2000 et 2005, la politique monétaire a été expansionniste à la veille des élections au Brésil.
Pei-Tha Gan et al (2008) cherchent à estimer le model optimal de la politique monétaire en fondant leur analyse sur le concept de l'indice des conditions monétaires pour relever le rôle important de la parité du taux d'intérêt en Malaisie. Ils estiment l'influence du taux d'intérêt et du taux de change sur l'output gap et leur poids qui en découle leur permet d'estimer l'indice des conditions monétaires optimal. Les résultats empiriques donnent un indice des conditions monétaires de 1.6:1 pouvant être utilisé comme cible opérationnelle de la politique monétaire.
Bayangos. V (2000) construit un indice réel des conditions monétaires qui fournit une meilleure compréhension des canaux de transmission monétaires et un cadre d'implémentation de la politique monétaire aux Philippines. Son objectif est de capter l'impact des chocs de change et de taux d'intérêt sur la structure de l'économie afin d'évaluer la position de la politique monétaire. L'indice des conditions monétaires obtenu constitue une mesure digeste des conditions monétaires domestiques dans une économie de plus en plus libéralisée. L'estimation des poids des différentes composantes est adossée à une équation économique construit dans le cadre standard d'un modèle macroéconomique keynésienne en économie ouverte et utilise les séries temporelles. Il trouve un ratio ICM égale à 1:1/9 soit 0.11 pour les Philippines. Ce résultat contredit la plupart des résultats qui trouvent le taux d'intérêt comme ayant une plus forte contribution aux activités économiques que le taux de change. Le taux de change réel dans le contexte des philippines devient un canal pertinent de transmission monétaire du fait du rôle qu'il joue en matière d'attraction des investissement direct à l'étranger dans un contexte de libéralisation progressive.
M. Petrovska et L. Georgievska (2014) construisent un indice alternatif de la position de la politique monétaire en Macédoine, en combinant différents instruments de la politique monétaire. Ils utilisent l'approche introduite par Bernanke et Mihov (1995, 1998) pour isoler les chocs de politique monétaire parmi tous les autres chocs de l'ensemble de la politique économique afin de voir leur impact sur la croissance réelle. Les estimations des paramètres se font au moyen d'un modèle SVAR sur les données mensuelles, dont le résidu qui capte la fonction de réaction de la banque centrale représente la vraie innovation en matière de politique monétaire. Bien plus ils mesurent le degré d'interdépendance entre les différent instruments de la politique monétaire contenu dans le résidu en développant un modèle structurel qui permet d'isoler la position non anticipée de la politique monétaire. Ils font le constat que la politique monétaire a été accommodante avant la crise en Macédoine; ce qui s'est traduit par une forte mobilisation de ses instruments, mais l'après crise a connu un durcissement de la politique monétaire. Ils concluent que l'indice des conditions monétaires obtenu est utile à la conduite de la politique monétaire et constitue un cadre analytique des impulsions monétaires sur l'économie. Ils pensent que la politique monétaire a joué un rôle stabilisateur pendant la période de surchauffe conjoncturel en Macédoine.
Battini et Thurmbull (2000) partent du constat selon lequel un indice des conditions monétaires n'avait pas encore été construit par la banque d'Angleterre, pour construire un indice alternatif des conditions monétaires pour ce pays. Pour ce faire, il commence d'abord par recenser les différents indices proposés par les organisations internationales pour effectuer une comparaison en termes de niveau de performance. Ils proposent donc un indice dont les poids des composantes sont estimés et simulés grâce à un modèle macro économique de petite échelle sur le quatrième trimestre 1984 et le troisième trimestre 1999. Son estimation apporte des innovations par rapport aux indices des conditions monétaires déjà construits et fournit des informations pertinentes sur le caractère restrictif ou expansionniste de la politique monétaire sur la période d'étude.
Benazic (2012) construit un indice des conditions monétaires pour la Croatie qui combine les effets du taux d'intérêt de court terme et le taux de change sur le niveau général des prix et la demande agrégée. Il estime les poids des différentes composantes de l'indice par la méthode de cointégration d'Engel-Granger. Les résultats obtenus suggèrent que la politique monétaire sur la période d'étude a été principalement expansionniste du fait des conditions monétaires accommodantes. Cependant l'auteur pense que si la politique monétaire doit être basée sur l'indice des conditions monétaires, le nombre de ses instruments seront limités. Pour lui, les contraintes les plus importantes qui réduisent la possibilité de déterminer librement le taux d'intérêt domestique en Croatie sont la relative libre circulation internationale des capitaux entre la Croatie et les autre pays d'Europe et la nécessité de maintenir, de stabiliser le taux de change nominal dans un environnement économique hautement incertain.
Dans le cadre de la CEMAC aucun n'indice des conditions monétaires n'a été construit à notre connaissance. Il semble nous semble intéressant d'évaluer la pertinence d'un tel indicateur de conjoncture dans un régime de change fixe comme celui de la CEMAC.
IV. STRATEGIES EMPIRIQUES
a) Modèle et source des données
i. Modèle théorique
Le modèle théorique est conçu dans le paradigme de l'école de la synthèse et consiste à estimer une courbe de la demande agrégée à partir du schéma IS-LM. Ce schéma est d'ailleurs une interprétation de la théorie keynésienne par Hicks (1937) puis par Hansen. On a donc la relation suivante:
Où est le PIB réel du pays i à la date t calculé en faisant le ratio entre le PIB nominal au prix courant et l'indice des prix à la consommation;
est le taux d'intérêt réel de court terme du pays i à la date t;
est le taux d'intérêt effectif réel du pays i à la date t;
est le crédit octroyé par le secteur financier du pays i à la date t.
capte les autres facteurs qui influencent la demande globale du pays i à la date t.
Toutes les variables sont exprimées sous forme logarithmique en l'exception du taux d'intérêt effectif réel. En sus toutes ces variables sont des grandeurs réelles.
sont des paramètres devant autoriser le calcul du poids de l'indices des conditions monétaires (ICM).
Les tailles de et reflètent les effets relatifs du taux d'intérêt réel de court terme, du taux de change effectif réel et du crédit sur la demande globale. Ces paramètres sont utilisés pour construire un indice des conditions monétaires dans la zone CEMAC de la manière suivantes:
T est l'indice temporel et 0 la période de base, ; ;
Le taux d'intérêt réel de court terme apparaît dans l'indice en point de pourcentage tandis que le taux de change effectif réel apparaît dans l'indice avec pour valeur 100 pour l'année de base. L'ICM est calculé avec des données annuelles sur la période 1990 jusqu'à 2017. La détermination de l'année de base doit tenir compte d'un minimum de neutralité. Une augmentation de L'ICM traduit un durcissement des conditions monétaires et dont une politique monétaire restrictive, tandis que une baisse de l'ICM signifie un assouplissement des conditions monétaires c'est-à-dire une politique monétaire accommodante. L'augmentation de l'ICM peut être due à une augmentation du taux d'intérêt domestique réel de court terme qui induit un accroissement des flux de capitaux entrants et par conséquent une appréciation du taux de changes effectif réel domestique. L'appréciation du taux de change effectif réel altère la compétitivité et crée un déficit dans les comptes courants qui, à son tour, réduit l'entrée des devises et dont la liquidité bancaire sapant ainsi la capacité d'offre de crédit des établissements bancaires. Toute chose qui exerce un effet dépressif sur la demande globale et vice versa.
ii. Modèle empirique
L'analyse des messages des évaluations empiriques emprunte un modèle VAR bidimensionnel en macropanels hétérogène à spécification individuelle, empiré des travaux de Fabio et al (2013) qui se présente de la manière suivante:
est la matrice des variables dépendantes du pays i à la date t.
est la matrice des variables explicatives classées des plus endogènes au moins endogènes. On fait l'hypothèse que la contribution de à diminue au fur et à mesure que j augmente.
et sont les matrices des paramètres devant être estimés qui dépendent des pays de la CEMAC.
est la matrice des résidus stochastiques et est constitué de G×1 vecteurs des perturbations aléatoires.
Ce modèle pose globalement l'hypothèse d'endogénéité de toutes les variables et d'interdépendance admettant ainsi que les chocs de forme réduite sont corrélés entre tous les pays par effet de spill over. On fait également l'hypothèse que les coefficients du VAR et la variance des chocs n'intègrent pas la dynamique temporelle c'est-à-dire qu'ils sont constants. En fait, en construisant un VAR en panel avec spécification individuelle, on fixe la dimension temporelle. Étant donné que cette dimension temporelle (28 ans) est largement supérieure à la dimension individuelle (6 pays), on peut suspecter une hétérogénéité dynamique entre les variables et deux principaux estimateurs sont présentés par la littérature comme étant les mieux adaptés: l'estimateur pooled et l'estimateur mean group (MG). L'estimateur mean group consiste à estimer le modèle VAR de chaque pays de façon séparée et de faire la moyenne des résultats obtenu à travers les pays. Cet estimateur est plus efficace sous l'hypothèse de l'hétérogénéité dynamique dans la mesure où il fourni des estimations pertinentes des effets moyens des chocs. L'estimateur pooled est efficace sous l'hypothèse de l'homogénéité dynamique. Cet estimateur est moins efficace sous l'hypothèse d'hétérogénéité dynamique du faite de la corrélation des régresseurs avec les termes d'erreur. En considérant la dimension temporelle et individuelle de l'échantillon, on retient le MG et PMG puis qu'on ne peut pas savoir à priori l'estimateur le plus efficace entre les deux. Le test d'Hausman permet d'opérer le choix du meilleur estimateur (Blackburn et Franc, 2007).
b) Techniques d'estimation
Nous appliquons à ce modèle les techniques d'estimation des macropanels hétérogènes (Markus, 2011) à la manière de Fabio et al (2013). Ceci étant, il convient de choisir de prime à bord le nombre optimal de retard. Ce choix s'opère à partir d'un ensemble de critères d'information tels que: le critère d'erreur finale de prévision (FPE); le critère d'information de Akaike (AIC); le critère d'information de Schwarz (SC) et le critère d'information d'Hannan-Quinn (HQ). Chaque critère d'information sélectionne le retard optimal pour chaque variable explicative.
L'hypothèse implicite qui est faite pour l'estimation des modèles est celle selon laquelle les coefficients des variables sont homogènes pour tous les individus du panel. Un test qui permet de vérifier cette hypothèse est le "poolability-test" basé sur les statistiques de Fisher, qui permet de déceler si pour une régression donnée, les individus du panel ont des paramètres similaires pour chaque variable (hypothèse nulle du test).
La nécessité d'analyser le mode de transmission des chocs entre les différents pays Africains membre de la zone CEMAC au moyen des données annuelles nous amène à analyser les interdépendances entre les individus qui peuvent être statiques ou dynamiques. Il s'agit d'analyser la moyenne des coefficients de corrélation entre les variables ou les résidus et la part de la variation expliquée par les deux premières composantes. Plusieurs tests permettent d'identifier la dépendance transversale entre les individus du panel. Les plus connus sont: le test de Pesaran (2004); le test Moscone et Tosetti (2009) et le test de Jensen & Schmitt (2011).
Pour les macropanels, on peut présumer la non stationarité des variables à niveau qu'il convient de vérifier (Markus; 2011). Ceci dit, la littérature présente trois générations de test de racine unitaire. Les tests de premières générations [Levin et Lin (1992), Pesaran et Shin (1997), Maddala et Wu (1999), Breitung (2000), Hadri (2000), Harris et Tzavalis (1999)], qui posent l'hypothèse d'indépendance individuelle. Les tests de seconde génération [Pesaran (2007), Pesaran; Smith et Yamagata (2009)] qui posent l'hypothèse d'interdépendance individuelle et les tests de troisième génération qui considèrent la possibilité de rupture structurelle en panel à l'instar de celui de Im, Lee et Tieslau (2002).
Le test de cointégration sur modèle VAR en données de panel exige quelques précisions conceptuelles. L'hypothèse nulle est-elle la cointégration ou la non cointégration? Utilise t-on la méthode paramétrique ou non paramétrique pour l'ajustement de la corrélation sérielle des résidus? Combien d'hétérogénéités admet-on entre pays? Quels traitements statistiques retient-on si on adopte le test d'hétérogénéité? Ceci dit deux approches sont possibles: la première consiste à exécuter la régression, collecter les résidus et faire un test de stationnarité. Ici le test de stationnarité est fondé sur le test des résidus. La deuxième approche consiste à construire un modèle à correction d'erreur et vérifier si le terme d'erreur corrigé est significatif. Ici le test de cointégration est fondé sur le test à correction d'erreur et nous retenons à ce titre le test de Westerlun (2007).
V. PRESENTATION DES RESULTATS
a) Diagnostic des propriétés statistiques des variables
A l'observation des paramètres de dispersion (annexe 1a), il apparait que le coefficient de variation des séries du Produit Intérieur Brut est de ; ce qui signifie que la distribution est concentrées pour les six pays entre 1990 et 2017. Il en est de même pour les séries de changes effectifs réels qui ont pour coefficient de variation de 0.04 < 0.15. Par contre les observations sur le taux d'intérêt réel de court terme sont plutôt dispersées (CV=0.83>0.15). On peut en dire autant pour la distribution des crédits à l'économie dont le coefficient de variation est de 0.95>0.15.
La structure de corrélation entre les variables (annexe 1b) nous apprend qu'il n'y a pas de risque de multicolinéarité; puisqu'aucun coefficient de corrélation n'est supérieur à 0.5.
Le nombre de retard optimal est d'un an pour tous les critères d'information (AIC, HQ, FPE, SBIC) puis qu'il obtient le score le plus élevé (annexe 2).
Le pool ability test (annexe 3) montre que les effets fixes ne sont pas significatifs au seuil de 5% (Prob > F = 0.0971); ce qui signifie qu'il s'agit d'un panel hétérogène. Les séries considérées dans l'analyse sont donc influencées par des spécificités individuelles propres à chaque pays de la CEMAC au moins à court terme.
Le test de dépendance transversale (annexe 4) montre que sous l'hypothèse nulle d'indépendance individuelle, les pays de la CEMAC sont interdépendants pour toutes les séries considérées au seuil de 5%; ce qui suppose le rejet de l'hypothèse nulle. Autrement dit, du fait des critères de surveillance multilatérale et l'harmonisation des politiques monétaires, les politiques de taux d'intérêt; de taux de change et de crédit s'influencent mutuellement pour tous les pays de la CEMAC en dépit de leurs spécificités structurelles.
Le caractère hétérogène du panel et l'interdépendance transversale permet de conclure qu'on ne peut pas utiliser un même modèle pour tester la présence d'une racine autoregressive pour tous les individus du panel. On utilise donc un test de deuxième génération pour station ariser les variables notamment celui de Pesaran (2007) qui exclu la possibilité de rupture structurelle. Les résultats sont présentés en annexe 4. La statistique appelée CIPS pour Cross-Sectionaly Augmented IPS est la moyenne des statistiques individuelles. On précise ici que T= 27 comprise entre 20 et 30 et la dimension individuelle est N= 6 inférieure à 10. On peut donc utiliser la statistique non tronquée tabulée par Pesaran (2007) et reportée dans à la colonne droite du tableau. (annexe 5) pour un risque de la première espèce de 5%. On rejette l'hypothèse nulle de racine unitaire si la statistique CIPS
(N; T) est inférieure à la valeur tabulée (CADF). On remarque qu'au seuil de 5%, on ne peut pas rejeter l'hypothèse nulle de présence de racine unitaire pour la variable PIB à niveau; mais cette hypothèse est rejetée en différence première. Le logarithme de PIB réel est intégrée d'ordre 1 (I[1]). Le taux d'intérêt réel de court terme, le taux de change effectif réel et le crédit au secteur privé sont stationnaires à niveau et en différence au seuil de 5%; c'est-à-dire intégrées d'ordre 0 (l[0]).
Les résultats du test de cointégration de Westerlun (2007) présentés en annexe 6 nous renseignent que la combinaison linéaire des observations sur le PIB réel, le taux d'intérêt réel de court terme, le taux de change et le crédit à l'économie est stationnaire pour l'ensemble du panel (cointégration inter individuelle) au regard des deux dernières statistiques du tableau (Pt et Pa). En ce qui concerne la cointégration intra individuelle (Gt et Ga), il est difficile de se prononcer puis que la première statistique rejette l'hypothèse de cointégration tandis que la deuxième statistique la confirme. Ceci signifie dans le cadre de cette étude qu'il est possible de combiner le taux d'intérêt réel de court terme, le taux de change effectif réel et le crédit à l'économie en un seul indicateur synthétique pour contrôler la croissance réelle dans la zone CEMAC, mais qu'il est difficile pour chaque pays de le faire individuellement à moins de tester si la combinaison linéaire de ces observations cause conjointement la croissance dans la zone CEMAC; ce qui n'est pas l'objectif de ce travail.
b) Estimation des coefficients du modèle
Étant donné que les coefficients des variables ne sont pas identiques pour tous les individus du panel et que la combinaison linéaire de toutes les variable est stationnaire à long terme pour tous les pays du panel, nous utilisons l'estimateur pooled mean group (pmg) qui suppose qu'à long terme les pays de la CEMAC ont un minimum d'effet commun du fait des efforts d'intégration régionale et qu'à court terme ces pays se distinguent par leurs différences structurelles. Dans ces conditions la pente de l'hétérogénéité est statique.
L'estimateur pooled mean group égalise la dynamique de court terme des séries intégrées en différence à la tendance de long terme de ces mêmes séries cointégrées à niveau. Ceci contraint les élasticités de long terme des variables explicatives à s'égaliser entre les individus du panel.
Dans le tableau présenté ci-dessous, on a deux équations à savoir une équation de court terme et une équation de long terme. On constate que la vitesse d'ajustement du modèle de court terme est positive (string = 0.8) et non significative au seuil de 5% (Prob = 1.99 > 0.05). La qualité d'ajustement du modèle de court terme n'est donc pas bonne du fait d'un possible biais d'ajustement temporel. Le signe positif de ce coefficient est justifié par le fait que, bien que les séries combinées du produit intérieur brut, du taux d'intérêt, du change effectif réel et du crédit convergent à long terme vers leurs valeurs d'équilibre pour tous les pays de la CEMAC, ce n'est pas le cas pour chaque pays de la CEMAC.
A court terme, une baisse du taux d'intérêt réel de court terme de 1 point de pourcentage augmente significativement au seuil de 5% le PIB réel de 3 points de pourcentage après un an dans la zone CEMAC. En effet une baisse du taux d'intérêt réel de court terme justifiée par une forte contribution du taux nominal, a pour effet d'abaisser les coûts du crédit qui facilite le financement des besoins en fonds de roulement des entreprises et de consommation des ménages; toute chose qui est favorable à la croissance dans un horizon d'un an. A la deuxième année, le taux d'intérêt réel de court terme évolue dans le même sens que le PIB réel. Ceci suppose que les fluctuations du taux d'intérêt réel sont justifiées par une modification des anticipations d'inflation des agents économiques de la CEMAC.
Or à travers l'effet Fisher, le canal du taux d'intérêt réel de court terme permet à l'inflation de jouer un rôle redistributif. Ainsi, une hausse du taux d'intérêt réel de court terme de 1 point de pourcentage, provoque un transfert de revenu des préteurs vers les débiteurs, de l'épargnant vers l'investisseur, réduit la valeur réelles de la dette publique non indexée et favorise un transfert de richesse des ménages vers les entreprises augmentant finalement les recettes fiscales. Toute chose qui, modifiant le fonctionnement des économies de la sous région, booste significativement la croissance de 1 point de pourcentage deux ans après. Au total, une baisse du taux d'intérêt réel augmente le PIB réel de 3 points de pourcentage un an après et le fait baisser de 1 point de pourcentage deux ans après en zone CEMAC.
| string | tirct | -0.137(1.99)* |
| tcer | 1.258(3.29)** | |
| lncrd | 0.773(5.79)** | |
| SR | string | 0.080(1.56) |
| D.tirct | -0.030(2.42)* | |
| D2.tirct | 0.010(2.10)* | |
| D.tcer | 0.662(2.45)* | |
| D.lncrd | -0.140(2.45)* | |
| _cons | -1.076(1.56) | |
| N | 156 | |
| *p<0.05; ** p<0.01 | ||
A long terme, la variation du taux d'intérêt réel est essentiellement justifiée par une forte contribution du taux d'intérêt nominal. Ainsi, une baisse de 1 point de pourcentage du taux d'intérêt réel fait gagner à long terme 14 points de croissance aux économies de la sous région CEMAC.
A court terme, le change effectif réel influence positivement et significativement au seuil de 5% la croissance après un an. Une hausse du taux de change réel de 1 point de pourcentage, justifiée par un bon comportement de ses fondamentaux, a pour effet de faire croître les économies de la CEMAC de 66 points de pourcentage un an après.
A long terme l'effet d'une innovation dans la structure du taux de change effectif réel sur la croissance est positif et significatif au seuil de 1%. Ainsi, une hausse de 1 point de pourcentage du change effectif réel augmente le PIB de 115,8 points de pourcentage. Donc à court terme comme à long terme la dynamique du taux de change effectif réel est justifiée par le bon comportement de ses fondamentaux.
A court terme le crédit à l'économie affecte négativement et significativement la croissance. 1 dollar injecté à titre de crédit à l'économie par le secteur financier fait perdre 14 dollars de croissance en valeur un an après dans la zone CEMAC. Pourtant à long terme 1 dollar de crédit injecté fait gagner 77 dollars de croissance en valeur. Ceci s'explique par le fait qu'à court terme le crédit aux secteur privé finance la demande d'importation et crée un déficit commercial ralentissant la croissance, mais à long terme la part des biens d'équipement importés génère des retours sur investissement en boostant les exportations permettant ainsi de relancer la croissance.
c) Réponses impulsionnelles et décomposition de la variance
i. Réponses impulsionnelle
Les figures ci-dessous permettent d'apprécier la réponse de la croissance économique à un choc sur le taux d'intérêt réel de court terme, le taux de change effectif réel et le crédit à l'économie au moyen d'un modèle vectoriel autorégressif non restrictif eu égard au caractère mitigé de la présence de la cointégration intraindividuelle.
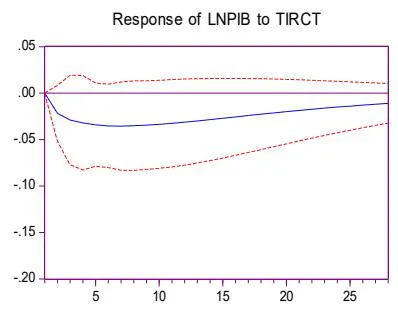
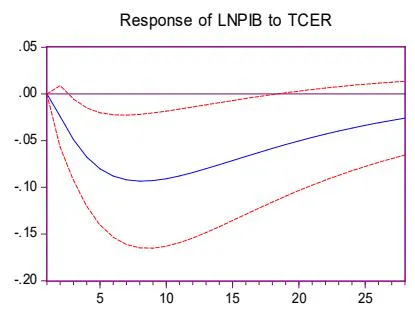
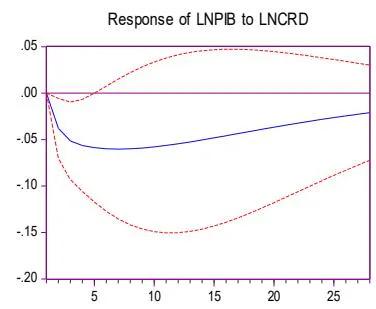
Les courbes situées aux extrémités sont les intervalles de confiance au seuil de 5%. On peut remarquer que les réponses de la croissance économique réelle à un choc spécifique sur le taux d'intérêt réel de court terme, le taux de change effectif réel et le crédit à l'économie sont globalement durables et négatives dans la zone CEMAC sur la période 1990-2017. L'amplitude du choc est plus forte lorsqu'il s'agit du taux de change effectif réel, elle est moyenne pour le crédit à l'économie et moins importante pour le taux d'intérêt réel de court terme comparativement aux séries précédentes. On remarque aussi que toutes les courbes changent de tendance à la septième année après quoi elles amorcent la phase ascendante pour s'estomper à long terme. Les effets sur la croissance économiques réelle, des chocs sur les conditions monétaires réelles sont donc plus explosifs à court terme et s'estompent à long terme confirmant à cet effet la sensibilité transitoire des grandeurs réelles (PIB) aux impulsions monétaires dans la zone CEMAC. Il reste à savoir comment la croissance économique réagit à un choc global sur les conditions monétaires réelles. Le graphique suivant nous en donne la réponse:
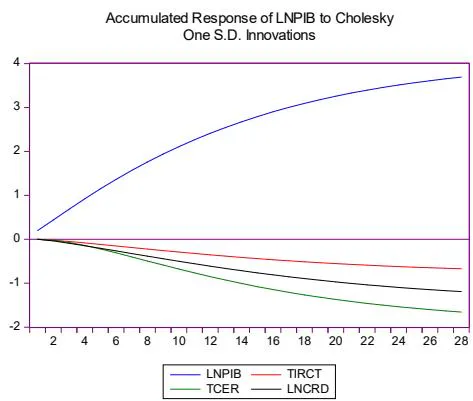
La croissance réagit positivement et de manière durable à un choc global sur les conditions monétaires. Cette réaction d'ampleur moyenne ne s'estompe pas sur la période d'étude. La croissance économique réelle en zone CEMAC s'explique donc par une innovation conjointe dans la structure du taux d'intérêt réel court terme, du taux de change effectif réel et les variations du crédit à l'économie en zone CEMAC.
En annexe 7, on a la décomposition de la variance du PIB réel de Cholesky associé aux simulations de 100 répétitions de monte Carlo accumulées sur 10 années. On remarque que le taux de change effectif réel explique à 10,24% la variation de la croissance économique sur 10 ans. Par la suite le crédit à l'économie explique la variation de la croissance économique dans une proportion de 5,21% et le taux d'intérêt réel de court terme explique les variations de la croissance à 1,75%. L'intensité des chocs de change est donc beaucoup plus forte que celles des chocs sur le crédit et le taux d'intérêt réel de court terme; ce qui signifie que c'est le choc de change qui explique en grande partie la volatilité de la croissance dans la zone CEMAC.
d) Calcul des pondérations à affecter à l'ICM
Sur la base des estimations précédentes et en utilisant les artifices de calcul développés dans l'équation (2), nous obtenons l'indice des conditions monétaires réel suivantes:
Ce résultat montre que le PIB réel dans la zone CEMAC est en grande partie déterminé par le change effectif réel, suivi du crédit au secteur privé et enfin du taux d'intérêt réel de court terme. Ainsi, l'effet d'une augmentation de 1 point de pourcentage du taux d'intérêt effectif réel sur la croissance peut être contrebalancé par une baisse de 0,07 point de pourcentage du taux de change effectif réel et une augmentation de 0,07 point de pourcentage du crédit à l'économie. De la même manière une augmentation d'un point de pourcentage du taux de change effectif réel a le même effet sur les conditions monétaires qu'une baisse de 9,20 points de pourcentage du taux d'intérêt réel de court terme. Aussi, une baisse de 1 point de pourcentage du crédit au secteur privé a le même effet sur les conditions monétaires réelles qu'une augmentation de 5,65 points de pourcentage du taux d'intérêt réel de court terme.
Ces résultats sont similaires à ceux qui ont été trouvés au Nigeria (Yaaba, 2013), en Indonesie,
(4)
Thailand, Malaisie et Singapoor (Wai-Ching, 2010). Cependant ils diffèrent des résultats de Sonia (2000); Kannan (2006) et Oriel (2011) qui ont calculé un indice des conditions monétaires dérivé de la demande global, accordant un poids plus important au taux d'intérêt réel par rapport au change effectif réel.
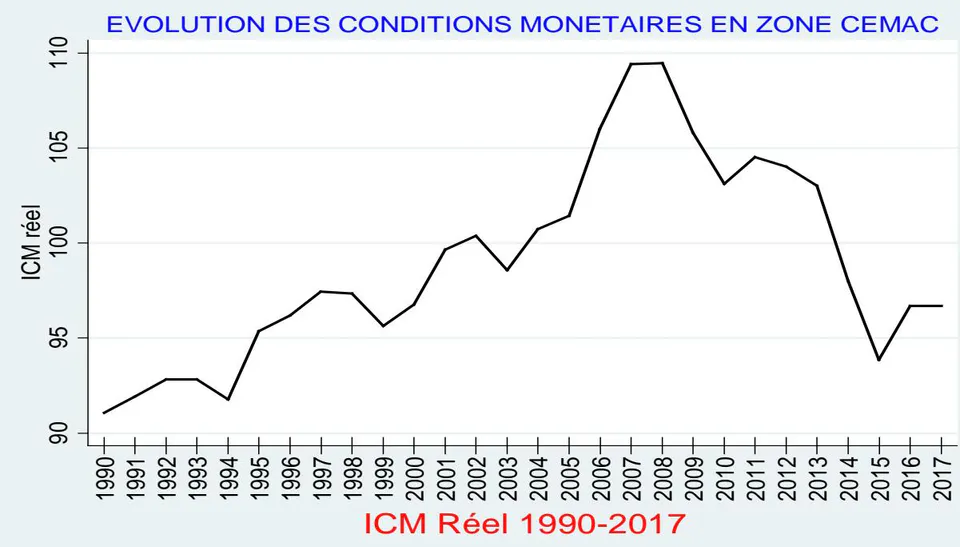
La figure ci-dessous présente l'évolution des conditions monétaire en zone CEMAC qui ressort des résultats obtenus dans l'équation (4). Il s'agit d'un indice des conditions monétaires calculé sur la base des grandeurs réelles encore appelé ICM réel.
A l'observation de la figure 3 ci-dessous, on remarque en général qu'entre 1990 et 2008, les conditions monétaires réelles se seraient durcies dans la zone CEMAC et qu'à partir de 2008 jusqu'en 2017, les conditions monétaires réelles se seraient assouplies. Ce durcissement des conditions monétaires a pris de l'ampleur en 1994 qui correspond à la dévaluation du FCFA et puis en 2005 à la veille de la dépréciation du dollar face à l'euro.
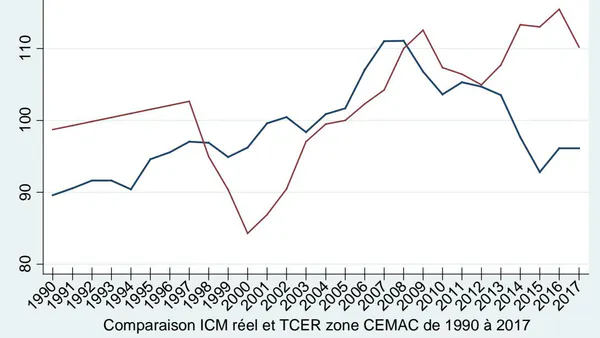
Cependant même si le change effectif réel a un poids plus important dans les conditions monétaires réelles en zone CEMAC, une comparaison des évolutions tendancielles de chaque composante des conditions monétaires à l'évolution des conditions monétaires permettrait de savoir laquelle des composante est la mieux reflétée tendanciellement dans l'indice des conditions monétaires sur la période d'étude. La figure ci-dessous met en comparaison les évolutions des conditions monétaires et les évolutions du change effectif réel.
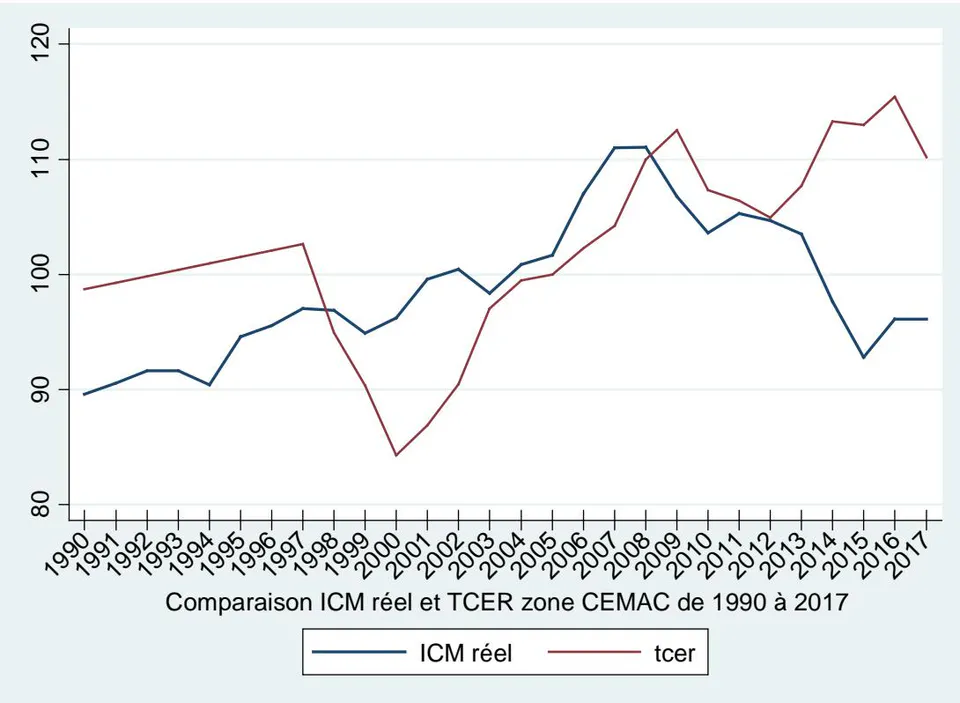
On peut remarquer à partir de la figure 4 ci-dessus que les évolutions des conditions monétaires réelles reflètent à quelques exceptions près les évolutions du change effectif réel entre 1990 et 2012. Le resserrement des conditions monétaires entre 1990 et 2008, s'est expliqué par une forte contribution du taux de change effectif réel qui a augmenté tendanciellement de 1990 à 2017. Ceci justifie son poids obtenu des calculs précédents (9,20). A partir de 2012, l'augmentation tendancielle du taux de change effectif réel semble contrastée avec l'assouplissement des conditions monétaires réelles depuis 2008. On peut aussi s'interroger sur l'ampleur de la contribution tendancielle du taux d'intérêt réel de court terme aux conditions monétaires dans la zone CEMAC. La figure ci-dessous permet d'opérer la comparaison:
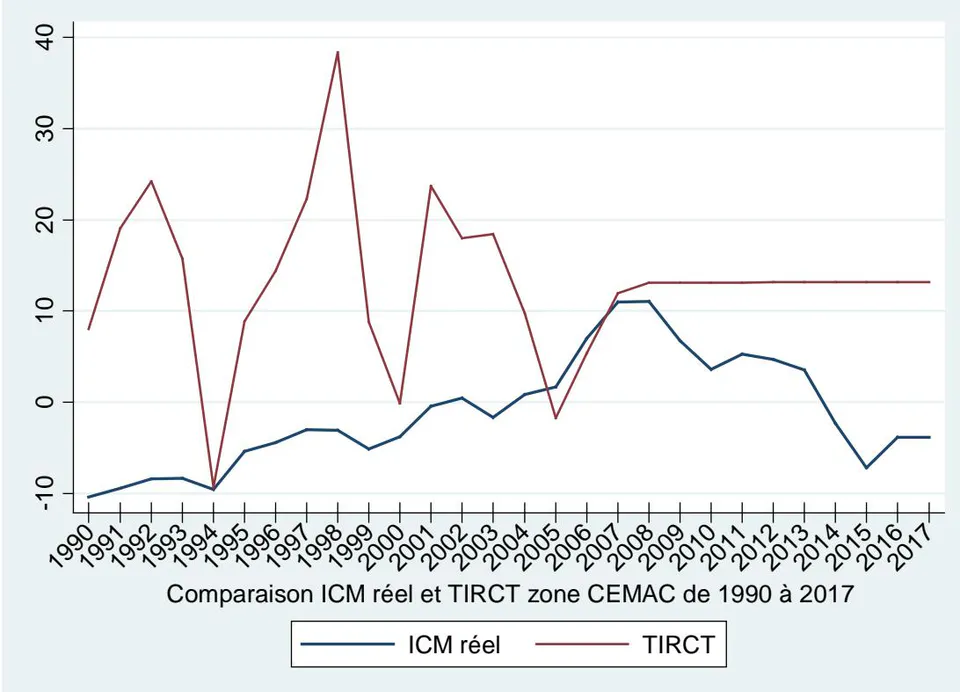
La figure 5 ci-dessus nous renseigne que les évolutions du taux d'intérêt réel de court terme ont été reflétées par les conditions monétaires réelles, mais avec une ampleur beaucoup moins importante que dans le cas du taux de change effectif réel entre 1990 et 2008. On observe trois pics dans le mouvement du taux d'intérêt réel de court terme: celui de 1992 puis de 1997 et en fin celui de 2001. Chaque pic du mouvement du taux d'intérêt réel de court terme correspond à une situation euphorique dans les conditions monétaires dont l'ampleur de l'évolution est moins importante. En fait, l'effet des grandes fluctuations du taux d'intérêt réel de court terme sur les conditions monétaires est en grande partie contrebalancé par les mouvements de change effectif réel (9,20) et du crédit à l'économie (5,65). Par ailleurs l'année 1994, période de la dévaluation est aussi l'année pendant laquelle le taux d'intérêt réel de court terme a atteint son support le plus bas.
La figure 6 ci-dessous retrace les évolutions de l'indice des conditions monétaire et du crédit à l'économie en pourcentage du PIB.
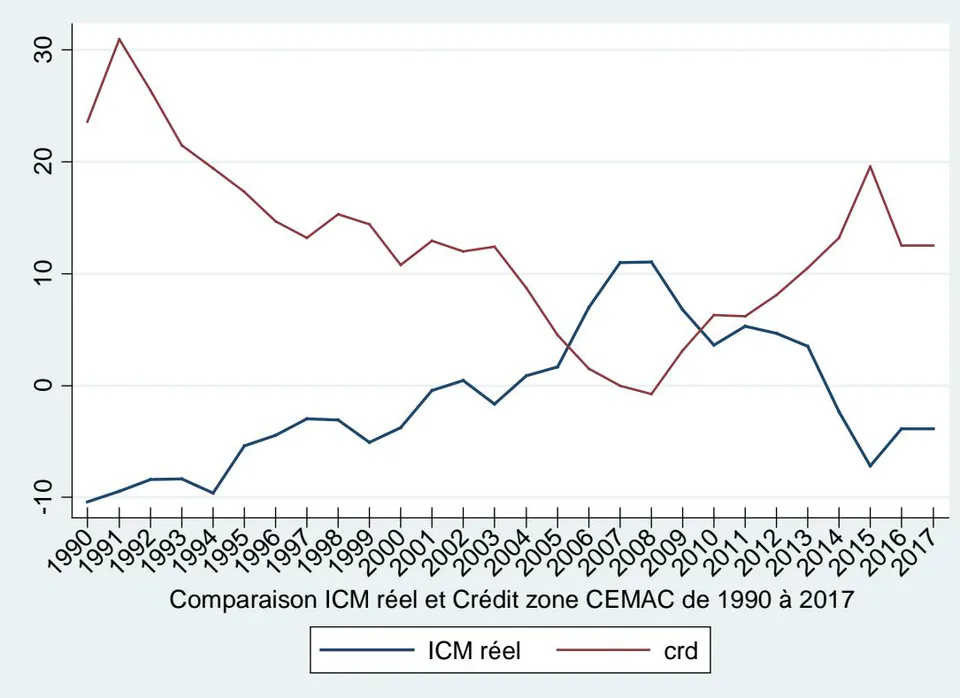
Selon cette figure, les évolutions du crédit à l'économie en pourcentage du PIB ne sont reflétées avec une ampleur moins importante par les évolutions des conditions monétaires réelles qu'entre 1990 et 1994. Entre 1994 et 2017, les évolutions des conditions monétaires réelles se trouve quasiment aux antipodes des évolutions du crédit à l'économie qui décroit pendent le durcissement des conditions monétaires et croit pendent l'assouplissement des conditions monétaires réelles, atteignant son support le plus bas en 2008. Force est de constater ex aequo que le durcissement des conditions monétaires réelles est donc justifié par une baisse du crédit accordé à l'économie et son desserrement est imputable à une augmentation du crédit à l'économie en pourcentage du PIB.
La figure 7 ci-dessous compare les évolutions des conditions monétaires aux évolutions du taux de croissance du PIB en zone CEMAC.
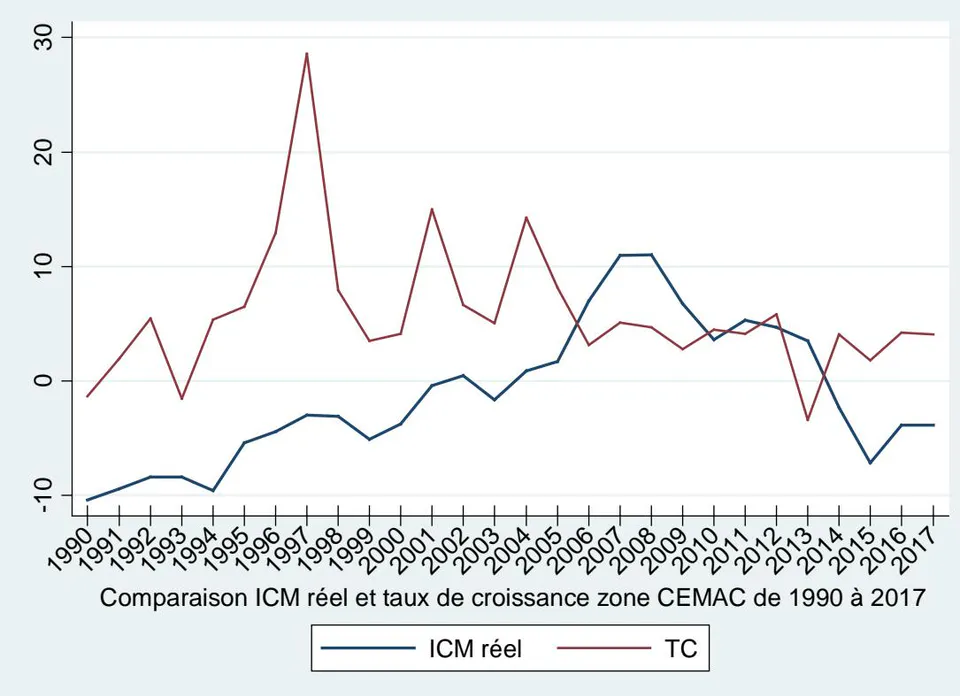
Cette figure nous renseigne que les périodes de durcissement des conditions monétaires ont cohabité avec une tendance haussière de la croissance économique de 1990 à 1996. Après 1996, la persistance du durcissement des conditions monétaires réelles cohabite avec une tendance baissière de la croissance. La croissance semble reprendre avec l'assouplissement des conditions monétaires réelles amorcée depuis 2008. Le niveau moyen de corrélation entre l'indice des conditions monétaires réelles et le aux de croissance économique est positif et se situe au tour de 0.038. Cette faible corrélation justifie le caractère perfectible de la politique monétaire. Le signe positif de la corrélation s'explique par l'objectif de stabilité poursuivi par la banque centrale. Le durcissement des conditions monétaires induit une détente des prix qui peut être favorable à la croissance.
Au final, la hausse du taux d'intérêt réel de court terme entre 1990 et 1992, puis entre 1994 et 1996, va provoquer un afflux des capitaux entrants qui va entrainer une appréciation du taux de change effectif réel entre 1990 et 1997 dont l'ampleur est amoindrie par la dévaluation de 1994. Tout ceci associé à une restriction de l'offre crédit à partir de 1991, dans le cadre de l'ajustement structurel, va durcir les conditions monétaires réelles en dépit de l'instauration de la programmation monétaire par la banque centrale. La chute du taux d'intérêt réel de court terme entre 1997 et 2000 occasionne une sortie des capitaux et donc une dépréciation du taux de change effectif réel entre 1997 et 2000. Mais les conditions monétaires réelles ne s'assouplissent pas du fait d'une restriction persistante de l'offre de crédit à l'économie. Entre 2000 et 2001, une nouvelle hausse du taux d'intérêt réel de court terme déclenche un afflux des capitaux entrants qui incite de nouveau une forte appréciation du taux de change effectif réel eu égard à l'entrée en vigneau de l'euro qui, associée à un rationnement de l'offre de crédit à l'économie, entretiennent le durcissement des conditions monétaires réelles. Une hausse additionnelle du taux d'intérêt réel de court terme entre 2005 et 2008 va entretenir une augmentation du taux de change effectif réel et donc un durcissement des conditions monétaires réelles; mais l'augmentation de l'offre crédit à l'économie à partir de 2008 va assouplir les conditions monétaires réelles à partir de la même année jusqu'en 2017.
VI. CONCLUSIONS ET IMPLICATIONS DE POLITIQUES ECONOMIQUES
La présente étude a essayé autant que faire se peut de construire un indice des conditions monétaire réelles avec pour variable de référence le PIB réel. Il s'est agit d'un indice à trois composantes à savoir le taux d'intérêt réel de court terme, le taux de change effectif réel et le crédit à l'économie évalué en pourcentage du PIB.
Il en ressort que les phases de durcissement des conditions monétaires réelles ont cohabité avec une alternance des phases expansion et de récession économique en zone CEMAC, tandis que la phase d'assouplissement des conditions monétaires réelles s'est accompagné d'une expansion économique.
La contribution du change effectif réel est de 9,20 et celle du crédit à l'économie est de 5,65 comparativement au taux d'intérêt réel de court terme. En conséquence, les conditions monétaires réelles sont principalement déterminées par le change effectif réel que Verdelhan (1998) approxime au degré d'ouverture de l'économie.
Le crédit à l'économie semble avoir une influence tendanciellement significative sur les conditions monétaires réelles pour autant qu'il occupe la seconde place dans la hiérarchie des instruments. Une restriction de l'offre de crédit à l'économie semble durcir des conditions monétaires réelles tandis que qu'une augmentation de l'offre de crédit à l'économie semble assouplir les conditions monétaires réelles. Bien plus, l'adoucissement des conditions monétaires à partir de 2008 est essentiellement justifiée par une politique de crédit généreuse en vu de soutenir les grands projets mise en place par les Etats de la CEMAC.
Il est important pour la banque centrale d'intégrer l'indice des conditions monétaires dans la gamme des indicateurs déjà utilisés.
Il s'avère donc nécessaire d'accroître les efforts de diversification de l'économie des pays de la zone CEMAC pour booster la croissance réelle. Par ailleurs, les pays doivent poursuivre les efforts de redéfinition de leurs politiques commerciales afin de réduire leurs dépendances commerciale vis-à-vis de l'extérieur parce que l'ouverture commerciale est en grande partie responsable de la volatilité de la croissance réelle en CEMAC.
Une maitrise des mouvements du change réel à travers ses fondamentaux permettrait d'accroître l'attractivité territoriale des investissements directs à l'étranger.
Cependant le modèle dans le cadre de la présente étude ne prend pas en considération tous les autres déterminants de la demande globale. Par ailleurs, le modèle VAR en panel ne permet pas de tester la stabilité ou non des coefficients de l'ICM réel; lesquels sont d'ailleurs sensibles au modèle économique retenu dans l'analyse (Frochen, 2007).
REFERENCES BILBIOGRAPHIQUE
ANNEXES
1a) Caractéristiques de la distribution Annexe 1: Statistique descriptive
| Variable | | Obs | Mean | Std. Dev. | Min | Max |
| + | |||||
| Inpib | | 168 | 22.18906 | 1.269334 | 18.42872 | 24.19059 |
| tirct | | 168 | 2.075453 | 1.720052 | -3.95731 | 4.360212 |
| tcer | | 168 | 4.591564 | .1887539 | 3.995377 | 5.339441 |
| Incrd | | 168 | 1.941835 | 1.852421 | -3.83773 | 4.229311 |
1b) Structure de corrélation entre les variables
| Inpib tirtct tcer Incrd + Inpib | 1.0000 tirtct | 0.0651 1.0000 tcer | 0.4418 0.1293 1.0000 Incrd | -0.3537 0.1138 0.0364 1.0000
Source: calcul de l'auteur sur la base de la WDI.
Annexe 2: Choix du nombre de retard optimal Source: calcul de l'auteur sur la base de la WDI. Annexe 3: Test de spécification du panel
| Sample: 1993 - 2017 | Number of obs = 25 | ||||||||
| + | + | ||||||||
| |lag | | LL | LR | df | p | FPE | AIC | HQIC | SBIC | |
| |---+----| | |||||||||
| 0 | -94.6429 | .031433 | -3.78008 | -3.78008 | -3.78008 | ||||
| 1 | -29.392 | 130.5 | 16 | 0.000 | .000625* | -7.72015* | -7.50379* | -6.94007* | |
| 2 | -19.4836 | 19.817 | 16 | 0.229 | .001139 | -7.23282 | -6.8001 | -5.67266 | |
| 3 | -4.76717 | 29.433* | 16 | 0.021 | .00173 | -7.13013 | -6.48105 | -4.78989 | |
| + | + | ||||||||
Source: calcul de l'auteur sur la base de la WDI. Annexe 4: Analyse de la dépendance transversale Source: calcul de l'auteur sur la base de la WDI.
| Variable | | CD-test | p-value | corr | abs(corr) |
| Inpib | | 18.60 | 0.000 | 0.908 | 0.908 |
| tirct | | 8.94 | 0.000 | 0.436 | 0.461 |
| tcer | | 8.83 | 0.000 | 0.431 | 0.431 |
| lncrd | | 7.68 | 0.000 | 0.375 | 0.607 |
Annexe 5: Analyse de la stationnarité Source: calcul de l'auteur sur la base de la WDI.
| Variables | CIPS (28,6) | (28,6) |
| PIB | -1.776 | -2,33 |
| PIB | -5.536 | -2,33 |
| tirct | -4.126 | -2,33 |
| tirct | -5.648 | -2,33 |
| tcer | -2.441 | -2,33 |
| tcer | -4.289 | -2,33 |
| crd | -3.387 | -2,33 |
| crd | -5.327 | -2,33 |
Annexe 6: Analyse de la cointégration Source: calcul de l'auteur sur la base de la WDI.
| Statistic | Value | Z-value | P-value | Robust P-value |
| Gt | -0.740 | 2.319 | 0.990 | 1.000 |
| Ga | -0.719 | 2.781 | 0.997 | 0.000 |
| Pt | -2.686 | 0.412 | 0.660 | 0.000 |
| Pa | -0.764 | 1.360 | 0.913 | 0.000 |
Annexe 7: Décomposition de la variance du PIB
| Period | S.E. | LNPIB | TIRCT | TCER | LNCRD |
| 1 | 0.199835 | 100.0000(0.00000) | 0.000000(0.00000) | 0.000000(0.00000) | 0.000000(0.00000) |
| 2 | 0.316836 | 97.52882(1.88748) | 0.466359(0.79033) | 0.577293(0.99546) | 1.427527(1.41713) |
| 3 | 0.407194 | 94.95865(3.16494) | 0.790757(1.38634) | 1.792252(1.89263) | 2.458340(2.28598) |
| 4 | 0.480376 | 92.57598(4.23006) | 1.010657(1.71691) | 3.266006(2.83357) | 3.147353(3.05867) |
| 5 | 0.541590 | 90.39380(5.13588) | 1.191034(1.93017) | 4.763329(3.74779) | 3.651834(3.79200) |
| 6 | 0.593615 | 88.43668(5.95495) | 1.345104(2.12133) | 6.160911(4.60538) | 4.057310(4.49678) |
| 7 | 0.638149 | 86.71457(6.70733) | 1.473043(2.30017) | 7.410699(5.38199) | 4.401686(5.17360) |
| 8 | 0.676427 | 85.21536(7.39435) | 1.580396(2.45075) | 8.502317(6.07054) | 4.701927(5.81666) |
| 9 | 0.709402 | 83.91634 | 1.673393 | 9.441865 | 4.968400 |
| (8.01716) | (2.57741) | (6.67468) | (6.41819) | ||
| 10 | 0.737815 | 82.79376 | 1.754917 | 10.24318 | 5.208142 |
| (8.58067) | (2.68986) | (7.20083) | (6.97616) |