
Nana Kuindja Rodrigue
Résumé- L'objectif de ce papier est d'évaluer l'effet de la gouvernance des institutions dans la relation qui existe entre la réaction des autorités monétaires lorsque l'économie fait face à un choc et la croissance économique dans les pays de l'Afrique Sub-Saharienne. Pour y arriver, des estimations économétriques ont été faîtes en utilisant la Méthode des Moments Généralisés (MMG) en panel dynamique de 36 pays de la zone sur la période allant de 2000 à 2018. Les résultats obtenus montrent que la politique monétaire en tant que politique macroéconomique ne constitue pas un outil de stabilisation de l'activité économique. Ce faible niveau de démocratie dans ces pays a donc pour effet d'amplifier ce comportement pro-cyclique de la politique monétaire. Les gouvernements infèrent véritablement dans la mise en œuvre des politiques monétaires, entrainant ainsi ce biais procyclique. L'indépendance de la banque centrale et l'appartenance à un régime de change flexible réduisent considérablement le caractère pro-cyclique de la politique monétaire dans les pays d'Afrique subsaharienne. La qualité de la gouvernance des institutions a un potentiel optimal pour la promotion d'une croissance économique dans l'Afrique Subsaharienne.
Motsclés: gouvernance des institutions, cyclicité de la politique monétaire, croissance économique, MMG.
I. INTRODUCTION
Depuis la crise économique et financière de 2007-2009, le débat sur la conduite cyclique de la politique monétaire a été renouvelé. Dans les pays développés, on observe une conduite contracyclique de la politique monétaire. En effet, face à cette crise financière, des politiques monétaires accommodantes sont menées par plusieurs pays membres de l'OCDE et d'autres pays avancés dans l'optique de palier la situation de crédit crunch1 à laquelle les économies font face (FMI, 2009). A titre d'exemples, entre 2007 et Décembre 2008, la FED réduit son taux directeur de 5,25% à presque zéro. Celui de la BCE connaît également des modifications, en passant de plus de 4% à 1% entre fin 2008 et mai 2009 (Lardeux, 2013). Dans les pays en développement par contre, la pro-cyclicité de la politique monétaire est prépondérante. De la littérature peu abondante, il ressort que la pro-cyclicité de la politique monétaire dans les PED se justifie par des contraintes de crédit extérieurs trop importantes, des marchés financiers peu développés, de faibles fondamentaux macroéconomiques, un faible niveau d'intégration financière, etc (Caballero, 2002; Lane, 2003; Yakhin, 2008). Cependant, ces facteurs traditionnels se sont avérés être insuffisants pour justifier cette pro-cyclicité. Dès lors, la différenciation de la nature cyclique de la politique monétaire d'un type de pays à un autre, s'interprète comme étant la résultante des institutions. De manière précise, dans les pays dotés de faibles institutions la politique monétaire menée est procyclique. Inversement, lorsque les institutions sont fortes la politique monétaire mise en œuvre est contracyclique (Calderon et al., 2003, 2004, 2016; Lane, 2003; Duncan, 2014). Les institutions sont donc de nature à déterminer la nature cyclique d'une politique monétaire.
La politique monétaire désigne communément l'ensemble des actions de l'autorité monétaire visant à agir sur la situation économique par l'intermédiaire de la quantité de monnaie en circulation et/ou du taux d'intérêt. En outre, De Mourgues (1988) la définit comme l'ensemble des actions engagées par les autorités monétaires et la banque centrale en vue de modifier les conditions monétaires et financières de l'économie. La cyclicité de la politique monétaire fait référence aux différentes orientations cycliques que peut prendre une politique monétaire. De ce fait, elle peut être pro-cyclique, contra-cyclique et acyclique. Une politique monétaire est dite pro-cyclique lorsque celle-ci est expansive (récessive) pendant une phase d'euphorie (récession) économique. En d'autres termes les banques centrales assouplissent les taux directeurs pendant les moments de prospérité et les durcissent pendant les phases de récession (Lane, 2003). Une politique monétaire est dite contra-cyclique lorsqu'elle est durcie pendant les phases d'euphorie économique ou lorsqu'elle est expansive pendant les phases de récession. Autrement dit lorsque l'économie est en phase de récession, les banques centrales relâchent les conditions monétaires pour permettre aux banques commerciales de se refinancer et par la suite d'augmenter les crédits à l'économie. Et pendant les phases d'expansion les banques centrales relèvent les taux directeurs pour modérer le rythme de la croissance (Calderon et al., 2003). La réaction de la FED dans les années 1970 qui baisse son taux directeur en réponse à la détérioration de l'activité économique illustre une contra-cyclicité de la politique monétaire (Hetzel, 2009). Enfin une politique monétaire est dite acyclique lorsqu'elle est insensible aux fluctuations de l'activité économique.
Théoriquement l'orientation pro-cyclique d'une politique monétaire n'est pas souhaitable car elle est source d'instabilités macroéconomiques à l'instar de l'accroissement de l'inflation qui qui a pour conséquence la réduction du pouvoir d'achat, de la réduction du bien-être (Loayza et al., 2007), et d'une volatilité de la production (Carmignani, 2010). En outre, elle reflète un manque de crédibilité de la part des autorités (Calderon et al., 2003). Par contre, une politique monétaire contra-cyclique est stabilisatrice. Une telle politique est un tremplin pour les économies dans la mesure où elle permet de lutter contre le chômage et de maitriser les tensions inflationnistes.
Relativement à l'orientation cyclique de la politique monétaire, dans le cas de l'Afrique subsaharienne il ressort une certaine hétérogénéité, on remarque que tous les pays ne présentent pas une même cyclicité de la politique monétaire. Parmi les pays qui mettent en œuvre des politiques monétaires contra-cycliques on peut citer le Botswana, la Zambie et l'Afrique du sud. On constate en effet sur la période 2001-2007 en analysant l'évolution des taux d'intérêt et des taux de croissance de ces pays, qu'ils évoluent dans le même sens. Par illustration, entre 2001, 2002 et 2003, la moyenne de croissance économique de ces pays a respectivement évoluée de 2,76%, 4,77% et 4,83%, et dans la même période les taux d'intérêt ont évolué respectivement de 9,75%, 13,19% et 13,63%. En 2004, cette croissance moyenne a baissé pour se situer à 4,76% soit une réduction de 0,07 point. Dans le même période le taux d'intérêt a également connu une réduction et s'est situé à 6,27%. Cette tendance a également été observée durant la période 2005-2007, la moyenne des croissances de ces pays évolue à nouveau passant de 5,68% en 2005, à 7,29% 2006, et à 7,32% en 2007 et avec elle les taux d'intérêt; soit de 6,27% en 2004 à 6,83% en 2006 et à 6,65% en 2007. Dans la CEMAC, l'évolution de ces mêmes variables laissent croire à une certaine contra-cyclicité de la politique monétaire. Depuis les ajustements effectués par la BCE en 2009 en réponse à la crise, les politiques monétaires de la BEAC sont restées assouplissantes (Banque de France, 2014). On observe entre 2013 et 2017, une baisse successive du taux directeur de la BEAC (TIAO). Ce dernier est passé de 4% en 2012 à 3,5% en 2013, et la croissance économique est passée de 5,2% en 2012 à 1,4% en 2013; de même il est passé de 2,95% en 2016 à 2,45% en 2017 avec un taux de croissance nul en 2016 et en recul de 0,1% en 2017 (BEAC, 2017).
Parmi les pays qui mettent en œuvre des politiques monétaires pro-cycliques on peut citer l'Angola et le Zimbabwe. En effet, sur la période 2001-2007 on constate que dans ces pays les moyennes des taux de croissance sont très faibles et n'évoluent pas vraiment. A côté de ce fait se note des taux d'intérêt très élevés qui durcissent davantage les conditions pas très favorables de l'activité économique. Entre 2001 et 2003, on constate que les taux de croissance évoluent à la baisse, respectivement de l'ordre de 2,85% en 2001, 2,84% en 2002 et -14,19% en 2003. Or sur la même année, les taux d'intérêt ont considérablement évolué à la hausse respectivement de 20,27%, 11,27% et 31%. Entre 2004 et 2007, ces pays présentent une moyenne des taux de croissance économique en hausse constante mais faibles, soit respectivement 2,35% en 2004, 6,82% en 2005, 7,85% en 2006 et 9,69% en 2007; avec une évolution plus que proportionnelle des taux d'intérêt de l'ordre de 95,99% en 2004, 86,94%, 175,52% et 193,65% en 2005, 2006 et 2007. En effet, les pays se remettent progressivement sur le chemin de la croissance. C'est notamment le cas des pays de la zone CEMAC qui connaissent des épisodes de croissance remarquables, en moyenne +4.6% en 2010, +5.03% en 2012, +5.17% en 2014, +5.55% en 2016, +5,55% en 2017 et +5,8% en 2018 (WDI and GDF,
2018). Consécutive à cette amélioration, les investissements domestiques passent de 25% en 2010 à 36.7% en 2014 et 37.9% en 2018 (Banque de France sur la zone Franc, 2018). Les chiffres de la Banque mondiale montrent que le PIB par habitant entre 2008 et 2015 est passé de 1396 à 1353 dollars US au Cameroun; de 2881 à 1712 dollars US au Congo; de 10094 à 7388 dollars US au Gabon; de 456 à 348 dollars US en RCA; de 929 à 777 dollars US au Tchad; de 22742 à 10717 dollars US en Guinée Equatoriale (WORLD BANK, 2018).
L'hypothèse principale est que l'amélioration de la qualité de la gouvernance des institutions dans la zone a réussi à réduire partiellement les effets négatifs de l'instabilité macroéconomique en termes de niveau élevé de la pro cyclicité de la politique monétaire et/ou de sa volatilité de la croissance économique. La gouvernance des institutions sont des règles formelles et informelles qui régissent les interactions humaines. Elle définie l'exercice de l'autorité politique, économique et administrative dans le cadre de la gestion desdites institutions (PNUD, 1997). Le problème qui se pose est donc celui d'un niveau toujours persistant de la procyclicité de la politique monétaire qui se traduit par de faibles performances macro-économiques. On remarque que malgré la persistance de la BEAC en quête de son autonomie, l'effet d'entrainement en termes d'amélioration des conditions de vie reste problématique car une grande partie des États demeure dans la catégorie de pays à revenu intermédiaire. Peut-on alors penser que le niveau de croissance économique obtenu par ces pays, après une amplification du régime de change, qui est supposé financer le développement et générer de la croissance dans leurs territoires, soit tributaire de cette gouvernance des institutions?
L'objectif de cet article est donc d'une part d'évaluer l'effet de la gouvernance des institutions dans la relation qui existe entre la cyclicité de la politique monétaire et la croissance économique dans les pays d'Afrique subsaharienne, et d'autre part de mettre en évidence des propositions à partir desquelles les politiques de développement pourront s'appuyer. Cette problématique nous semble légitime, car à notre connaissance aucune étude n'a encore été faite sur le rôle de la gouvernance des institutions dans la relation entre la cyclicité de la politique monétaire et la croissance économique dans les pays d'Afrique subsaharienne. Le présent article vise donc à combler ce vide. La suite de l'article se présente de la manière suivante: La deuxième section présente la revue de la littérature. La troisième section, quant à elle, expose la démarche méthodologique. La quatrième section présente les résultats obtenus et leurs discussions. La cinquième section conclut l'étude.
II. REVUE DE LA LITTERATURE
Les économistes ne s'accordent pas jusqu'aujourd'hui sur le rôle de la gouvernance des institutions dans la relation qui existe entre la cyclicité de la politique monétaire et la croissance économique dans les pays d'Afrique subsaharienne. Certains pensent que la gouvernance des institutions améliore l'effet positif de la pro-cyclicité de la politique monétaire sur la croissance économique. D'autres par contre, démontrent que la cyclicité de la politique monétaire combiné à la gouvernance des institutions n'est pas toujours source de croissance économique.
a) Institutions, cyclicité de la politique monétaire et croissance économique: une analyse théorique
Selon les tenants de la première thèse, c'est-à-dire ceux qui soutiennent l'idée selon laquelle la cyclicité de la politique monétaire combinée à la gouvernance des institutions a un effet positif sur la croissance économique dans les PED, la bonne gouvernance constitue un préalable nécessaire à la gestion de la réaction des autorités monétaires à travers la lutte contre la corruption et la fraude fiscale. La qualité de la gouvernance des institutions sera bonne dans les pays Subsaharien et la valorisation des dépenses publiques se fera aisément. Une bonne assimilation de l'appartenance à un régime de change flexible nécessite un minimum de contrôle budgétaire et de savoir-vivre. Suivant les travaux de Calderon et al., (2003, 2004, 2016) qui démontrent que la politique monétaire est contra-cyclique ou pro-cyclique selon que les institutions sont bonnes ou mauvaises, on se rend compte qu'en Afrique subsaharienne la politique monétaire est menée dans un contexte institutionnel généralement peu reluisant (BAD, 2001; T.I, 2016; ICRG, 2015).
Selon des études menées par la BAD (2001) sur l'état de la gouvernance en Afrique, des régimes autocratiques sont mis en place dans plusieurs pays d'Afrique subsaharienne après les indépendances. Comme justificatifs, ils mettent en avant une meilleure mobilisation des ressources, un meilleur développement économique et l'unité nationale. Cependant, ces formes de gouvernement ne permettent pas d'obtenir les résultats escomptés, l'Afrique subsaharienne s'est caractérisée par une détérioration des conditions de vie des populations et une grande instabilité politique. Des mouvements pour la libéralisation de la vie politique qui se sont accélérés dans ces pays ont conduit à divers résultats selon les pays: l'Angola et la RDC ont connu un blocage du processus démocratique; la Libye, le Togo et la Zimbabwe sont des démocraties de jure. Seuls le Botswana et l'ile Maurice appliquent véritablement des principes démocratiques. La démocratie peine encore à se généraliser dans les pays de cette région contrairement aux pays développés tels que la France, les Etats-Unis, les Pays-Bas qui sont des références en termes de démocratie.
Selon l'organisation Transparency International dans son rapport de 2016 sur l'état de la corruption, dans de nombreux pays en Afrique subsaharienne, les populations ne parviennent pas à satisfaire leurs besoins élémentaires du fait d'un niveau de corruption encore très élevé. La région en 2017 présente un score de 32 contre 44,19 en Amérique, 44,39 en Asie et 66,35 en Europe. L'Afrique subsaharienne reste donc en avance sur le niveau de corruption par rapport aux autres régions dans le monde avec le score le plus faible mais qui représente le niveau le plus élevé de corruption.
En ce qui concerne les institutions économiques d'après la Fondation Héritage, les pays d'Afrique subsaharienne sont plutôt distribués dans les rangs inférieurs de la liberté économique. La région ne présente que des économies moins libres et/ou réprimées; 11 des 23 pays les plus réprimés au monde sont en Afrique subsaharienne. L'indicateur économique unique pour lequel la région obtient un score supérieur à la moyenne mondiale est la taille du gouvernement, soit 74,6 contre 63,4 dans le reste du monde. En termes de fiscalité, sa moyenne est pire que celle du monde. Dans cette région, les politiques liées à l'efficacité de la réglementation et à l'ouverture des marchés n'ont pas assez progressé par rapport à d'autre régions du monde, soit 52,6 pour la liberté des affaires, 54,5 pour la liberté du travail, 75,2 pour la liberté monétaire contre respectivement 64,6, 59,2 et 76,4 dans le reste du monde. De manières précises, 74, 60 et 81,1 pour l'Europe et 64,1, 57,5 et 74,5 pour l'Amérique.
Cependant, de façon singulière les pays n'affichent pas tous les mêmes institutions. Les pays qui mettent en œuvre des politiques monétaires stabilisatrices (par exemple l'Afrique du sud, le Botswana) sont plus démocratiques tel que l'indique l'ICRG (2015). Pour l'Afrique du sud et le Botswana les scores pour le niveau de démocratie sont respectivement de 5 et 3,5 entre 2011-2014, représentant donc un niveau de démocratie alternative qui est le niveau le plus souhaitable. Selon l'organisation Transparency International via son indice de perception de la corruption en 2017, l'Afrique du sud obtient un score de 43 et occupe la 71 place mondiale. Le Botswana obtient un score de 61 pour la 34 place mondiale. Cela implique que bien que la corruption soit présente, ces pays travaillent considérablement pour l'éradiquer. Pour la Fondation héritage qui analyse le niveau de liberté économique des Etats, l'Afrique du sud et le Botswana font partir des pays les plus libres. Le Botswana occupe la 2 place dans la région et la 34 place mondiale avec un score de liberté de 70,1 alors que la moyenne de la région est de 55 et celle du monde 60,9. Avec un score de 62,3 l'Afrique du sud est 6 au niveau de la région et 81 au niveau mondial.
A contrario, les pays qui mettent en œuvre des politiques monétaires pro-cycliques (par exemple l'Angola et le Zimbabwe) sont des pays moins démocratiques. Selon l'ICRG (2014) l'Angola et le Zimbabwe obtiennent des scores respectifs de 2,5 et 2; ce qui implique qu'il s'agit d'Etat à un seul Etat de facto3. Selon Transparency International ces pays font partir de ceux dans lesquels il y a le plus de corruption en Afrique subsaharienne. L'Angola obtient un score de 19 pour la 167 place mondiale et le Zimbabwe un score de 22 pour la 157 place mondiale. Par contre, en termes de liberté économique, ils font partir des Etats les plus réprimés au monde selon la Fondation Héritage. L'Angola présente un manque d'institutions publiques compétentes; les obstacles réglementaires en matière d'investissement entravent le développement du secteur privé. Pour ce qui est du Zimbabwe, les conséquences de plusieurs années d'hyper inflation continuent de se faire ressentir.
En d'autres termes, la bonne gouvernance des institutions entraîne clairement une corrélation positive entre dette publique et croissance économique. La qualité des institutions mesurée par la liberté de parole et responsabilité, la stabilité politique et l'absence de violence, l'efficacité du gouvernement, la qualité de la réglementation, la règle de loi et la lutte contre la corruption est apparue statistiquement significative. En effet, ces résultats indiquent que malgré la qualité moyenne des institutions dans les pays Subsaharien, ils peuvent encore booster la croissance économique dans cet espace en améliorant d'avantage la qualité de leurs institutions. Les pays qui souhaitent une croissance soutenue et régulière doivent montrer des réelles capacités à conduire les politiques économiques du gouvernement, à créer un environnement favorable à la liberté d'expression, au respect d'un Etat de droit, à éviter et circonscrire toute forme de violence ou d'instabilité politique, à prendre de la hauteur par l'élimination de toute forme de corruption. Hansen (2001), parvient à la même conclusion: en présence d'un contrôle budgétaire, l'effet négatif de la procyclicité de la politique monétaire sur la croissance économique des pays d'Afrique Subsaharienne n'est pas statistiquement significatif.
b) Enseignements empirique de la relation entre Institutions, cyclicité de la politique monétaire et croissance économique
De manière globale, la littérature (Calderon et al., 2004, 2016) montre que les institutions politiques affectent la cyclicité de la politique monétaire. De façon spécifique, Calderon et al., (2016) insistent sur le fait que ce sont les pays démocratiques, qui ont la stabilité du gouvernement et qui sont moins corrompus qui mettent en œuvre des politiques monétaires anticycliques. En outre, Alpanda et Honig (2009) montrent que le cycle électoral influence la cyclicité de la politique monétaire dans les pays en développement qui ont un faible niveau d'indépendance de la banque centrale. Bien que des études apportent des réponses quant au rôle des institutions sur la cyclicité de la politique monétaire, les arguments mis en avant sont loin d'être exhaustifs. En effet, les institutions couvrent un champ plus large que ceux abordés par les auteurs. Selon North (1991), les institutions désignent des contraintes humaines qui structurent l'interaction politique, économique et sociale. Elles sont constituées à la fois de contraintes informelles et de règles formelles. Les institutions formelles comportent trois composantes: les règles fondamentales , les droits de propriété , et les contrats individuels qui reflètent la structure des incitatifs inclus dans les droits de propriété et les autres institutions formelles et informelles. Elles sont écrites et sont exécutées généralement par l'Etat ou ses administrations. Quant aux institutions informelles, elles incluent les composantes culturelles et idéologiques, en particulier les conventions, les normes sociales, les traditions, les coutumes, la religion et la morale. Elles ne sont pas écrites et leur exécution est assurée de façon endogène par les individus appartenant à la même communauté.
L'étude des institutions pour comprendre les disparités enregistrées entre les pays en développement et les pays développés en terme de résultats économiques a conduit à diverses typologies des institutions, notamment des institutions formelles (Acemoglu et al., 2005; Rodrick, 2002). En effet, Acemoglu (2005) distingue les institutions économiques qu'il définit en référence aux droits de propriété, des institutions politiques qu'il désigne comme non seulement celles qui distribuent le pouvoir politique mais aussi comme celles qui déterminent les contraintes et les incitations des acteurs clés dans la sphère politique. Au-delà de cette classification d'Acemoglu (2005), Rodrick (2002) distingue quatre types d'institutions économiques qui peuvent exister dans un pays à savoir les institutions créatrices de marchés (celles qui protègent les droits de propriétés et garantissent l'exécution des contrats), les institutions de règlementation des marchés qui s'occupent des effets externes, des économies d'échelles et des informations imparfaites6; les institutions de stabilisation des marchés qui garantissent une inflation faible, réduisent l'instabilité macroéconomique et évitent les crises financières, et enfin les institutions de légitimation des marchés qui fournissent une protection et une assurance sociale, organisent la redistribution et gèrent les conflits. Plus loin encore, Kunic (2014) discute de trois classifications des institutions à savoir la catégorie de sujet dans laquelle il intègre les institutions juridiques politiques économiques et sociales; le degré de formalité qui renvoie à la définition large de North (1991) et enfin le degré d'intégration ou classification de Williamson (2000) qui est l'un des plus intéressant.
Partant de cette définition, plusieurs autres facteurs institutionnels peuvent influencer la cyclicité de la politique monétaire à savoir l'indépendance de la banque centrale et le régime de change qui sont des institutions économiques. En effet, selon qu'on se situe en régime de change fixe ou flexible, l'orientation cyclique de la politique monétaire diffère. De même, une banque centrale peut dévier ou non ses objectifs de politique monétaire selon qu'elle est sous la pression du gouvernement central ou qu'elle est totalement indépendante. La revue de la littérature économique relative au lien entre institutions et cyclicité de la politique monétaire met en exergue une divergence quant à l'effet des institutions sur la politique monétaire. Les résultats des chercheurs diffèrent qu'on se situe dans les pays développés ou en développement. Les travaux soutiennent que l'effet des institutions sur la cyclicité de la politique monétaire est positif (contra-cyclicité) dans les pays développés et négatif (procyclicité) dans les pays en développement (Calderon et al., 2003, 2004, 2016; Duncan, 2014).
En ce qui concerne les pays développés, la littérature est unanime en ce que la politique monétaire y est contra-cyclique et donc stabilisatrice, car ces pays sont dotés d'un cadre institutionnel solide. Cela est conforme aux résultats trouvés par Calderon et al., (2004) lorsqu'ils étudient l'effet des institutions sur les propriétés cycliques des politiques macroéconomiques. Ils trouvent que les pays qui mettent en œuvre des politiques contra-cycliques sont ceux dont le cadre institutionnel est robuste, dans son échantillon il s'agit essentiellement de pays avancés. Ce résultat est obtenu en analysant 20 EME sur la période 1990-2003. Duncan (2014) et Calderon et al., (2016) trouvent des résultats similaires à ceux de Calderon (2004). Ces auteurs trouvent que les pays dans lesquels la politique monétaire est stabilisatrice sont les pays dont les institutions sont de bonne qualité et fortes. En plus de cela, en analysant EME sur la période 1984-2008, Duncan (2014) montre qu'un choc négatif de demande extérieur conduit à la mise en œuvre de politique monétaire contra-cyclique lorsque les institutions sont solides. La désinflation conduit la banque centrale à baisser son taux d'intérêt. Calderon et al., (2016) trouvent que la démocratie dans ces pays permet de mener des politiques monétaires contra-cycliques ainsi que la corruption qui n'est pas généralisée. Avec la récente crise financière de 2007-2009 cela s'est encore vérifié. Les banques centrales de nombreux pays développés notamment des pays de l'OCDE et des USA ont mené des politiques monétaires anticycliques pour éviter à leurs économies des détériorations plus importantes (FMI, 2009); ces pays étant des références en matière de cadre institutionnel.
Dans les pays en développement la politique monétaire est pro-cyclique dans la mesure où en temps d'expansion (récession) les banques centrales mettent en œuvre des politiques accommodantes (de contraction) à cause d'un cadre institutionnel faible qui fait que les autorités manquent de crédibilité (Calderon et al., 2003, 2004; Duncan, 2014). Selon Calderon et al., (2016) le niveau de corruption dans ces pays ne permet pas d'exécuter des politiques contra-cycliques. Calderon et al., (2004) trouvent que les pays en développement mettent en œuvre des politiques monétaires pro-cycliques du fait des faibles institutions dont ils sont dotés. Ils trouvent parmi les 20 EME de son échantillon que, seules celles dont les institutions sont de faible qualité mettent en œuvre des politiques monétaires pro-cycliques. Calderon et al., (2003) montrent également que la politique monétaire est procyclique pour les pays dont le cadre institutionnel est moins robuste dans les pays du LAC, avec un niveau de risque pays élevé. Duncan (2014) va plus loin en montrant que les pays dotés de faibles institutions mettent en œuvre non seulement des politiques monétaires pro-cycliques, mais aussi que ces pays se caractérisent par une forte volatilité macroéconomique.
En examinant l'interaction entre le cycle économique, les flux de capitaux internationaux et la politique macroéconomique sur un échantillon de 104 pays sur la période 1960-2003, Kaminsky et al., (2005) ont relevé au sujet de la politique monétaire qu'elle est pro-cyclique dans les pays en développement et dans ceux en particulier qui ont un revenu intermédiaire supérieur. Plus loin, ils montrent que le cycle des flux de capitaux et le cycle macroéconomique se renforcent mutuellement dans ces pays. Yakhin (2008) a également analysé comment le niveau d'intégration financière d'une économie affecte la politique monétaire. Il trouve que lorsque le degré d'intégration financière est complet, la politique monétaire est optimale, donc contra-cyclique. Le pays est ouvert de façon accrue et n'a aucune restriction quant à l'accès aux marchés financiers internationaux. A l'inverse, lorsque le degré d'intégration financière est presque nul (autarcie financière), la politique monétaire est pro- cyclique. L'absence d'intégration financière induit une grande volatilité du taux de change.
La cyclicité de la politique monétaire dans les pays en développement a évolué avec le temps. Cette dernière tend à être de plus en plus contra-cyclique autant que dans les pays développés (Calderón et Schmidt-Hebbel, 2003; Coulibaly, 2012; McGetting et al., 2013). Coulibaly (2012) analyse les facteurs qui ont facilité l'adoption de politiques monétaires contra-cycliques dans les économies de marchés émergentes suite à la récente crise financière. Les résultats de cette étude montre que la différence observée autrefois entre les pays avancés et les pays en développement dans la mise en œuvre de politique contra-cyclique tend à disparaître. Comme facteurs ayant favorisés ce changement de politique dans les pays en développement, l'auteur note: la mise en place de meilleurs fondamentaux macroéconomiques, la réduction des vulnérabilités, l'ouverture accrue aux échanges et l'accroissement des flux internationaux de capitaux. Mais plus important encore, il précise que les déterminants principaux de ce changement sont l'adoption du ciblage de l'inflation et les réformes financières menées ces dernières décennies. McGetting et al., (2013) trouvent un résultat similaire. L'adoption du ciblage de l'inflation favorise la mise en œuvre de politiques monétaires contra-cycliques dans les pays en développement.
Toutefois, certains faits en Afrique subsaharienne sont susceptibles de relativiser ces résultats. Par exemple, lorsqu'on analyse l'évolution des taux de croissance économique et des taux d'intérêt pour un pays tel que le Libéria sur la période 2001-2007, il ressort de cette analyse un comportement procyclique de la politique monétaire. On remarque entre 2001 et 2002 une faible évolution du taux de croissance du PIB et qui en 2003 devient négatif; soit respectivement 2,91%, 3,76% et -30,14%. En même temps pour les taux d'intérêt évoluent à la hausse, soit donc 19,67% et 27%. De 2004 à 2007, les taux de croissance économique ont suivi une tendance haussière, soit respectivement 2,62%, 5,28% et 9,53% alors que les taux d'intérêt évoluaient à la baisse de l'ordre 6,20%, 6% et 2,99%. D'où le comportement procyclique. Paradoxalement, selon l'ICRG qui est largement utilisé dans la littérature en tant qu'indice de mesure de qualité institutionnelle pour différent pays, le Libéria est un pays doté d'une assez bonne qualité des institutions, en termes de stabilité du gouvernement, l'indépendance de la banque centrale et l'application de la démocratie.
III. APPROCHE MÉTHODOLOGIQUE D'ANALYSE DES FACTEURS DE GOUVERNANCE DE LA POLITIQUE MONÉTAIRE
Nous présentons ici le modèle, la stratégie d'estimation, la technique d'estimation, les données, l'échantillon et la période d'étude.
a) Le modèle économique
Etudier la cyclicité de la politique monétaire revient à analyser, estimer, la fonction de réaction des autorités monétaires lorsque l'économie fait face à un choc (positif ou non). C'est dans cette optique que Taylor (1993) développe une règle, qui permet de capter cette réaction. Cette règle est initialement formulée ainsi qu'il suit:
Dans le cadre de cette étude, nous spécifions une règle de Taylor conformément à l'étude de Calderon et al., (2004). Cette fonction de réaction est la suivante:
Les composantes cycliques de la production, du taux d'intérêt et de l'inflation sont obtenues en utilisant le filtre de Hodrick-Prescott (HP) avec car il s'agit de données annuelles; et désignent respectivement le pays et la période, est l'écart du taux d'intérêt par rapport à son niveau de long terme, représente l'écart du taux d'inflation par rapport à son niveau de long terme, est l'écart de production ou mesure du cycle économique et l'innovation. La présence de la variable retardée de la variable dépendante reflète l'effet des conditions monétaires initiales sur les décisions monétaires pour une période ultérieure. Dans la littérature, l'indicateur généralement utilisé pour capter les réactions de autorité monétaire est le taux d'intérêt nominal ou réel (Calderon et al, 2004; Duncan, 2014). Nous nous inscrivons dans cet ordre et nous utilisons le taux d'intérêt nominal ou taux directeur de la Banque Centrale.
b) La stratégie d'estimation
La stratégie d'estimation va se dérouler en deux temps. D'une part, nous évaluons l'effet des institutions politiques sur la cyclicité de la politique monétaire en Afrique subsaharienne. Pour ce faire, nous étendons l'équation de base (2) en mettant en interaction les variables institutionnelles politiques avec le cycle économique à travers un vecteur. Cependant, avant de poursuivre l'objectif qui précède nous déterminer au préalable, l'orientation cyclique de la politique monétaire dans cette région. Nous estimons donc l'équation 3 suivante:
Relativement à la cyclicité de la politique monétaire, trois situations peuvent ressortir de cette estimation selon le signe de à savoir que:
Si est positif, la politique monétaire est contracyclique ce qui signifie qu'une augmentation (diminution) de la production infère une augmentation (diminution) du taux d'intérêt de la Banque Centrale.
Si est négatif, la politique monétaire est procyclique, c'est-à-dire qu'une augmentation (diminution) de la production induit une diminution (augmentation) du taux d'intérêt directeur.
Si , la politique monétaire est acyclique décrivant son insensibilité aux fluctuations de l'activité économique.
Avec INS le vecteur des variables institutionnelles politiques (démocratie et corruption).
D'autre part, nous évaluons l'effet des institutions économiques sur la cyclicité de la politique monétaire. Pour ce faire nous étendons l'équation de base (2) en mettant en interaction les variables institutionnelles économiques avec le cycle économique à travers un vecteur, on obtient ainsi:
Avec INS le vecteur des variables institutionnelles économiques (indépendance de la banque centrale et régime de change).
c) Les variables spécifiées
Nos modèles de régressions émanent d'un modèle de base similaire. Ces derniers se différencient au niveau des variables institutionnelles. Comme variable dépendante nous avons le taux d'intérêt nominal. Les variables explicatives sont la variable taux d'intérêt retardé, l'inflation mesurée par l'indice des prix à la consommation (% annuel), et la production mesurée par le PIB réel. Les variables institutionnelles sont constituées d'une part d'institutions politiques que sont la corruption et la démocratie qui sont des
composantes de l'indice de risques politiques ICRG; et d'autre part d'institutions économiques à savoir l'indépendance de la banque centrale (IBC) et le régime de change (RC). Pour nos estimations, cette dernière variable est issue de la classification de facto d'Ilzetzki,
Avec: i = 1,..., N et t = 1,..., T qui désignent tour à tour le pays et la période;
: L'écart du taux d'intérêt par rapport à son niveau à long terme;
: L'écart de production défini comme l'écart du PIB réel par rapport à sa tendance à long terme;
: L'écart du taux d'inflation par rapport à son niveau de long terme.
d) La technique d'estimation
La méthode d'estimation adoptée est la méthode des moments généralisés (GMM) pour les modèles de panel dynamiques. Cette méthode nous permet de résoudre l'éventuel problème d'endogénéités de l'ensemble des variables indépendantes du modèle. Elle présente en outre l'avantage d'engendrer des instruments internes sur la base des variables indépendantes endogènes du modèle. Nous utilisons l'estimateur de la méthode des moments généralisés en système (GMM-SYS) initié par Blundell et Bond (1998). C'est un estimateur qui associe dans un système unique le modèle en niveau et le modèle en différence première. Afin de tester la validité des instruments, nous réalisons le test de Hansen comme préconisé par Arellano et Bond (1991), Arellano et Bover (1995) et Blundell et Bond (1998). Nous réalisons également le test d'auto corrélation des erreurs d'Arellano et Bond (1991) qui teste la corrélation sérielle de premier ordre des erreurs en niveau en testant la corrélation sérielle de second ordre des erreurs en différence.
e) Les données, l'échantillon et période d'étude
Les données sont tirées des statistiques de la Banque Mondiale WDI (2018), précisément le taux d'inflation (IPC) et le produit intérieur brut réel (PIB). Chaque pays de notre échantillon dispose de données sur au moins 10 ans. Le taux d'intérêt nominal est tiré de la base International Financial Statistics du FMI (2018) et du Global Financial Development Data base (2018). Les données relatives à l'inflation sont incomplètes pour certains pays. Celles relatives au PIB et au taux d'intérêt sont disponibles pour l'ensemble de l'échantillon. Les données relatives aux régimes de change sont tirées de la base montée par Ilzetzki, Reinhart et Rogoff (2016) actualisée. Les données relatives aux variables institutionnelles politiques sont tirées de la base du Groupe Political Risk Services, précisément les données relatives à la démocratie et la corruption. Les données relatives à l'indépendance de la banque centrale sont extraites de la base de Garriga (2016), plus précisément le taux de rotation des gouverneurs. La période de l'analyse de ce travail s'étend de 2000 à 2018 et porte sur un panel de 36 pays de l'Afrique Sub-Saharienne. Le choix de la période d'étude et la taille de l'échantillon s'est fait en tenant compte de la disponibilité des variables.
IV. RÉSULTATS ET DISCUSSIONS
Les institutions économiques (notamment le régime de change, la liberté monétaire, la liberté financière et l'indépendance de la banque centrale) peuvent jouer un rôle primordial dans l'influence de la cyclicité de la politique monétaire. Bobbo (2016) dans son étude sur la pro-cyclicité budgétaire montre que le régime de change est un déterminant de cette dernière. Il montre que l'appartenance aux régimes de change fixe et intermédiaire amplifie la pro-cyclicité budgétaire. En outre, Alpanda et Honig (2009) montrent que le niveau d'indépendance d'une banque centrale est un déterminant de l'existence des cycles monétaires politiques.
a) Analyse de l'effet de la gouvernance des institutions politiques sur la relation entre cyclicité de la politique monétaire et croissance économique en Afrique Subsaharienne
De manière globale, les résultats de cette recherche sont satisfaisants. Sur le plan économique, les tests de Wald nous amènent à confirmer la significativité globale et forte de nos modèles. En effet, les probabilités qui sont associées à ces tests sont plus petites que le seuil de 1% (Prob > chi2= 0,000) pour l'ensemble de nos régressions. De plus, les statistiques de Hansen sont concluantes pour l'ensemble de nos modèles et nous permettent de confirmer la validité des instruments. Elle est de façon générale supérieure au seuil de 10% (Prob > chi2= 0,103; Prob > chi2= 0,272 et Prob > chi2= 0,104). Enfin, les tests d'auto corrélations des résidus (AR(1) et AR(2)) sont aussi satisfaisants dans la mesure où les AR(1) sont acceptés et les AR(2) rejetés. En effet, ces derniers sont respectivement p>z = 0,0117 et p>z = 0,452, p>z = 0,0399 et p>z = 0,220 et enfin p>z = 0,0437 et p>z = 0,120. Les tests AR(2) ne permettent donc pas de rejeter l'hypothèse nulle d'absence d'auto corrélation au second ordre des résidus (tableau 1).
| Variable dépendante: composante cyclique du taux d'intérêt (2000-2018) | |||
| (1) | (2) | (3) | |
| VARIABLES | GMM-HP ( ) | ||
| 0.111 (0.119) | 0.0209 (0.0815) | 0.0491 (0.0811) | |
| GAP ( ) | 0.0163*** (0.00368) | 0.0178*** (0.00666) | 0.0151*** (0.00575) |
| -1.446** (0.736) | -7.371* (3.765) | -5.718*** (2.033) | |
| RDEM* | 2.212* (1.297) | ||
| CORR* | 2.738*** (0.857) | ||
| CONSTANT | -0.00916*** (0.00350) | -0.0725 (0.0719) | -0.0557 (0.0367) |
| Observations | 603 | 552 | 553 |
| Nombre de pays | 27 | 27 | 27 |
| Nombre d'instruments | 19 | 21 | 21 |
| Wald-test | 0 | 0 | 0 |
| AR (1) (p-value) | 0.0177 | 0.0399 | 0.0437 |
| AR (2) (p-value) | 0.452 | 0.220 | 0.120 |
| Hansen (p-value) | 0.103 | 0.272 | 0.104 |
| NOTE: * significatif à 10%, ** significatif à 5%, *** significatif à 1%. Les nombres entre parenthèses représentent les écarts-types. | |||
Sur le plan théorique, une importance de ce résultat réside en ce que la cyclicité de la politique monétaire dans les pays d'Afrique subsaharienne n'échappe pas au constat de pro-cyclicité qui est effectué dans les pays en développement d'une manière générale. Le signe négatif et significatif qui est associé au coefficient du cycle économique (-1,446) confirme que la politique monétaire dans les pays d'Afrique subsaharienne est bel et bien pro-cyclique. Ainsi, une augmentation ou amélioration de l'activité économique de 1% se traduit par une diminution des taux d'intérêt de l'ordre de 1,446%. Inversement, la dégradation de l'activité économique dans les pays de cette région se traduira par un resserrement des conditions monétaires. Ce résultat vient confirmer les travaux précédant sur l'orientation cyclique de la politique monétaire dans les pays en développement en général. Il est conforme aux résultats trouvés par Calderon et al. (2004, 2016), Duncan (2014). Au niveau particulier de l'Afrique subsaharienne, nous pouvons dire à la limite de nos connaissances que ce résultat pourrait être l'un des pionniers, les autres travaux étant effectués sur des cas particuliers tel que l'Afrique du sud et le Nigéria. L'interprétation économique qui ressort de ce résultat est que dans les pays d'Afrique subsaharienne, la politique monétaire en tant que politique macroéconomique ne constitue pas un outil de stabilisation de l'activité économique. Les différents coefficients montrent alors de façon plus claire et plus prononcée, une réaction positive des autorités monétaire vis-à-vis de l'inflation. Enfin, un élément reste non-négligeable, coefficient associé à la variable dépendante retardée et statistiquement différent de zéro. Il y a une certaine persistance des décisions monétaires passées, sur celles encours (graphique 1).
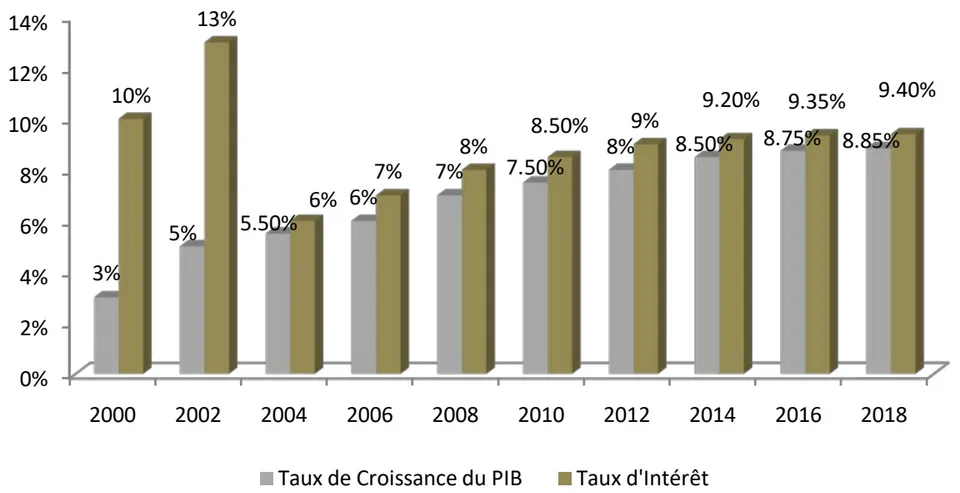
Graphique 1: Évolution des moyennes de taux de croissance économique et des taux d'intérêt pour les pays qui mettent en œuvre des politiques monétaires contra-cycliques (Botswana, Zambie, Afrique du sud).
En outre, plus important encore et en relation avec l'objectif principal, les variables institutionnelles politiques à savoir le niveau de responsabilité démocratique et la corruption sont statistiquement significatives et différentes de zéro. Dans les colonnes 2 et 3 on peut observer des coefficients positifs et significatifs en ce qui concerne chacune de ces variables en relation avec la nature pro-cyclique de la politique monétaire. De manière précise, le niveau de responsabilité démocratique est significatif au seuil de 10% et la corruption l'est au seuil de 1%. L'implication économique de ces résultats est que ces deux institutions politiques accentuent la pro-cyclicité de la politique monétaire dans les pays d'Afrique subsaharienne.
b) Évaluation de l'effet de la gouvernance des institutions économiques sur la relation entre cyclicité de la politique monétaire et croissance économique en Afrique Subsaharienne
L'Afrique subsaharienne est la région au monde qui présente le niveau moyen le plus élevé de corruption. La région en 2017 présente un score de 32 contre 44,19 en Amérique, 44,39 en Asie et 66,35 en Europe, le score le plus faible représentant le niveau le plus élevé de corruption. Il en est de même pour l'état de la responsabilité démocratique dans les pays de cette région. Les niveaux de responsabilité démocratique selon l'ICRG sont distribués avec des scores allant de 0 (pour les autocraties) à 6 (pour les véritables démocraties). Sauf qu'on peut se rendre compte que la grande majorité des pays d'ASS obtient des scores oscillant en 1,5 et 3. Les pays d'ASS sont beaucoup plus rangés dans la catégorie des démocraties dominées (graphique 2).
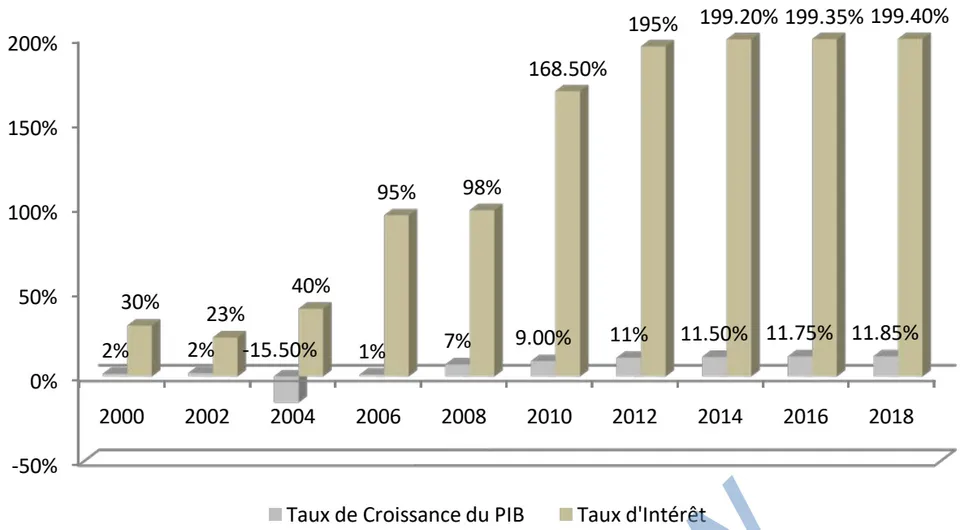
Ce faible niveau de démocratie dans ces pays a donc pour effet d'amplifier ce comportement procyclique de la politique monétaire. Les gouvernements dans ces pays infère véritablement dans la mise en œuvre des politiques monétaires, entrainant ainsi ce biais pro-cyclique (tableau 2).
| Variable dépendante: composante cyclique du taux d'intérêt (2000-2018) | |||
| VARIABLES | GMM-HP ( ) | ||
| -0.0177 (0.0727) | 0.146*** (0.0359) | 0.463*** (0.0613) | |
| GAP (y) | 9.787* (5.210) | -2.927* (1.657) | 5.443*** (1.407) |
| GAP ( ) | 0.0120*** (0.00452) | 0.0128** (0.00591) | 0.00646*** (0.000983) |
| CBI* | -24.25** (9.972) | ||
| Fixe* | 3.769* (2.043) | ||
| Int_Flex* | -7.403*** (2.514) | ||
| CONSTANT | -0.0404 (0.0309) | -0.0289 (0.0296) | -0.0627 (0.0662) |
| Observations | 405 | 553 | 431 |
| Nombre de pays | 26 | 27 | 26 |
| Nombre d'instruments | 22 | 19 | 21 |
| Wald-test | 0 | 0 | 0 |
| AR (1) (p-value) | 0.0146 | 0.0474 | 0.0605 |
| AR(2) (p-value) | 0.103 | 0.183 | 0.217 |
| Hansen (p-value) | 0.265 | 0.169 | 0.166 |
En procédant à des régressions avec les variables institutionnelles prises individuellement, nous avons réalisé pratiquement trois régressions. Ainsi le test de Wald est concluant pour l'ensemble de ces estimations. Ce dernier indique que les modèles sont globalement significatifs (Prob > chi2= 0,000). En outre, nos instruments sont également valides. Le test de sur identification de Hansen qui a été privilégié pour cette analyse nous le confirme pour tous les modèles. La P-value est supérieur au seuil de 10% pour toutes les régressions, ne permettant pas ainsi de rejeter l'hypothèse nulle de la validité des instruments. Enfin, les tests d'auto corrélations des résidus (AR(1) et AR(2)) sont également satisfaisants dans la mesure où l'AR (1) est accepté et l'AR (2) rejeté pour toutes nos régressions, ils ne permettent donc pas de rejeter l'hypothèse nulle d'absence d'auto corrélation au second ordre des résidus.
Sur le plan théorique, il faut déjà préciser que les résultats confirment notre deuxième hypothèse spécifique, c'est-à-dire que l'indépendance de la banque centrale et l'appartenance à un régime de change flexible réduisent considérablement le caractère pro-cyclique de la politique monétaire dans les pays d'Afrique subsaharienne. En effet, un coefficient négatif et significatif au seuil de 5% est associé à l'interaction entre le cycle économique et l'indépendance de la banque centrale, soit -24,25. Ce signe négatif signifie simplement que plus une banque centrale est indépendante, moins la conduite de la politique monétaire sera déstabilisante (pro-cyclique). Ce résultat est conforme à celui trouvé par Duncan (2014). Aussi, le tableau de résultat présente un coefficient négatif et très significatif associé à l'interaction entre le cycle économique et l'appartenance à un régime de change flexible ou intermédiaire, soit -7,403. L'interprétation économique de ce résultat n'est autre que celle qui a été faite plus haut, l'appartenance à un régime de change flexible ou intermédiaire réduit de façon significative la conduite pro-cyclique de la politique monétaire. Par contre, en régime de change fixe, la procyclicité de la politique monétaire est amplifiée. Ce résultat, va dans le sens de celui trouvé par Bobbo (2016) bien qu'ayant travaillé sur la politique budgétaire.
V. CONCLUSION
Dans cet article, nous avons examiné l'effet de la gouvernance des institutions dans la relation qui existe entre la réaction des autorités monétaires lorsque l'économie fait face à un choc et la croissance économique dans les pays de l'Afrique Sub-Saharienne. Pour y arriver, des estimations économétriques ont été faîtes en utilisant la Méthode des Moments Généralisés (MMG) en panel dynamique de 36 pays de la zone sur la période allant de 2000 à 2018. Les estimations empiriques ont été précédées des tests de dépendance des économies (Pesaran, 2004) et des tests de stationnarité de seconde génération (Pesaran, 2007). L'application du test de dépendance a montré l'existence de l'interdépendance entre les économies d'ASS. Le modèle à effet fixe a permis de corriger l'hétéroscédasticité et l'auto corrélation. Les résultats obtenus montrent que la politique monétaire en tant que politique macroéconomique ne constitue pas un outil de stabilisation de l'activité économique. De manière précise, le faible niveau de responsabilité démocratique et la corruption accentuent le comportement procyclicité de la politique monétaire dans les pays d'Afrique subsaharienne. Les gouvernements infèrent véritablement dans la mise en œuvre des politiques monétaires, entrainant ainsi ce biais pro-cyclique. L'indépendance de la banque centrale et l'appartenance à un régime de change flexible réduisent considérablement le caractère pro-cyclique de la politique monétaire. La qualité de la gouvernance des institutions a un potentiel optimal pour la promotion d'une croissance économique dans l'Afrique Subsaharienne. L'originalité de cette étude réside sur l'application de la théorie des institutions (politiques et économiques). Les institutions économiques (notamment le régime de change, la liberté monétaire, la liberté financière et l'indépendance de la banque centrale) peuvent jouer un rôle primordial dans l'influence de la cyclicité de la politique monétaire. L'introduction de l'indice ne pouvant pas constituer une barrière à l'entrée d'autres firmes (Avom et al., 2017).
Plus précisément, nos résultats montrent qu'en utilisant simultanément la gouvernance des institutions politiques et économiques dans la relation entre la cyclicité de la politique monétaire et la croissance économique (Diallo, 2009), alors que l'appartenance aux régimes de change fixe et intermédiaire renforce la mise en œuvre des politiques monétaire procycliques, les régimes de change flexible poussent plutôt à la baisse l'ampleur de la procyclicité de la politique monétaire. Il en est ainsi parce que contrairement aux régimes fixes, les pays membres des régimes flexibles ont la possibilité d'utiliser conjointement les instruments monétaire et budgétaire pour stabiliser leur économie. Cette relative liberté rend facile l'utilisation de la politique monétaire pour réduire les fluctuations conjonctuelles des économies. En définitive, la principale contribution de cette étude est d'avoir mis en évidence que l'appartenance d'un pays à un régime de change donné influence la dynamique de la politique monétaire par rapport à son cycle économique.
ANNEXE
Liste des pays d l'Afrique Subsaharienne de l'échantillon
Afrique du Sud, Algérie, Angola, Bénin, Botswana, Burkina Faso, Burundi, Cameroun, Capt Vert, Côte d'Ivoire, Djibouti, Érythrée, Éthiopie, Gabon, Gambie, Ghana, Guinée, Guinée Équatoriale, Guinée-Bissau, Kenya, Lesotho, Madagascar, Malawi, Mali, Mauritanie, Île Maurice, Maroc, Mozambique, Namibie, Niger, Nigéria, République arabe d'Égypte, République Démocratique du Congo, République du Congo, Rwanda, Sao Tome et Principe, Sénégal, Seychelles, Sierra-Leone, Soudan, Swaziland, Tanzania, Tchad, Togo, Tunisie, Ouganda, Zambie, Zimbabwe.