
Résumé- L'objectif de ce papier est d'évaluer l'effet de la qualité des institutions dans la relation qui existe entre l'inclusion financière et la croissance économique dans les pays de l'Afrique Sub-Saharienne. Pour y arriver, des estimations économétriques ont été faîtes en utilisant la Méthode des Moments Généralisés (MMG) en panel dynamique de 36 pays de la zone sur la période allant de 2000 à 2018. Les résultats obtenus montrent que les institutions exercent un rôle dans la relation entre l'inclusion financière et la croissance économique. Il n'existe pas une relation significative entre l'inclusion financière et la croissance économique. La qualité des institutions politiques conditionnent une relation significative entre l'inclusion financière et la croissance économique. Un cadre juridique efficace, la stabilité politique et un faible niveau de corruption augmentent fortement l'inclusion financière et stimulent les prêts. L'effet positif des stratégies d'inclusion financière sur la croissance économique ne s'observe pas sans l'amélioration des institutions. La qualité des institutions a un potentiel optimal pour la promotion d'une croissance économique dans l'Afrique Subsaharienne.
Motsclés: gouvernance des institutions, cyclicité de la politique monétaire, croissance économique, MMG.
I. INTRODUCTION
L'intermédiation financière soulève toujours des questionnements sur sa contribution dans le développement économique des pays. En Afrique Subsaharienne, le financement constitue un enjeu capital et des défis importants. Les deux dernières décennies sont marquées par de nombreuses initiatives de développement, en faveur du relèvement de la croissance et de l'amélioration du système financier, afin de limiter la pauvreté. En Afrique subsaharienne précisément, dans un contexte où les banques et les établissements de micro finance dominent l'activité du financement de l'économie, la relation entre l'intermédiation financière et le bien-être des individus s'établit selon le degré d'inclusion financière des agents (Saab, 2018) et selon la qualité des institutions (Beck, 2016). Ainsi, l'inclusion financière ou la finance inclusive constitue un levier important pour le développement des économies en expansion, car elle permet d'augmenter le revenu des agents, réduire la pauvreté et créer de l'emploi (Pearce, 2011; Park et Mercado, 2015).
Pour Demirgüç-Kunt et Klapper (2012), l'inclusion financière permet la participation de tous les individus aux services financiers en fournissant un ensemble de produits/services financiers de proximité à toutes les couches sociales, notamment celles exclues des services financiers classiques. L'inclusion financière concerne des groupes d'individus présentant des difficultés d'usage et d'accès à un compte bancaire, aux moyens de paiement, au crédit et aux produits d'épargne. C'est une situation économique suivant laquelle les individus et les entreprises ont accès à des services financiers de base (Amidžić et al., 2014). Sarma (2008) souligne qu'il s'agit d'un ensemble de moyens qui assure l'accessibilité, la disponibilité et l'usage des services financiers à prix abordable, pour tous les membres d'une économie. Il existe donc dans la littérature un consensus suivant lequel l'inclusion financière constitue un ensemble de dispositifs contribuant à lutter contre l'exclusion bancaire et financière, et le secteur de l'intermédiation financière occupe une position centrale. Ainsi, la lutte contre l'exclusion bancaire est un enjeu de responsabilité sociale des banques (Gloukoviezoff, 2008). La participation des agents aux services financiers classiques (règlementés) ou alternatifs1 (progressivement règlementés), contribue à soutenir l'investissement productif, réduire la pauvreté et donc à augmenter la croissance économique (Park et Mercado, 2018).
Si l'intervention de l'Etat est souhaitable pour limiter les contraintes liées au financement des agents, alors la qualité des institutions constitue un facteur non négligeable dans la contribution macroéconomique de l'inclusion financière (Dabla-Norris et al., 2015). Au-delà d'être un cadre donné des comportements économiques, les institutions sont essentielles pour le fonctionnement d'une économie (North, 1990). Les institutions constituent un ensemble de règles et de normes établies de façon consensuelle dans une société afin d'orienter des comportements. Selon North (1991), les institutions se distinguent par des aspects formels qui peuvent changer très rapidement (constitution, règlementation, lois), et par des aspects informels qui ne se modifient pas aisément mais progressivement (modèle de comportement, lignes de conduite, contrats, routines, us et coutumes). Les travaux de Rodrik (2005) proposent quatre catégories d'institutions à savoir: (1) les institutions de création de marché, illustrées par des contrats applicables, un pouvoir judiciaire efficace; (2) les institutions de règlementation des marchés, illustrées par des agences de règlementations; (3) les institutions de stabilisation des marchés, illustrées par les banques centrales et les ministères en charge des questions économiques et financières; (4) les institutions de légitimation des marchés, qui sont chargés de la protection des individus et des sociétés.
Les effets de la règlementation et de la stabilité sociale sont capturés par les trois premières catégories (Kaufmann et al., 2009); et, la dernière catégorie relève d'une interprétation du coût social de la production et de son implication organisationnelle, analysées par les coûts de transactions (Coase, 2005). Cette explication justifie l'idée suivant laquelle les niveaux de développement financier et d'inclusion financière dans les économies divergent selon la qualité des institutions (Chinn et Ito, 2006; Ajide, 2017). En insistant sur le rôle de la qualité des institutions politiques dans le développement financier, ou plus exactement dans l'inclusion financière, nous prolongeons la pensée de ces derniers auteurs. En effet, ceux-ci démontrent qu'il existe des déterminants institutionnels qui conditionnent l'activité financière et son développement. Selon Acemoglu et al., (2005), la stabilité politique, l'absence de violence et la qualité de la régulation, et l'analyse des facteurs institutionnels soutiennent la relation entre inclusion financière et croissance.
L'Afrique subsaharienne présente des particularités dans son rythme de croissance. Cette région a connu depuis plus d'une décennie une forte croissance économique. Au début de la décennie 2010 elle est comprise entre 5% et 7%, et par la suite au cours de cette période, la chute des prix des matières premières a entraîné la contraction de l'activité sur tout le continent. Avec une croissance économique de 2,6% et une croissance démographique de 2,7% dans l'ensemble en 2017, les perspectives potentielles sont prometteuses grâce à la diversification économique, aux programmes d'investissement publics et à des réformes économiques (FMI, 2017; Banque mondiale, 2018). Les statistiques de WDI (2017, 2018) sur l'inclusion financière et sur la croissance économique montrent que parallèlement à cette croissance économique nettement plus relevée que celle des pays développés, le taux de bancarisation en Afrique subsaharienne reste encore faible comparativement au reste du monde. De 2011 à 2017, il est passé en moyenne d'environ 10% à 20%, alors que pour la même période dans le reste du monde, le taux de bancarisation se situe entre 50% et 80%.
Entre les pays de cette partie du continent, il existe également de fortes disparités. En zone CEMAC, le taux de bancarisation n'a jamais atteint 15% entre 2010 et 2018, tandis qu'en UEMOA, il oscille entre 15% et 16% de 2015 à 2017. Dans les pays anglo-saxons, notamment au Kenya et chez les deux premières puissances économiques que sont le Nigéria et l'Afrique du Sud, les taux de bancarisation vont au-delà de 60% en moyenne (Global Findex 2018). En observant simultanément les taux de croissance économique et de bancarisation dans cette dernière base de données, l'on constate des particularités. Dans les pays de la zone franc marqués par la pauvreté en milieu rurale et urbain, particulièrement en zone UEMOA, les taux de bancarisation pour la période allant de 2010 à 2018 sont respectivement de 9,3%, 11,6%, 12%, 12,4%, 14,5%, 15%, 15,8%, 16,8%, avec pourtant des rythmes de croissance relativement élevés (oscillant entre 4% et 6%). Or en Afrique du Sud par exemple, les taux de croissance oscillent entre 0% et 3% sur la même période, avec des taux de bancarisation allant au-delà de 90% (WDI, 2018).
Le constat suivant lequel les taux de bancarisation et de croissance économique n'évoluent pas de façon linéaire, pousse à croire qu'il existe des caractéristiques institutionnelles qui conditionnent la relation entre l'inclusion financière et la croissance économique. Demirgüç-Kunt et al., (2013) soulignent que les populations ayant un revenu disponible situé dans les 40% les plus faibles, sont les plus exclus financièrement; ce constat dans l'usage des services financiers, propre aux pays les moins avancés, peut relever des caractéristiques socioéconomiques, sociologiques, juridiques, religieuses ou culturelles surtout dans les zones rurales. Ce constat s'explique par une préférence élevée pour la liquidité. En effet, les PME ont un accès limité au système financier formel, et les entités financières informelles dominent largement l'activité de financement; ces dernières captent approximativement 85% des emprunteurs en 2014 (Guérineau et Jacolin, 2014).
D'après Dabla-Norris et al., (2015), la finance numérique, bénéficiant d'un bon encadrement des institutions de développement des marchés, a exercé une incidence sur l'amélioration du taux d'inclusion financière en Afrique de l'Est notamment au Kenya. Ainsi, l'extension de l'inclusion financière aux plus pauvres permet de rendre visible l'impact de cette dernière sur la croissance économique (op.cit.). Ces derniers soulignent par exemple, qu'un relèvement du PIB en Uganda, au Kenya et au Mozambique s'effectuent à partir d'un seuil de ratio crédit/investissement respectivement pour ces pays de 0,39%, 0,63% et 0,39% grâce à un meilleur accès aux services financiers, de 0,35%, 0,47% et 0,51% grâce à une meilleur profondeur financière, et de 0,12%, 1,17% et 0,60% grâce à une intermédiation financière efficient en termes de coûts. Il semble évident qu'un faible niveau de PIB par habitant en ASS et dans la zone franc en particulier, contribue à une faible bancarisation (et donc à une réduction de l'offre des services financiers), et inversement.
Etant donné que les pays d'ASS présentent globalement des insuffisances institutionnelles, cette faiblesse est plus accentuée dans la zone franc, alors que les économies s'y situant bénéficient d'une bonne stabilité macroéconomique (Guérineau et Jacolin, 2014). L'inclusion financière étant étroitement liée au développement de l'intermédiation financière, l'amélioration dans l'usage des services financiers se traduit par une relation de bonne confiance entre les établissements financiers au niveau de la réalisation des contrats. Cette confiance s'aligne suivant le contexte institutionnel du système financier qui à son tour influence la stabilité financière (Detragiache et al., 2008) , la volatilité économique et donc la croissance économique (Sahay et al., 2015). L'application des règles prudentielles et de gouvernance font généralement défaut en ASS en termes de qualité. Cependant, les réformes y sont en cours mais de façon hétérogène. D'après l'indice Mo Ibrahim (2017), la gouvernance globale des pays d'ASS semble s'améliorer depuis plus de cinq ans. En effet, 26 pays connaissent une progression plus ou moins accélérée dans la gouvernance globale; les pays les mieux notés, parmi lesquels le Kenya, le Sénégal, la Cote d'Ivoire et le Togo, connaissent une progression dans le même sens des taux de bancarisation et de croissance économique (WDI, 2017; Rapport Mo Ibrahim, 2017). Les pays qui présentent un signal d'alerte dans la gouvernance globale, à savoir par exemple, le Cameroun, le Congo et l'Angola, connaissent une progression des taux de bancarisation sur cinq ans, sans que la croissance ne suive à la hausse.
L'hypothèse principale est que la bonne gouvernance des institutions contribue à expliquer l'inclusion financière prévalant dans la zone et/ou de la volatilité de la croissance économique. La gouvernance des institutions sont des règles formelles et informelles qui régissent les interactions humaines. Elle définie l'exercice de l'autorité politique, économique et administrative dans le cadre de la gestion desdites institutions (PNUD, 1997). Le problème qui se pose est donc celui d'un niveau toujours persistant du taux de bancarisation des populations qui se traduit par de faibles performances macro-économiques. L'effet positif des stratégies d'inclusion financière sur la croissance économique ne s'observe pas sans l'amélioration des institutions. Peut-on alors penser que le niveau de croissance économique obtenu par ces pays, qui est supposé financer le développement et générer de la croissance, soit tributaire de cette gouvernance des institutions?
L'objectif de cet article est donc d'une part d'évaluer l'effet de la gouvernance des institutions dans la relation qui existe entre l'inclusion financière et la croissance économique dans les pays d'Afrique subsaharienne, et d'autre part de mettre en évidence des propositions à partir desquelles les politiques de développement pourront s'appuyer. Cette problématique nous semble légitime, car à notre connaissance aucune étude n'a encore été faite sur le rôle de la gouvernance des institutions dans la relation entre l'inclusion financière et la croissance économique dans les pays d'Afrique subsaharienne. Le présent article vise donc à combler ce vide. La suite de l'article se présente de la manière suivante: La deuxième section présente la revue de la littérature. La troisième section, quant à elle, expose la démarche méthodologique. La quatrième section présente les résultats obtenus et leurs discussions. La cinquième section conclut l'étude.
II. REVUE DE LA LITTERATURE
Les économistes ne s'accordent pas jusqu'aujourd'hui sur le rôle de la gouvernance des institutions dans la relation qui existe entre l'inclusion financière et la croissance économique. Certains pensent que la gouvernance des institutions améliore l'effet positif de l'inclusion financière sur la croissance économique. D'autres par contre, démontrent que l'inclusion financière combinée à la gouvernance des institutions n'est pas toujours source de croissance économique en Afrique Subsaharienne.
a) Institutions, inclusion financière et croissance économique: une analyse théorique
Selon les tenants de la première thèse, c'est-à-dire ceux qui soutiennent l'idée selon laquelle l'inclusion financière combinée à la gouvernance des institutions a un effet positif la croissance économique dans les PED. La bonne gouvernance constitue un préalable nécessaire à la gestion de la réaction des autorités monétaires à travers la lutte contre la corruption et la fraude fiscale. La qualité de la gouvernance des institutions sera bonne dans les pays Subsaharien et la valorisation des dépenses publiques se fera aisément. En se penchant sur les caractéristiques de la relation entre l'inclusion financière et la croissance économique en ASS, il semble que les institutions constituent un facteur explicatif non négligeable, pour comprendre les différences constatées sur cette relation dans les pays ASS. L'inclusion financière agit sur la croissance à travers des canaux similaires à ceux du développement financier, car elle débouche sur un accroissement des volumes d'épargne et de crédit (Dabla-Norris et al., 2015; Sahay et al., 2015). L'étude du lien entre l'inclusion financière et croissance est nécessaire, non seulement pour situer le cadre théorique, mais également pour identifier les limites de cette interrelation et trouver les contributions d'ordre institutionnel.
Les travaux fondateurs de Bagehot (1873) et de Schumpeter (1912), puis ceux de Keynes (1936) ont généré une littérature assez abondante et diversifiée sur les liens de causalité entre l'intermédiation financière et la croissance. L'analyse de la relation entre la sphère financière et la sphère réelle de l'économie ne fait pas l'unanimité au sein des différentes écoles de pensée. En effet pour certains, le développement financier est le résultat de la croissance économique (Keynes, 1936; Robinson, 1952; Friedman et Schwartz, 1963), alors que pour d'autres, les arguments sont plutôt en faveur d'un effet positif du développement financier sur la croissance économique (Gurley et Shaw, 1960; Hicks, 1969; McKinnon, 1973 et Shaw, 1973). Ces derniers arguments théoriques sont à la base des modèles de croissance endogène tenant compte des effets du développement financier sur l'économie réelle (Pagano, 1993; Bencivenga et Smith, 1991; King et Levine, 1993). Les effets macroéconomiques de l'inclusion financière découlent empiriquement de ces arguments théoriques. Ainsi, la prise en compte du contexte institutionnel constitue une contribution majeure de la recherche dans la décennie 90, tant sur un plan théorique qu'empirique: c'est la naissance du lien tripartite finance-croissance-institutions dans la littérature économique.
Le débat sur le lien tripartite finance-croissance-institutions est lancé grâce aux travaux d'Arestis et Demetriades (1996). Ils remarquent que le cadre institutionnel, notamment les facteurs institutionnels et les politiques du secteur financier, affecte la relation entre la finance et la croissance. Ainsi, les considérations politiques et institutionnelles à l'endroit du secteur financier permettent de mieux prédire la croissance. D'après eux, ce sont les caractéristiques des institutions financières qui contribuent le mieux à expliquer les différences constatées portant sur le lien de causalité « finance - croissance » selon les pays. Dans le même ordre d'idées, Levine (1999) précise que la composante légale et régulatrice du système financier est positivement associée à la croissance économique. Il atteste que les réformes judiciaires et règlementaires qui améliorent le fonctionnement du secteur financier d'une nation, induisent une accélération de la croissance à long terme, en mettant l'accent sur le rôle de l'environnement prudentiel pour expliquer cette causalité.
Demirgüç-Kunt et Maksimovic (1998) déduisent plutôt que c'est l'environnement judiciaire et politique pris au sens large qui explique le mieux cette dernière. En effet, de bons scores sur le système législatif et judiciaire d'un pays suscitent la confiance des bailleurs de fonds. Ils facilitent la croissance des firmes, et donc contribuent à l'augmentation de la valeur ajoutée par leurs investissements. Ce dernier point de vue est conforté par les analyses de Beck et al., (2006) qui prennent en compte l'origine légale et les sources de droit pour évaluer les effets du développement de l'intermédiation financière sur la croissance économique; pour tenter d'expliquer les différences de résultats constatées suivant les pays. Ainsi, dans l'analyse de l'interrelation entre les institutions, la finance et la croissance, il est donc mis en surface une divergence selon les types d'institutions.
b) Enseignements empirique de la relation entre Institutions, inclusion financière et croissance économique
Dans les travaux empiriques récents, il émerge un consensus suivant lequel il existe des effets différenciés des indicateurs institutionnels propres à chaque contexte économique, mais cependant la divergence suivant le type d'institutions demeure. Demetriades et Law (2006) puis Yahyaoui et Rahmani (2009) attestent d'une contribution significative et à long terme du développement financier sur la croissance dans les pays à hauts revenus et à revenus intermédiaires lorsque les institutions sont bonnes. Cependant dans les pays à faibles revenus, la qualité institutionnelle est un déterminant plus robuste de la croissance économique, comparativement à la qualité du système financier. Il paraît donc évident, que sans une bonne gouvernance, les effets positifs attendus du développement financier sur la croissance sont substantiellement faibles. La stratégie de modélisation sur 72 pays en voie de développement classés par catégories pour une période allant de 1978 à 2000 et les tendances dégagées de ces études, permettent donc de déduire les effets différents de variables institutionnelles et de développement financier selon les contextes économiques: c'est une plus-value à l'analyse de Levine (1999).
La limite de certaines études est de supposer un comportement linéaire de l'effet du développement financier sur la croissance suivant les niveaux de développement des institutions, or la relation entre finance et croissance est non-linéaire d'après les travaux d'Arcand et al., (2012) et de Pagano (2013), et demeure influencée par l'origine légale du système financier (Beck et al., 2003). Cette non-linéarité présente dans la relation « institutions–finance-croissance », justifie l'utilisation des effets de seuil dans les modélisations les plus récentes. Les travaux de Law et al., (2013) vont dans ce sens. Leurs analyses sur le lien entre finance et croissance mettent en exergue les effets de seuil relatifs à la qualité institutionnelle en général. En utilisant un modèle de régression conçu avec effets de seuil afin de capturer les dynamiques institutionnelles dans la relation finance et croissance, les conclusions indiquent qu'il existe un certain seuil d'institutions à partir duquel la finance est positive pour la croissance, et en deçà duquel le développement financier produit des effets insignifiants sur la croissance économique. Ces investigations apportent une contribution particulière dans l'analyse de l'interaction « institutions - sphère financière - sphère réelle » selon chaque aire géographique et culturelle.
Bien qu'accordant une grande importance au cadre institutionnel en général, beaucoup d'études empiriques renseignent très peu sur le rôle que jouent les institutions de régulation financière. Seules quelque unes (et les plus récentes) insistent, sans toutefois rejeter le rôle du gouvernement, sur l'apport des instances et des systèmes de régulation financière dans le lien tripartite. Panizza (2014), en effectuant une analyse structurée de la littérature sur les différentes composantes du débat « finance-croissance », propose une investigation poussée sur une considération institutionnelle rattachée à la composante financière. Selon lui, il parait évident que la contribution des banques d'État est optimal dans les pays abritant des systèmes financiers peu développés et, dont la structure financière est basée sur l'intermédiation bancaire. Pour Luintel et al., (2016), la structure financière est une composante institutionnelle digne d'intérêt dans la recherche sur la causalité tripartite, car le dynamisme des marchés de capitaux, observé dans les systèmes financiers basés sur le marché, reflète un bon développement financier et relève de façon significative la croissance économique. Suite à des observations couvrant 69 pays sur une période allant de 1989 à 2011, les auteurs démontrent que l'activité des systèmes financiers basés sur le marché génère un impact assez important sur la croissance économique des pays à hauts revenus, et non sur celle des pays à moyens et faibles revenus. Cependant, cette structure financière est influencée par d'autres variables institutionnels propres au secteur financier.
Les travaux de Law et al., (2017), sur un panel de 87 pays (de 1984 à 2014), dégagent une particularité selon laquelle les institutions suivant la classification de Rodrik (2005), occupent un rôle médiateur dans la participation du marché financier au processus de croissance. Ainsi, ces résultats sont plus robustes sur la période d'avant crise financière de 2007-2008, et confirment l'avis selon lequel les institutions de régulation financière influencent probablement le mieux le développement économique et financier d'une nation. En suivant les travaux de Sahay et al., (2015), et de Kim et al., (2018) mettant en évidence des effets macroéconomiques de l'inclusion financière, et étant donné qu'elle revêt un caractère multidimensionnel (Sarma, 2008; Sarma, 2010; Sarma, 2012), une relation peut s'établir entre ce concept et la croissance économique, suivant la qualité de développement des institutions (Law et al., 2013). Si la relation entre l'inclusion financière et la croissance économique n'est pas toujours établie, surtout hors d'un contexte de développement technologique (Saab, 2018), alors le contexte institutionnel peut garantir une relation significative entre l'inclusion financière et la croissance économique (Zulkhibri et Ghazal, 2016). En suivant Demetriades et Law (2006) ainsi que Yahaoui et Rahmani (2009), nous ne mettons pas de côté l'idée suivant laquelle pour un niveau donné de qualité institutionnelle, la relation entre l'inclusion financière et la croissance devient significative.
L'Afrique sub-saharienne est une région très peu étudiée par la plupart des auteurs. La divergence des résultats dans les travaux précédents et l'absence d'analyse sur le taux d'inclusion financière suscitent une interrogation sur la nature des institutions qui assure un effet positif de la finance inclusive sur la croissance. Un axe d'investigation sur 17 pays d'Afrique subsaharienne est donné par les travaux de Law et al., (2017) sur les institutions de développement des marchés en général, pour analyser la relation entre l'inclusion financière et la croissance économique en Afrique subsaharienne. D'après Villieu (2010), quelques modèles théoriques mettant en relation le développement financier et la croissance économique font ressortir une non-linéarité entre ces variables. La relation entre finance et croissance serait conditionnelle aux différentes situations des économies lors des estimations. Cette relation qui n'est significativement positive qu'au-delà d'un certain seuil de développement financier. La question de l'effet de seuil dans la relation entre le développement financier et la croissance économique à donner des explications sur les facteurs de cette nonlinéarité, au rang desquels la qualité des institutions semble y jouer un rôle important.
III. APPROCHE METHODOLOGIQUE D'ANALYSE DES FACTEURS DE QUALITE DES INSTITUTIONS DU CRÉDIT BANCAIRE
Nous présentons ici le modèle, la stratégie d'estimation, la technique d'estimation, les données, l'échantillon et la période d'étude.
a) Le modèle économique
Pour atteindre notre objectif principal et tester nos hypothèses de recherche, il convient nécessairement dans notre recherche, de circonscrire notre échantillon sur une période allant de 2000 à 2018 sur 36 pays d'ASS suivant la disponibilité des séries sur les données financières et institutionnelles. Nous analysons la relation entre l'inclusion financière et la croissance économique. En suivant les travaux de Kim et al., (2018) relatifs à l'effet de l'inclusion financière sur la croissance économique dans les pays de l'OIC, nous adoptons un modèle de panel dynamique dont l'estimation s'effectue par la méthode des moments généralisés (GMM) en système. La méthode d'estimation utilisée est suggérée par Arellano et Bond (1991), elle permet de réduire une éventuelle corrélation entre la variable endogène et le terme d'erreur. Toutefois avant d'effectuer cette estimation, il convient de procéder à une transformation logarithmique de la variable PIB par habitant et des variables de l'inclusion financière, parce que cette transformation permet de mieux interpréter les variations de la variable dépendante engendrées par les variables indépendantes, par l'observation des élasticités. Ainsi, pour mieux examiner la relation entre l'inclusion financière et la croissance économique, nous effectuons séparément trois estimations GMM, vu que l'on a trois variables d'inclusion financière. La spécification du modèle linéarisée est la suivante:
L'estimation permet de déceler des perspectives sur l'interaction dynamique entre l'inclusion financière et la croissance économique et de conclure d'un effet positif de l'inclusion financière sur la croissance dans notre recherche. Nous analysons le rôle des institutions dans la relation entre l'inclusion financière et la croissance. Il s'agit plus précisément de déterminer la manière dont la qualité des institutions conditionne une relation significative entre l'inclusion financière et la croissance. En nous inspirant des prolongements empiriques de la croissance endogène relative au développement financier et aux institutions, nous nous inscrivons dans la continuité des travaux de Law et al., (2013) et Law et al., (2017), en insistant sur l'inclusion financière. Afin d'analyser l'influence de la qualité des institutions politiques dans la relation entre l'inclusion financière et la croissance économique, nous supposons que l'inclusion financière n'exerce pas un effet significatif sur la croissance économique sans être associé à un cadre institutionnel sain. Autrement dit, l'effet de l'inclusion financière sur la croissance économique devient significatif lorsque l'inclusion financière est associée à la qualité des institutions.
Pour cela nous adoptons un modèle d'interaction multiplicative en panel, afin de justifier que la relation entre les variations de production et certains facteurs macroéconomiques dépend de la qualité des institutions (Bramdor et al., 2006). Le terme d'interaction (dichotomique ou continue selon le cas) se justifie lorsqu'il existe une hypothèse conditionnelle dans la valeur prise par une ou plusieurs variables dans la relation entre deux ou plusieurs autres variables. Il s'agit donc d'un modèle non-linéaire où l'effet marginale de la variable exogène sur la variable endogène dépend de la variable institutionnelle qui est qualifiée de conditionnelle dans notre recherche. L'apport de Mankiw et al., (1992), de Demetriades et Law (2006) ainsi que de Yahaoui et Rahmani (2009), nous permettent de formaliser une fonction de production prenant en compte des variables financières et institutionnelles en tant que facteurs de production, et déterminants de la croissance économique. Notre modèle d'interaction institutionnelle dérive d'un modèle néoclassique standard. La spécification du modèle est la suivante:
La démarche permet d'accorder un rôle de la qualité des institutions sur les déterminants de la croissance économique, en insistant sur le fait que la valeur prise par la qualité des institutions, renforce ou réduit l'effet de l'inclusion financière sur la croissance de façon significative.
b) Les variables spécifiées
La modélisation tient compte du PIB réel par tête (PIBHBT) comme variable expliquée. Les variables explicatives sont les variables de l'inclusion financière, les variables de la qualité institutionnelle et un vecteur d'autres variables de contrôle qui affectent la croissance économique. Les variables de l'inclusion financière sont intégrées dans les modèles en tenant compte de deux dimensions: la disponibilité et l'usage des services financiers. Il est donc question d'introduire trois mesures à savoir: Le nombre de guichet automatique (GAB) pour 100 000 adultes, le nombre d'agence financière (NAF) pour 100 000 adultes et la proportion de comptes bancaire (CB) pour 1000 habitants. Les deux premières mesures concernent la disponibilité, et la dernière indiquent l'usage. Ces mesures constituent les variables proxies de l'inclusion financière d'après Kim et al. (2018). La variable de la qualité institutionnelle comprend deux variables d'institutions politiques provenant de l'ICRG, à savoir: la stabilité politique et absence de violence (PV), élaborée par Kaufmann (2009), et, la qualité de la régulation (QR).
Comme variables de contrôle, nous avons: Le taux d'inflation capté par l'indice des prix à la consommation (INFL), permet de ressortir le changement en pourcentage dans le prix des biens locaux et étrangers. Le taux de croissance de la population (POP) est associé aux variations de la production. Le taux d'inscription à l'éducation primaire (INSPRIM) fournit une approximation de la proportion totale d'individus instruis. Le taux de chômage (TCHOM), composante de la force de travail, constitue la part de la population active qui n'a pas d'emploi et est en quête d'en avoir, au sens du Bureau International du Travail. Le degré d'ouverture commerciale (OUVC) est mesuré comme une part qu'occupent les volumes d'échanges dans le PIB par habitant.
c) La technique d'estimation
La méthode d'estimation adoptée est la méthode des moments généralisés (GMM) pour les modèles de panel dynamiques. Cette méthode nous permet de résoudre l'éventuel problème d'endogénéités de l'ensemble des variables indépendantes du modèle. Elle présente en outre l'avantage d'engendrer des instruments internes sur la base des variables indépendantes endogènes du modèle. Nous utilisons l'estimateur de la méthode des moments généralisés en système (GMM-SYS) initié par Blundell et Bond (1998). C'est un estimateur qui associe dans un système unique le modèle en niveau et le modèle en différence première. Afin de tester la validité des instruments, nous réalisons le test de Hansen comme préconisé par Arellano et Bond (1991), Arellano et Bover (1995) et Blundell et Bond (1998). Nous réalisons également le test d'auto corrélation des erreurs d'Arellano et Bond (1991) qui teste la corrélation sérielle de premier ordre des erreurs en niveau en testant la corrélation sérielle de second ordre des erreurs en différence
d) Les données, l'échantillon et période d'étude
Les données sont tirées des statistiques de la Banque Mondiale WDI (2018), précisément le taux d'inflation (IPC) et le produit intérieur brut réel (PIB). Chaque pays de notre échantillon dispose de données sur au moins 10 ans. Le taux d'intérêt nominal est tiré de la base International Financial Statistics du FMI (2018), de l'IRCG et du Global Financial Development Database (2018). Les données relatives à l'inflation sont incomplètes pour certains pays. Celles relatives au PIB et au taux d'intérêt sont disponibles pour l'ensemble de l'échantillon. Les données relatives aux régimes de change sont tirées de la base montée par Ilzetzki, Reinhart et Rogoff (2016) actualisée. Les données relatives aux variables institutionnelles politiques sont tirées de la base du Groupe Political Risk Services, précisément les données relatives à la démocratie et la corruption. Les données relatives à l'indépendance de la banque centrale sont extraites de la base de Garriga (2016), plus précisément le taux de rotation des gouverneurs. Les transformations logarithmique et en pourcentage permettent d'avoir des coefficients exploitables pour l'analyse et l'interprétation des résultats. La période de l'analyse de ce travail s'étend de 2000 à 2018 et porte sur un panel de 36 pays de l'Afrique Sub-Saharienne. Le choix de la période d'étude et la taille de l'échantillon s'est fait en tenant compte de la disponibilité des variables.
IV. RÉSULTATS ET DISCUSSIONS
La qualité des institutions joue un rôle primordial dans l'influence de l'accès aux services bancaires et son impact sur la croissance économique. D'une part, la corruption, l'instabilité politique ont un effet négatif sur le niveau d'inclusion financière. D'autre part, la faiblesse du cadre juridique a un effet négatif sur le niveau de taux de bancarisation.
a) Analyse de l'effet de la corruption et l'instabilité politique sur la relation entre l'inclusion financière et croissance économique en Afrique Subsaharienne
De manière globale, les résultats de cette recherche sont satisfaisants. Sur le plan économique, les tests de Wald nous amènent à confirmer la significativité globale et forte de nos modèles. En effet, les probabilités qui sont associées à ces tests sont plus petites que le seuil de 1% (Prob > chi2= 0,000) pour l'ensemble de nos régressions. De plus, les statistiques de Hansen sont concluantes pour l'ensemble de nos modèles et nous permettent de confirmer la validité des instruments. Elle est de façon générale supérieure au seuil de 10% (Prob > chi2= 0,103; Prob > chi2= 0,272 et Prob > chi2= 0,104). Enfin, les tests d'auto corrélations des résidus (AR(1) et AR(2)) sont aussi satisfaisants dans la mesure où les AR(1) sont acceptés et les AR(2) rejetés. En effet, ces derniers sont respectivement p>z = 0,0117 et p>z = 0,452, p>z = 0,0399 et p>z = 0,220 et enfin p>z = 0,0437 et p>z = 0,120. Les tests AR(2) ne permettent donc pas de rejeter l'hypothèse nulle d'absence d'auto corrélation au second ordre des résidus. L'on constate que les variables d'inclusion financière pour chaque équation du modèle n'ont pas des coefficients significatifs (hormis celle du taux de bancarisation), ce qui confirme notre hypothèse. Ces résultats traduisent probablement l'existence d'une relation non-linéaire entre l'inclusion financière et la croissance économique (tableau 1).
| Variables | La moyenne des taux de croissance économique (Inpibhbt) | ||
| Coefficients | Statistiques t | ||
| 17.68 | 0.044 | ||
| L. Inpibhbt | 0.772 | (-1.11)** | 0.000 |
| Infl | 0.000 | (0.17)*** | 0.015 |
| pop | 0.003 | (1.64)*** | 0.001 |
| insprim | 0.001 | (4.95)*** | 0.000 |
| ouvc | 0.001 | (-0.24)** | 0.002 |
| tchom | 0.000 | (2.21)*** | 0.006 |
| Lngab | 0.014 | (4.58)*** | 0.304 |
| Const | 1.394 | 0,9282 | (4.58)*** |
| 0,9181 | 129,57*** | 0,9282 | |
| 129,93*** | 36 | 129,57*** | |
| Total pays | 36 | 0,0000 | 36 |
| Prob>F | 0,0000 | 60 | 0,0000 |
| Observations | 60 | 60 | |
Sur le plan théorique, une importance de ce résultat réside en ce que l'accès aux services bancaires dans les pays d'Afrique subsaharienne n'échappe pas au constat du rationnement du crédit qui est effectué dans les pays en développement d'une manière générale. Le signe négatif et significatif qui est associé au coefficient du cycle économique (-1,11) confirme que l'accès aux services bancaires dans les pays d'Afrique subsaharienne est bel et bien pro-cyclique. Ainsi, une augmentation ou amélioration de l'activité économique de 1% se traduit par une diminution des taux d'intérêt de l'ordre de 4,95%. Inversement, la dégradation de l'activité économique dans les pays de cette région se traduira par un resserrement des conditions monétaires. Ce résultat vient confirmer les travaux précédant sur le paradoxe de la surliquidité bancaire dans les pays en développement en général. Il est conforme aux résultats trouvés par Calderon et al. (2004, 2016), Duncan (2014). Au niveau particulier de l'Afrique subsaharienne, nous pouvons dire à la limite de nos connaissances que ce résultat pourrait être l'un des pionniers, les autres travaux étant effectués sur des cas particuliers tel que l'Afrique du sud et le Nigéria. L'interprétation économique qui ressort de ce résultat est que dans les pays d'Afrique subsaharienne, le développement financier en tant que politique macroéconomique ne constitue pas un outil de stabilisation de l'activité économique. Les différents coefficients montrent alors de façon plus claire et plus prononcée, une réaction positive des autorités monétaire vis-à-vis de l'inflation.
Enfin, un élément reste non-négligeable, coefficient associé à la variable dépendante retardée et statistiquement différent de zéro. Il y a une certaine persistence des décisions monétaires passées, sur celles encours (graphique 1).
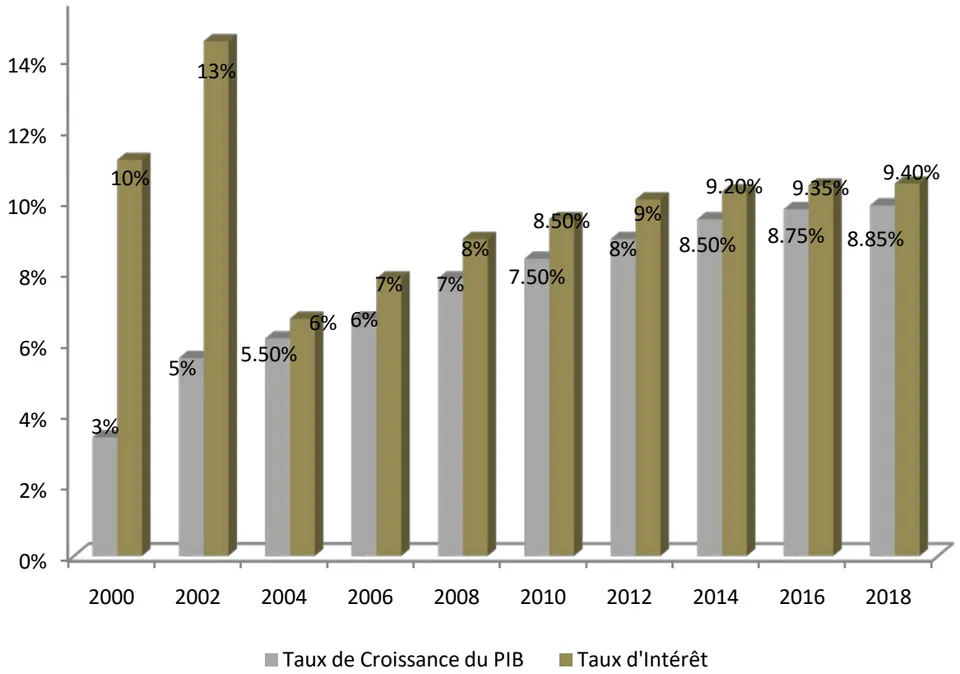
Graphique 1: Évolution des moyennes de taux de croissance économique et des taux d'intérêt pour les pays qui mettent en œuvre des politiques monétaires contra-cycliques
En outre, plus important encore et en relation avec l'objectif principal, les variables institutionnelles politiques à savoir le niveau de responsabilité démocratique et la corruption sont statistiquement significatives et différentes de zéro. Les coefficients sont positifs et significatifs en ce qui concerne chacune de ces variables en relation avec la bonne gouvernance. De manière précise, le niveau de responsabilité démocratique est significatif au seuil de 10% et la corruption l'est au seuil de 1%. L'implication économique de ces résultats est que ces deux institutions politiques accentuent l'accès au crédit bancaire dans les pays d'Afrique subsaharienne.
b) Évaluation de l'effet de la faiblesse du cadre juridique sur la relation entre l'inclusion financière et croissance économique en Afrique Subsaharienne
L'Afrique subsaharienne est la région au monde qui présente le niveau moyen le plus élevé de corruption. La région en 2017 présente un score de 32 contre 44,19 en Amérique, 44,39 en Asie et 66,35 en Europe, le score le plus faible représentant le niveau le plus élevé de corruption. Il en est de même pour l'état de la responsabilité démocratique dans les pays de cette région. Les niveaux de responsabilité démocratique selon l'ICRG sont distribués avec des scores allant de 0 (pour les autocraties) à 6 (pour les véritables démocraties). Sauf qu'on peut se rendre compte que la grande majorité des pays d'ASS obtient des scores oscillant en 1,5 et 3. Les pays d'ASS sont beaucoup plus rangés dans la catégorie des démocraties dominées (graphique 2).
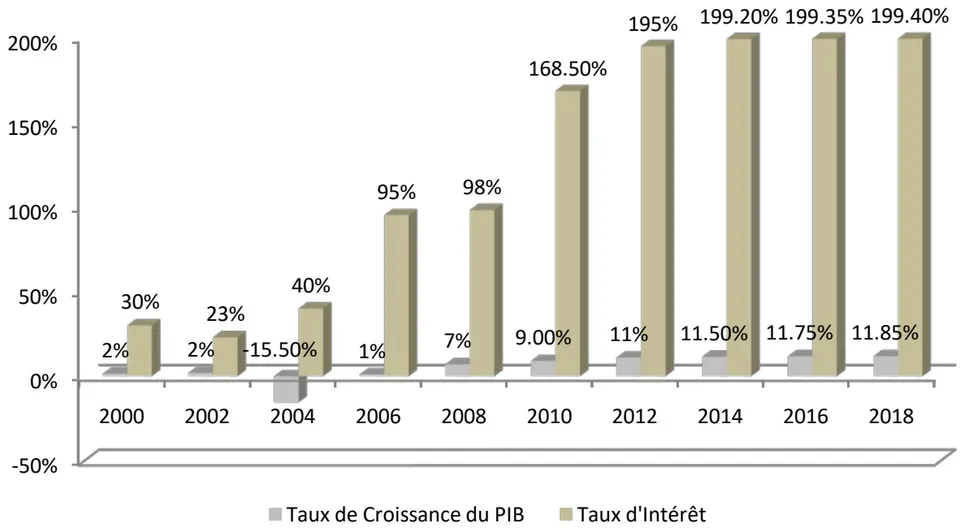
Graphique 2: Évolution des moyennes de taux de croissance et des taux d'intérêt moyens pour les pays qui mettent en œuvre des politiques monétaires pro-cycliques
Ce faible niveau de démocratie dans ces pays a donc pour effet d'amplifier ce comportement de rationnement du crédit. Les gouvernements dans ces pays infère véritablement dans la mise en œuvre des politiques du principe « Too big to Fail », entrainant ainsi ce biais (tableau 2).
| Variables | La moyenne des taux de croissance économique (Inpibhbt) | ||
| Coefficients | Statistiques t | ||
| L.Inpibhbt | 0.771 | 18.63(-1.07)** | 0.0410.000 |
| Infl | 0.000 | (0.16)*** | 0.014 |
| pop | 0.002 | (1.41)*** | 0.001 |
| insprim | 0.001 | (6.36)*** | 0.000 |
| ouvc | 0.001 | (0.06)** | 0.002 |
| tchom | 0.000 | (2.53)*** | 0.008 |
| Lngab | 0.021 | (5.06)*** | 0.259 |
| Const | 1.312 | 0,9282 | (4.58)*** |
| 0,9181 | 129,57*** | 0,9282 | |
| 129,93*** | 36 | 129,57*** | |
| Total pays | 36 | 0,0000 | 36 |
| Prob>F | 0,0000 | 60 | 0,0000 |
| Observations | 60 | 60 | |
En procédant à des régressions avec les variables institutionnelles prises individuellement, nous avons réalisé pratiquement trois régressions. Ainsi le test de Wald est concluant pour l'ensemble de ces estimations. Ce dernier indique que les modèles sont globalement significatifs (Prob > chi2= 0,000). En outre, nos instruments sont également valides. Le test de sur identification de Hansen qui a été privilégié pour cette analyse nous le confirme pour tous les modèles. La P- value est supérieur au seuil de 10% pour toutes les régressions, ne permettant pas ainsi de rejeter l'hypothèse nulle de la validité des instruments. Enfin, les tests d'auto corrélations des résidus (AR(1) et AR(2)) sont également satisfaisants dans la mesure où l'AR (1) est accepté et l'AR (2) rejeté pour toutes nos régressions, ils ne permettent donc pas de rejeter l'hypothèse nulle d'absence d'auto corrélation au second ordre des résidus.
Sur le plan théorique, il faut déjà préciser que les résultats confirment notre deuxième hypothèse spécifique, c'est-à-dire que la vigueur du cadre juridique a un effet positif sur le niveau d'inclusion financière dans les pays d'Afrique subsaharienne. En effet, un coefficient positif et significatif au seuil de 5% est associé à l'interaction entre la forte qualité du cadre institutionnel et le niveau d'inclusion financière, soit 0,77. Ce signe positif signifie simplement que la corruption et l'instabilité politique ont un effet négatif sur l'accès aux services bancaires, affectant ainsi la croissance économique. Ce résultat est conforme à celui trouvé par Duncan (2014). Aussi, ce tableau fait ressortir un coefficient négatif et très significatif associé à l'interaction entre le cycle économique et le paradoxe du développement financier, soit -1,07. L'interprétation économique de ce résultat n'est autre que celle qui a été faite plus haut, la faible qualité des institutions explique l'insuffisance de crédit prévalant dans les pays d'Afrique Subsaharienne. Par contre, les réformes financières viennent recadrer le comportement des banques en matière d'octroi de crédit. Ce résultat confirme les travaux Avom et Nana (2017) sur l'existence des barrières à l'entrée et son effet sur le comportement des banques dans la CEMAC.
V. CONCLUSION
Dans cet article, nous avons examiné l'effet de la qualité des institutions dans la relation qui existe entre le faible accès aux services bancaires et la croissance économique dans les pays de l'Afrique Sub-Saharienne. Pour y arriver, des estimations économétriques ont été faîtes en utilisant la Méthode des Moments Généralisés (MMG) en panel dynamique de 36 pays de la zone sur la période allant de 2000 à 2018. Les estimations empiriques ont été précédées des tests de dépendance des économies (Pesaran, 2004) et des tests de stationnarité de seconde génération (Pesaran, 2007). L'application du test de dépendance a montré l'existence de l'interdépendance entre les économies d'ASS. Le modèle à effet fixe a permis de corriger l'hétéroscédasticité et l'auto corrélation. Les résultats obtenus montrent que la corruption et l'instabilité politique ont un effet négatif sur le niveau du crédit bancaire accordé au secteur privé. De même, la vigueur du cadre juridique a un effet positif sur le taux de bancarisation. De manière précise, le faible niveau de responsabilité démocratique et la corruption accentuent le comportement pro-cyclicité des banques dans les pays d'Afrique subsaharienne. La qualité de la gouvernance des institutions a un potentiel optimal pour la promotion d'une croissance économique dans l'Afrique Subsaharienne. L'originalité de cette étude réside sur l'application de la théorie des institutions (politiques et économiques). Les institutions économiques (notamment le régime de change, la liberté monétaire, la liberté financière et l'indépendance de la banque centrale) peuvent jouer un rôle primordial dans l'influence du comportement procyclique des banques. L'introduction de l'indice ne pouvant pas constituer une barrière à l'entrée d'autres firmes (Avom et al., 2017).
Plus précisément, notre étude mettait en exergue l'apport positif de la forte qualité du cadre institutionnel sur le niveau du taux de bancarisation (Diallo, 2009). La mal gouvernance qui sévit dans les pays d'Afrique Subsaharienne explique l'échec des stratégies économique-politiques qui ont été mises en place. Ces pratiques de mal gouvernance affecte la qualité des institutions, d'où leurs faiblesses traduites par l'incapacité de celles-ci à remplir les missions qui leur sont dévolues. Dans cette optique, la promotion des pratiques de « bonne gouvernance » dans ces pays est d'une importance capitale. Cette bonne gouvernance rend facile l'accès au crédit bancaire pour réduire les fluctuations conjoncturelles des économies. En définitive, la principale contribution de cette étude est d'avoir mis en évidence que la bonne gouvernance des institutions d'un pays donné influence la dynamique du développement financier par rapport à sa croissance économique.
ANNEXE
Liste des pays d l'Afrique Subsaharienne de l'échantillon
Afrique du Sud, Algérie, Angola, Bénin, Botswana, Burkina Faso, Burundi, Cameroun, Capt Vert, Côte d'Ivoire, Djibouti, Érythrée, Éthiopie, Gabon, Gambie, Ghana, Guinée, Guinée Équatoriale, Guinée-Bissau, Kenya, Lesotho, Madagascar, Malawi, Mali, Mauritanie, Île Maurice, Maroc, Mozambique, Namibie, Niger, Nigéria, République arabe d'Égypte, République Démocratique du Congo, République du Congo, Rwanda, Sao Tome et Principe, Sénégal, Seychelles, Sierra-Leone, Soudan, Swaziland, Tanzanie, Tchad, Togo, Tunisie, Ouganda, Zambie, Zimbabwe.