
I. INTRODUCTION
Les entreprises industrielles sont des sociétés de taille plus ou moins importante qui produisent des biens et des services à partir des matières premières. Avec un rôle crucial de locomotive dans l'économie, elles occupent une place importante dans le développement de l'économie du monde en général et de l'Afrique en particulier1. L'Afrique, notamment le Cameroun est doté d'un grand nombre entreprises industrielles qui représentent globalement 15.6% de l'ensemble des entreprises. Ces entreprises sont constituées de 85% de très petites industries (TPI), 13% de moyennes industries (MI) et 2% de grandes industries (GI). Ces entreprises exercent dans plusieurs sous-secteurs ou branches d'activités à l'instar de l'agroalimentaire, du textile, de l'électronique, de la métallurgique, de brassicole, de cimenterie, de l'hydrocarbure, de l'industrie du bois etc. Aussi, le secteur industriel contribue environ 2 200 milliards de FCFA au Produit Intérieur Brut (PIB) et emploie près de 87 889 citoyens. 2 Dès lors, ces entreprises jouent un rôle majeur dans l'économie du Cameroun au travers de leur capacité à créer des emplois, et à participer au développement socio-économique.
Cependant, elles évoluent dans un environnement où la complexité s'accroit de plus en plus de nos jours avec la mondialisation, les nouvelles technologies et la pandémie de la Covid 19; ce qui fragilise et rend peu compétitives ces dernières. De ce fait, ces phénomènes auxquels les entreprises industrielles font face leur imposent d'être performantes. Lawrence et Lorsh (1973), souligne ainsi le lien entre les caractéristiques de l'environnement et la différenciation des structures d'entreprises. Ils précisent que ces caractéristiques de l'environnement conditionnent non seulement la structure organisationnelle de l'entreprise, mais aussi sa performance. La théorie de la contingence repose sur l'hypothèse selon laquelle la performance organisationnelle est le résultat de l'ajustement entre la structure organisationnelle et la conception du système de contrôle de gestion (SCG) (Chenhall, 2003). En d'autres termes, la performance organisationnelle est fonction de la conception ou l'utilisation d'un SCG efficace. Concevoir un SCG performant nécessite la prise en compte de plusieurs facteurs de contingence liés à l'entreprise, parmi lesquelles la structure organisationnelle. Comme l'a mentionné Chenhall (2003), la structure organisationnelle contribue de façon significative à l'efficacité du travail, à la motivation des individus, au transfert de l'information et à la définition même du système de contrôle. Autrement dit, la structure organisationnelle est un élément indispensable à la bonne marche de l'entreprise, voire à l'atteinte des objectifs prédéfinis. La structure de l'organisation est comprise comme la façon dont les tâches sont reparties, regroupées et coordonnées (Robbins, 2015).
Plusieurs travaux de recherche (Gordon et Narayanan, 1984; Chenhall et Moris 1986; Mayegle et Ngo Nguidjol, 2017; Marquet-Pondeville, 2003; Santin et Van Caillie, 2008; Togodo, 2012; Ghorbel, 2015; Benelifa, 2017) ont souligné l'importance de la structure organique dans la conception du SCG, rapportant ainsi des résultats mitigés. Certains, comme ceux de Chia, (1995); Chong, (1996); Sohrabi et al., (2014); Durendez et al., (2016); Fuadah et al., (2020); Efendi et Kusuma, (2021), ont soulignés le lien entre les SCG et la performance de l'entreprise. Par contre, d'autres études ont mis en évidence le rôle des SCG dans la relation entre les facteurs de contingence et la performance de l'entreprise. Gul et Chia (1994), ont analysé l'effet modérateur de la décentralisation et de l'incertitude environnementale sur la relation entre caractéristiques de l'information du SCG et la performance managériale. Gul (1991), de son côté a étudié l'interaction de la portée de l'information et de l'incertitude perçue de l'environnement sur la performance managériale. Quant à Chong et Chong (1997), ils ont analysé l'effet médiateur de la conception des SCG sur la relation entre l'incertitude environnementale et la performance managériale. Soobraroyen et Poorundersing (2008) ont mis en évidence le rôle médiateur des caractéristiques de l'information du SCG sur la relation entre l'incertitude des tâches, la décentralisation et la performance managériale. Ghasemi et al. (2019) de leur côté ont examiner le rôle médiateur des caractéristiques de l'information du SCG sur la relation entre la technologie et la performance managériale. De façon générale, ces études se sont davantage focalisées sur une partie des caractéristiques de l'information du SCG (la portée et l'agrégation de l'information) et sur la performance managériale. Toutefois, les études plus récentes ont pris en compte cette limite, mais elles se sont intéressées juste à l'aspect de la décentralisation pour mesurer la structure organisationnelle. Cette étude se diffère d'une part de ces recherches en ce sens qu'elle s'intéresse à un contexte où les entreprises sont en majorité familiales et caractérisées par une centralisation poussée. Ce qui implique non seulement l'utilisation du critère décentralisation ou centralisation, mais aussi du critère formalisation pour mesurer la structure organisationnelle. D'autre part, elle prend en compte l'ensemble des caractéristiques de l'information du SCG et s'intéresse à la performance organisationnelle. D'où l'intérêt d'analyser le rôle médiateur des caractéristiques de l'information du SCG dans la relation entre la structure organisationnelle et la performance organisationnelle des entreprises industrielles du Cameroun. À cet effet la problématique de notre travail se structure autour de la question de recherche principale: En quoi la structure organisationnelle au travers des caractéristiques de l'information du SCG influence t'elle la performance organisationnelle des entreprises industrielles au Cameroun?
Cette étude permettra de mettre en évidence l'importance des caractéristiques de l'information du SCG dans la prise de décision, mais aussi dans l'amélioration de la performance organisationnelle. En outre, elle permettra au gestionnaire de mieux appréhender le rôle médiateur des caractéristiques de l'information du SCG sur la relation entre la structure organisationnelle et la performance organisationnelle des entreprises, en particulier celles du secteur industriel. Dès lors, ce travail va proposer une revue de la littérature, décrire la méthodologie de recherche, discuter des résultats et en fin donner une conclusion au sein de laquelle nous évoquerons les contributions de notre étude.
II. REVUE DE LA LITTERATURE
Dans cette partie il sera question d'une part de donner un aperçu de la définition des différents concepts clés utilisés et d'autre part de faire une présentation des hypothèses de recherche.
a) La structure organisationnelle
La structure organisationnelle est un facteur capital au sein de l'entreprise car elle définit le rôle formel de l'entreprise, ses procédures, ses mécanismes de gouvernement et de contrôle; et la manière dont la communication s'effectue entre différents niveaux et secteurs. La structure d'une organisation est fonction de ces objectifs, de sa stratégie, de sa politique, de son système technique et de son environnement. Plusieurs dimensions sont rattachées à la structure organisationnelle: la spécialisation du travail, la centralisation (elle traduit la façon dont les décisions seront prises), la formalisation (elle fait référence à la manière dont les règles et les procédures sont communiquées) etc.
Selon Merchant (1984), ces trois dimensions de la structure ont une influence significative sur le système de comptabilité de gestion. La théorie de la contingence structurelle stipule que toute entreprise qui se veut performante doit tenir compte de ces facteurs de contingente (la taille, le secteur d'activité, la technologie, la structure...) dans son fonctionnement (Chenhall, 2003). Les facteurs de contingence ou variables de contingence sont des éléments évolutifs qui ont une influence sur les décisions, actions et sur toute l'entreprise de façon globale. Pour cet auteur, la théorie de la contingence permet d'étudier les systèmes de contrôle de gestion en fonction des variables de contexte. Il insiste en outre sur le fait que les entreprises devront s'adapter aux changements de leurs facteurs de contingence afin d'améliorer leur performance.
b) La notion de performance organisationnelle
La notion de performance est un concept complexe dont la définition n'est pas explicite. Bourguignon (1997) définit la performance sur un premier volet comme un succès. Sur un deuxième volet, elle traduit la conséquence d'une action. La performance est comprise dans ce cas comme un processus. La naissance d'un environnement économique plus complexe au cours de la période 80 et 90 a permis aux gestionnaires de prendre conscience que le pilotage de l'entreprise ne se réduit plus seulement à l'aspect financier. La performance intègre désormais d'autres parties prenantes (associations, syndicats, clients et fournisseurs) en dehors des actionnaires, comme explique Barillot (2001). Ce qui est confirmé par Sogbossi (2010), dans son étude qui porte sur la perception de la notion de performance par les dirigeants de petites entreprises en Afrique. Ces résultats révèlent que les dirigeants de la petite entreprise en Afrique perçoivent la notion de performance sur une dimension multiple (sur un plan financier et non financier). Ce dernier met en exergue plusieurs types de performance à l'instar de la performance organisationnelle, l'objet de cette étude. La performance organisationnelle est le résultat obtenu par rapport aux objectifs, à la stratégie de l'entreprise et par rapport aux attentes des parties prenantes (Bourguignon, 1998).
En ce qui concerne l'évaluation de la performance organisationnelle, elle dépend de chaque acteur de l'organisation comme l'a précisé Messaoudène et Hernandez (2013). La complexité de la notion de performance organisationnelle est due au fait qu'elle évolue en fonction des acteurs des organisations et des secteurs d'action. Selon Malina et Selto (2004), l'évaluation de la performance permet à l'entreprise de définir et de mettre en œuvre sa stratégie de façon efficace, de surveiller son organisation, d'améliorer la coordination et de prendre les décisions. L'évaluation de la performance organisationnelle repose donc sur plusieurs indicateurs qui peuvent être regroupés en indicateurs financiers, indicateurs d'activité (quantité produite, augmentation des ventes...), indicateurs de rentabilité (le flux de trésorerie), indicateurs de qualité (satisfaction des clients, les délais de fabrication...). Selon la théorie de la contingence une meilleure performance organisationnelle s'obtient au travers de la conception d'un SCG efficace et donc de l'utilisation adéquate des caractéristiques de l'information du SCG.
c) Les caractéristiques de l'information du SCG
Le contrôle de gestion est défini comme un ensemble de processus formels et informels au travers desquels les managers influencent le comportement d'autres membres de l'organisation, afin de mettre en œuvre la stratégie de l'entreprise en vue d'atteindre ses objectifs. Le SCG quant à lui, est l'utilisation systématique de la comptabilité de gestion dans le but d'atteindre les objectifs préalablement fixés (Chenhall, 2003). Selon cet auteur, le système de comptabilité de gestion est une expression qui s'intègre totalement dans le système de contrôle de gestion. Le SCG fournit à cet effet des informations utiles à la prise de décision. Dès lors Chenhall et Morris (1986); Choe (1998); Gul (1991); Gerdin (2005), Hammed et al. (2013); Ghorbel (2015), ont défini les caractéristiques de l'information du SCG à partir de quatre dimensions à savoir:
• L'étendue de l'information
L'étendue ou la portée de l'information renvoie aux informations externes, non financières et orientées vers le futur;
• L'information opportune
Une information est opportune lorsqu'elle est facilement divulguée au sein de l'entreprise et lorsqu'elle arrive au moment nécessaire ou demandée. L'opportunité traduit brièvement la fréquence de divulgation et la rapidité de divulgation de l'information;
• L'agrégation de l'information
Une information agrégée est constituée de la sommation temporelle et fonctionnelle d'information produite spécifiquement pour les modèles formels de décision (Chenhall et Morris, 1986). Selon cet auteur, une information agrégée renvoie à une information agrégée par période de temps, par département et aux modèles analytiques ou décisionnels;
• L'intégration de l'information
Selon Chenhall et Moris (1986), une information intégrée renvoie à la coordination des différents segments d'une organisation en précisant les cibles à atteindre, qui sont combinés d'effets de segments qui interagissent. Cette caractéristique renvoie à la qualité de la circulation de l'information au sein des segments ou des sous-unités des organisations. Ce qui traduit les objectifs précis pour les activités et leur inter-relation dans les sous-unités.
Ces quatre dimensions ont été retenues dans cette étude pour définir les caractéristiques de l'information du SCG.
d) Les hypothèses de recherche
Dans ce paragraphe il est question de mettre en évidence la relation qui peut exister entre la structure organisationnelle, les caractéristiques de l'information du SCG et la performance organisationnelle des entreprises industrielles au Cameroun.
i. La Structure organisationnelle et les caractéristiques de l'information du système de contrôle de gestion
Van Dooren (2005), dans sa conclusion, montre que pour comprendre les pratiques du contrôle, il faut tenir compte des caractéristiques de l'organisation et de son contexte organisationnel. Ce qui signifie que les entreprises industrielles doivent concevoir des SCG efficaces, capables de leur fournir des informations utiles à leurs prises de décision. À cet effet, la conception de leurs SCG doit prendre en compte la structure organisationnelle (Chenhall, 2003; Chia, 1995; Togodo, 2012; Kalika, 1985). Ceci afin d'aider les entreprises industrielles à optimiser leur performance organisationnelle. Ouchi (1975), dans ses travaux, montre qu'environ 33% de la variance du contrôle peut être expliqué par des caractéristiques structurelles. Ghorbel (2017), Fuadah et al. (2020), quant à eux constatent un effet positif et significatif entre la structure organisationnelle et les caractéristiques des systèmes d'information comptable. Dans le même sillage, les résultats de Hammad et al. (2013), révèlent que la décentralisation de la structure a un effet positif sur les caractéristiques de l'information issue du système de comptabilité de gestion. De même, les travaux de Chenhall et Morris (1986), suggèrent que dans les organisations où la structure est moins centralisée, une information étendue, agrégée et intégrée est perçue utile par les managers. Par contre, Benia (2016), de son côté trouve dans son travail de recherche portant sur les entreprises Belges, que le degré de décentralisation de la structure influence directement et négativement les systèmes de contrôle de gestion. La structure organisationnelle se trouve donc être un facteur déterminant dans la conception efficace d'un SCG dans les entreprises; d'où l'hypothèse suivante:
H1: la structure organisationnelle a un effet positif sur les caractéristiques de l'information SCG.
ii. Les caractéristiques de l'information du SCG et la performance organisationnelle
Efendi et Kusuma (2021) soulignent dans leur travail sur le rôle du système de comptabilité, le style de décision marketing sur la performance managériale, que le système de comptabilité de gestion n'a pas d'effet sur la performance managériale. Ce résultat est confirmé par les travaux de Fitria (2021). Ce qui est contraire aux résultats trouvés par Chia (1995); Chang et al., (2003); Sohrabi et al., (2014); Chung et al., (2012) et Fuadah et al., (2020), qui montrent que le système de comptabilité de gestion contribue favorablement à la performance. De façon semblable, de nombreux auteurs dans leurs travaux ont mis en exergue le fait que les attributs liés au SCG améliorent favorablement la performance organisationnelle (Chong, 1996; Soobaroy et Poorundersing, 2008). De ce fait les caractéristiques de l'information du SCG contribuent de façon significative à la performance organisationnelle. D'où l'hypothèse qui suit.
H2: il existe une relation positive entre les caractéristiques de l'information du SCG et la performance organisationnelle.
iii. L'effet médiateur des caractéristiques de l'information du SCG dans la relation entre structure organisationnelle et performance organisationnelle
Les travaux de Gul (1991); Al-Dahiyat (2003); Muslichah (2004) montrent que les variables contextuelles ont un impact sur la structure de l'entreprise et par conséquent sur la conception du SCG et sur la performance de gestion. Chong et Chong (1997), Jusoh (2008), de leurs côtés montrent que le SCG joue un rôle médiateur entre certains facteurs de contingence et la performance organisationnelle. Dans la même logique, Gul et Chia (1994), indiquent que la décentralisation et les caractéristiques de l'information telles que la portée et l'agrégation de l'information est associé à une performance de gestion plus élevée lorsque l'incertitude perçue de l'environnement est élevée. Mais lorsque l'incertitude perçue de l'environnement est faible, la relation entre la décentralisation, la portée et l'agrégation de l'information est associée à une performance plus faible. Par contre, Chia (1995), considère la décentralisation comme variable modératrice entre les caractéristiques de l'information du SCG et la performance managériale. Il montre ainsi que la décentralisation à un effet positif sur la performance managériale. Cela signifie que plus l'entreprise est décentralisée plus elle aura besoin d'information agrégée et a large portée, plus sa performance va s'accroître. Ces conclusions correspondent aux résultats de Choe (1998) et Chang et al. (2003), qui soulignent que lorsque la structure de l'entreprise est décentralisée, une information à large portée à une influence positive sur la performance. Par contre en examinant l'effet intermédiaire des caractéristiques du SCG sur la relation entre la décentralisation et la performance managériale, l'auteur arrive à la conclusion selon laquelle la politique de décentralisation a un effet important sur la qualité et la sophistication des caractéristiques du SCG, ce qui à son tour a un effet positif combiné sur la performance managériale (Ghasemi et al., 2015; Fuadah et al., 2020). Les caractéristiques de l'information du SCG joue donc un rôle primordial dans la relation entre la structure organisationnelle et la performance organisationnelle, ce qui implique l'hypothèse suivante.
H3: les caractéristiques de l'information du SCG ont un effet médiateur sur la relation entre la structure organisationnelle et la performance organisationnelle.
Les trois hypothèses formulées ci-dessous nous conduisent à élaborer le modèle à priori suivant:
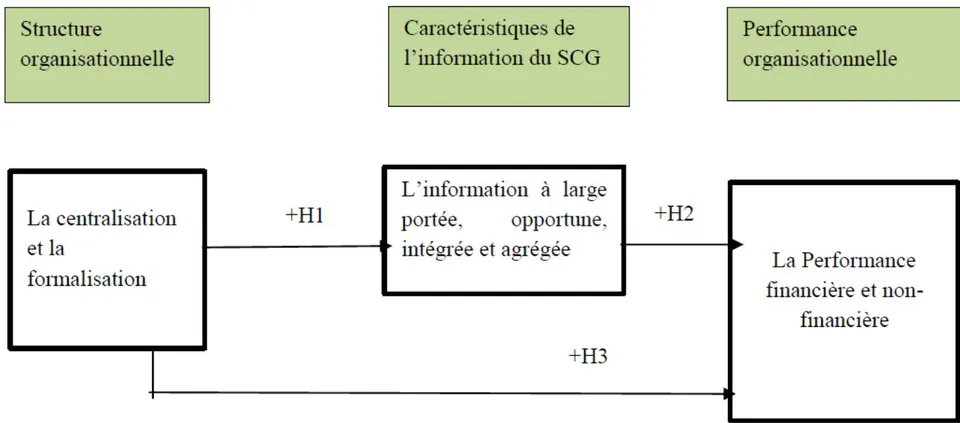
Cette figure établit une première relation entre la variable structure organisationnelle et la variable caractéristiques de l'information (H1), une seconde relation entre les caractéristiques de l'information du SCG et la performance organisationnelle (H2) et enfin une troisième relation entre la structure organisationnelle et la performance organisationnelle via les caractéristiques de l'information du SCG (H3).
III. METHODOLOGIE DE L'ETUDE
Dans le but d'analyser le rôle médiateur des caractéristiques de l'information du SCG dans la relation entre la structure organisationnelle et la performance organisationnelle, une étude a été menée auprès des entreprises industrielles. La population cible est constituée des entreprises industrielles, étant donné que
a) Caractéristiques de la population cible et profil des répondants
ce sont les entreprises les plus outillées. Ces entreprises sont constituées d'au moins 10 personnes en termes d'effectif de l'entreprise et sont situées dans les villes de Douala, Yaoundé, Ngaoundéré et de Garoua. À cet effet, une étude a été menée auprès de 223 entreprises industrielles, ceci à partir d'un questionnaire administré auprès des directeurs financiers, contrôleurs de gestion et chef comptable ou assistant comptable de ces entreprises. Après enquête, nous avons collecté 210 questionnaires sur 223 administrés, donc 155 à Douala, 48 à Yaoundé, 3 à Ngaoundéré et 4 à Garoua. À l'issue du dépouillement, nous avons retenu 203 questionnaires exploitables. Les données ainsi collectées ont fait l'objet d'un traitement à partir du logiciel AMOS.
| Variables | Catégories | fréquences | % | |
| Population cible | Secteur industrielle | Agro-alimentaire | 153 | 75% |
| Textile | 6 | 3% | ||
| Industrie de bois | 22 | 11% | ||
| Électronique | 4 | 2% | ||
| Cosmétique | 6 | 3% | ||
| Hydrocarbure | 4 | 2% | ||
| Brassicole | 2 | 1% | ||
| Métallurgie | 4 | 2% | ||
| Cimenterie | 2 | 1% | ||
| Total | 203 | 100% | ||
| Taille de l'entreprise (nombre d'employé) | 10 à 99 | 105 | 52,5% | |
| 100 à 500 | 83 | 41,5% | ||
| Plus de 500 | 12 | 6% | ||
| Total | 203 | 100% | ||
| Forme juridique | SA (Société Anonyme) | 97 | 48% | |
| SARL (Société à Responsabilité Limité) | 106 | 52% | ||
| Total | 203 | 100% | ||
| Profil des répondants | Poste occupé par le répondant | Contrôleur de gestion | 49 | 25% |
| Chef comptable | 104 | 51% | ||
| Assistant comptable | 50 | 24% | ||
| Total | 203 | 100% | ||
| Nombre d'année au poste | 1 à 5ans | 124 | 62% | |
| 6 à 10ans | 62 | 31% | ||
| 11 à 15ans | 12 | 5% | ||
| 16 à 20ans | 5 | 2% | ||
| Total | 203 | 100% | ||
| Formation académique | Inferieur au bac | 2 | 1% | |
| Bac | 10 | 5% | ||
| Bac+2 | 10 | 5% | ||
| Bac+3 | 58 | 29% | ||
| Bac+5 | 50 | 25% | ||
| Autres | 73 | 35% | ||
| Total | 203 | 100% | ||
| Tranche d'âge | Moins de 30 ans | 39 | 19% | |
| 30 à 40 ans | 115 | 57% | ||
| 40 à 50 ans | 13 | 6% | ||
| Plus de 50 ans | 36 | 18% | ||
| Total | 203 | 100% |
Source: Nous même
La plupart des entreprises qui appartiennent à notre échantillon sont des SARL pour un pourcentage de 52%, suivi de celles qui appartiennent aux SA (48%). Quant au secteur d'activité, 75% sont des entreprises du secteur de l'agro-alimentaire; 11% sont du secteur de l'industrie; 3% des entreprises appartiennent au secteur de cosmétique et du textile; 2% font dans le secteur de la métallurgie, de l'hydrocarbure et de l'électronique et 1% se retrouvent dans le secteur de cimenterie et de brassicole. Par rapport à la taille des entreprises, nous constatons que la plupart de nos entreprises sont des petites entreprises industrielles avec un pourcentage de 52,5% suivie des moyennes industries avec un pourcentage de 41,5% et enfin des grandes entreprises industrielles avec un pourcentage de 6%.
En ce qui concerne le profil des managers, les contrôleurs de gestion représentent un taux de 25% de l'ensemble de l'échantillon, les chefs comptables 51% et les assistants comptables 25%. Quant à la tranche d'âge des managers, 19% ont moins de 30 ans; 57% ont entre 30 et 40 ans; 6% ont entre 40 et 50 ans contre 18% qui ont plus de 50 ans. Le nombre d'année au poste varie, 62% ont une durée inférieure à 6ans; 31% ont un nombre d'année au poste compris entre 6 et 10 ans; alors que 5% ont une durée entre 11 et 15 ans et 2% ont une durée au poste comprise entre 16 et 20 ans.
Concernant le niveau de formation 1% ont un niveau de formation inférieur au BAC; 5% ont un BAC plus 5.
b) Mesure des variables
Ce paragraphe va mettre en exergue l'opérationnalisation des différents concepts retenus dans cette étude.
La structure organisationnelle
Dans le cadre de notre travail nous avons mesuré la structure organisationnelle à partir de 11 items à savoir:
La décision pour développer de nouveaux produits est prise par la direction uniquement (SO1);
La décision sur la gestion du personnel (recrutement et le licenciement du personnel) est prise par la direction (SO2);
Les décisions d'investissements majeurs sont prises par la direction (SO3);
La décision de s'introduire dans un nouveau marché/d'introduire de nouveaux produits est prise par la direction (SO4);
La décision sur la politique des prix des principaux produits est prise par la direction (SO5);
La décision d'allocation budgétaire est prise par la direction (SO6);
Les règles et les procédures sont écrites et très claires (SO7);
Les règles et procedures définies sont respectées par le personnel et l'administration (SO8);
Les règles et les procédures sont toujours élaborées pour répondre aux urgences opérationnelles (SO9);
La violation des règles et procédures définies n'est pas tolérées (SO10);
Le personnel est motivé lorsque les objectifs fixés sont atteints (SO11).
La performance organisationnelle
Le concept performance organisationnelle a été mesuré à partir de 10 items, adaptée de l'échelle de Govindarajan (1984), Hoque and James (2000), Agbejule (2011). Ces items sont:
Le retour sur investissement (PO1);
Parts de marché (PO2);
Le flux de trésorerie (la liquidité) (PO3);
Le niveau de prestation (PO4);
Le taux de réduction de coûts de production (PO5);
Augmentation des ventes (PO6);
Satisfaction des clients (PO7);
Motivation des employés (PO8);
Développement de nouveaux produits (PO9);
Résultats globaux de l'entreprise (PO10).
Il était question pour les répondants, de donner leurs avis sur leurs performances réelles, ceci Sur l'échelle de Likert à 5 « très insatisfaisant à exceptionnelle ». Dans le but de vérifier la fiabilité et la validité de ces items l'ACP et l'AFC ont été appliquée sur l'ensemble de ces items.
Caractéristiques de l'information du SCG
Quant aux caractéristiques de l'information du SCG, elles ont été mesurées à partir de 16 items basés sur quatre dimensions (l'étendue de l'information, l'opportunité, l'agrégation et l'intégration de l'information). Les différents items mis en évidence sont les suivants:
L'information relative à la quantification de la probabilité que les événements futurs se produisent (CA1);
L'information sur les employés (satisfaction et performance) (CA2);
Analyse du cycle de vie des produits (CA3);
Analyse et prévision des parts de marché (CA4);
Analyse et prévision des clients (satisfaction et comportement) (CA5);
Analyse et prévision de la demande sur le marché (CA6);
Analyse des opportunités et des menaces de l'entreprise (actions des concurrents, évolution de l'économie, réglementations gouvernementales) (CA7);
Les informations présentées dans des formats appropriés permettant de distinguer les couts fixes et les coûts variables (CA7);
Les informations fournies dans des formats permettant de faire une analyse simultanée (CA8);
Les informations permettant de faire la différence entre les écarts contrôlables et ceux qui ne sont pas contrôlables par les gestionnaires (CA9);
Les informations permettant de comparer les performances dans différents domaines d'activité (CA10);
Les informations fournies dans des formats appropriés permettant de comparer votre domaine de responsabilité avec les unités des secteurs similaires (CA11);
Les informations sur les fluctuations du rendement sur différentes périodes (CA12);
De façon générale une quantité d'informations considérables est analysée et disponible sous divers formats afin de permettre aux différents cadres supérieurs d'évaluer et de surveiller les activités de l'entreprise (CA13);
Les informations demandées arrivent immédiatement sur demande; les informations sont transmises dès leur réception ou dès la fin de leur traitement (CA14);
Il n'y a pas de délai entre les événements qui surviennent et leur transmission à la direction ou aux cadres supérieurs (CA15);
Les informations sont fournies fréquemment (exemple tous les mois) (CA16).
Cette échelle a été inspirés de l'échelle proposé par Chenhall et Morris (1986), échelle qui a été aussi mis en exergue par plusieurs autres chercheurs (Gul, 1991; Chia, 1995; Ghorbel, 2015; Hammed et al., 2013). Les répondants devraient indiquer dans quelle mesure les informations étaient prises en compte dans les rapports de contrôle transmis aux différents cadres de l'entreprise, ceci sur une échelle de Likert à 5 points allant de « pas du tout d'accord à tout à fait d'accord ». Cette échelle de mesure à fait l'objet d'une purification, ceci au travers de l'ACP et l'AFC, dans le but d'évaluer sa validité et sa fiabilité.
IV. RESULTATS ET DISCUSSIONS
L'analyse statistique de nos différentes données a été faite à partir de deux analyses. Une analyse factorielle exploratoire (AFE) qui nous a permis de purifier les échelles de mesure des concepts retenus dans cette étude, permettant ainsi de s'assurer de la validité et de la fiabilité de ces échelles au travers d'une AFC. Une autre analyse a été faite à partir une modélisation des équations structurelle, ceci dans le but de tester nos différentes hypothèses et de valider ainsi notre modèle de recherche. Il est donc question ici de mettre en exergue nos différents résultats et de les discuter par rapport à d'autres travaux.
a) Analyse exploratoire et confirmatoire de nos concepts
Cette partie permettra d'appliquer une ACP et une AFC sur l'ensemble des échelles de mesure des concepts mis en évidence dans cette étude. L'AFC appliquée sur les échelles de mesure va se faire en deux étapes. La première étape permettra de vérifier le modèle de mesure à partir des indices d'ajustement suivant: les indices de mesures absolus la qualité d'ajustement (GFI), la qualité d'ajustement ajustée (AGF) et incrémentaux tels que la qualité d'ajustement normée (NFI), indice comparatif d'ajustement (CFI), indice d'ajustement progressif (IFI) qui devront être dans l'ensemble supérieur ou égal à 0.9; le khi-deux normé qui doit être inférieur ou égal à 2; racine carrée de la moyenne des erreurs d'approximations (RMSEA) qui doit être inférieur à 0.08; les indices incrémentaux à l'instar de l'indice d'ajustement non normée (PNFI), l'indice d'ajustement comparatif normé (PCFI) qui doivent avoir une valeur forte.
La structure organisationnelle a été mesurée au travers de 11 items et suite à l'application de l'ACP sur l'échelle de mesure, deux dimensions ont été retenues (la centralisation composée de 5 items avec un alpha de Crobach de 0.95 et la formalisation formée de 3 items avec un alpha de Crobach de 0.89). Le tableau suivant illustre cela:
| Dimensions | Nombres Items de mesure | Valeurs propres | un alpha de Crobach | Taux de variance totale restitués |
| Centralisation | 5 (SO1, SO2, SO3, SO4, SO5) | 5.258 | 0.95 | 50.745 |
| Formalisation | 3 (SO7, SO9 et SO11) | 1.416 | 0.89 | 83.425 |
| Mesure de précision de l'échantillonnage de Kaiser-Meyer-Olkin. | 0.877 | |||
| Test de Sphéricité de Bartlett | Khi-deux approximé: | 1584,269 | ||
| Ddl: | 28 | |||
| Signification de Bartlett: | 0.000 | |||
Cette étape a été précédé par la vérification de l'indice de Kaiser, Meyer et Olkin (KMO) qui était de 0.877 largement supérieur au seuil minimal 0.5 et la significativité du test de Bartlett (0.000).
Suite à l'ACP, une AFC a été appliqué sur l'échelle de mesure du concept structure organisationnelle, elle a présenté les indices d'ajustement assez satisfaisants avec les coefficients qui respectent les seuils d'acceptabilité de 0.9. La fiabilité ou la cohérence interne de l'échelle de mesure est aussi satisfaisante avec les Rhô de Jöreskog supérieurs à 0.7, le seuil d'acceptabilité. Concernant la validité de l'échelle (validité convergente et discriminante), elle s'est avéré satisfaisante avec les t de student supérieurs à 1.96; les erreurs standardisées (SE) inférieures à 1.96 et les coefficients de PVC tous supérieurs à 0.5. En outre, les indices tels que NPAR, CMIN, DF, CMIN/DF ont été confirmés avec une probabilité de 0,000. Le tableau suivant présente ces différents indices:
| Variables/Indices | Structure organisationnelle | |
| Centralisation | Formalisation | |
| Indices de mesure absolu | ||
| 0.450 | ||
| Khi-deux /dl | ||
| 0.915/0.840 / | ||
| GFI/AGF | ||
| 0.014 | ||
| RMSEA | ||
| Indices incrémentaux d'ajustement | ||
| NFI /CFI | 0.957/0.968 | |
| IFI (Indice non normé de bentlet) | 0.969 | |
| Indices comparatifs et parcimonie | ||
| PNFI | 0.649 | |
| PCFI | 0.657 | |
| Rhô de Jöreskog | 0.929 | 0.799 |
| Validité convergente | ||
| Erreur standardisé | 0.167 | 0.206 |
| T de studend | 6.055 | 6.093 |
| PVC | 0.680 | 0.669 |
| Validité discriminanteNPAR | 8 | |
| CMIN | 1604.222 | |
| DF | 28 | |
| P | 0.000 | |
| CMIN/DF | 57.294 | |
Tout ce qui précède permet de conclure que l'échelle de la variable structure organisationnelle a une bonne qualité d'ajustement.
La performance organisationnelle (PO) a été mesurée à partir de 10 items avec un indice de Kaiser, Meyer et Olkin (KMO) de 0.8 supérieur à 0.5, le seuil minimal, le test de Bartlett de 0.000 très significatif. La fiabilité de ces deux indices ont permis d'effectuer une ACP sur l'échelle de mesure de la variable PO.
| Dimensions | Nombres Items de mesure | Valeurs propres | un alpha de Crobach | Taux de variance totale restitués |
| Centralisation | 5 (PO1, PO2, PO3, PO5 et PO10) | 4.419 | 0.933 | 81.042% |
| Formalisation | 3 (PO7, PO9 et PO8) | 2.076 | 0.904 | |
| Mesure de précision de l'échantillonnage de Kaiser-Meyer-Olkin.: | 0.800 | |||
| Test de Sphéricité de Bartlett | Khi-deux approximé: | 1341,764 | ||
| Ddl: | 28 | |||
| Signification de Bartlett: | 0.000 | |||
On observe dans ce tableau que l'ACP appliquée à l'échelle de mesure de la performance organisationnelle a retenu deux dimensions présentant tous une bonne communalité avec des alphas de crobach supérieurs au seuil d'acceptabilité de 0.7. Après cette analyse une AFC a été appliqué. Les indices sont présentés dans le tableau suivant:
| Variables/Indices | Performance organisationnelle | |
| PF | PS | |
| Indices de mesure absolu | ||
| Khi-deux /dl | 0.155 | |
| GFI/AGF | 0.885/0.783 | |
| RMSEA | ||
| 0.015 | ||
| Indices incrémentaux d'ajustement | ||
| NFI /CFI | 0.917/0.929 | |
| IFI (Indice non normé de bentlet) | 0.930 | |
| Indices comparatifs et parcimonie | ||
| PNFI | 0.622 | |
| PCFI | 0.630 | |
| Rhô de Jöreskog | 0.932 | 0.90 |
| Validité convergente | ||
| Erreur standardisé | 0.083 | |
| T de studend | 4.082 | |
| PVC | 0.745 | 0.750 |
| Validité discriminanteNPAR | 8 | |
| CMIN | 1358.663 | |
| DF | 28 | |
| P | 0.000 | |
| CMIN/DF | 48.524 | |
L'ensemble des indices ci-dessus présentent une qualité d'ajustement du modèle de mesure satisfaisante avec des coefficients qui respectent les seuils d'acceptabilité de 0.9, bien que certains indices de mesure absolus soient inférieurs à 0.9, le seuil minimal, soit PNFI 0.783 et GFI 0.885. Quant à la fiabilité confirmatoire du modèle de mesure, elle est vérifiée avec des coefficients de Rhô de Jöreskog supérieurs à 0.7, le seuil minimal. En ce qui concerne la validité du modèle, les validités convergente et discriminante sont bonnes avec les poids factoriels (PVC) supérieurs à 0.5, le seuil d'acceptabilité. À cet effet, nous pouvons conclure que l'échelle de mesure de la variable PO est de bonne qualité.
Les caractéristiques de l'information du SCG (CA) ont été mesurées à partir de 16 items rattachés à quatre composantes (l'information à large portée, opportune, agrégée et intégrée) telles que définie par Chenhall et Morris (1986). À cet effet, l'ACP appliquée à cette échelle de mesure présente les indices suivant:
| Dimensions | Nombres Items de mesure | Valeurs propres | Un alpha de Crobach | Taux de variance totale restitués |
| l'information étendue | 3 (CA4, CA6 et CA7) | 5.617 | 0.904 | 86.350% |
| l'information opportune | 2 (CA15 et CA16) | 1.650 | 0.954 | |
| l'information agrégée | 5 (CA8, CA10, CA12, CA13 et CA14) | 5.617 | 0949 | |
| Mesure de précision de l'échantillonnage de Kaiser-Meyer-Olkin. | 0.832 | |||
| Test de Sphéricité de Bartlett | Khi-deux approximé: | 1982.117 | ||
| Ddl: | 45 | |||
| Signification de Bartlett: | 0.000 | |||
L'on constate que l'ACP appliquée sur l'échelle de mesure de la variable caractéristiques de l'information du SCG a permis de retenir trois dimensions (l'information étendue composée de 3 items; opportune composée de 2 items et la présentation de l'information agrégée composée de 5 items) avec des valeurs propres tous supérieures à 1 et les coefficients d'alpha de Cronbach tous supérieurs au seuil d'acceptabilité (0.7).
L'ACP ainsi achevée, nous avons effectué l'AFC, afin de confirmer la fiabilité et la validité de l'échelle de mesure.
| Variables/Indices | Caractéristiques de l'information du SCG | ||
| Étendue | Opportune | Agrégée | |
| Indices de mesure absoluKhi-deux /dl GFI/AGF | 0.167 | ||
| 0.895/0.819 | |||
| 0.071 | |||
| 0.946/0.9610.961 | |||
| 0.6720.683 | |||
| Rhô de Jöreskog | 0.806 | 0.807 | 0.777 |
| Validité convergenteErreur standardisé T de studend | 0.1948.338 | 0.1558.756 | 0.1677.664 |
| PVC | 0.707 | 0.704 | 0.893 |
| Validité discriminanteNPAR | 10 | ||
| CMIN | 2013,844 | ||
| DF | 45 | ||
| P | 0.000 | ||
| CMIN/DF | 44.75 | ||
Ce tableau présente des coefficients de Rhô supérieurs à 0.7, ce qui implique une bonne cohérence interne du modèle de mesure voire une bonne fiabilité de l'échelle. La validité de l'échelle de mesure quant à elle a été prouvée au travers de la validité convergente de l'échelle (les t de student sont supérieurs à 1.96; les poids factoriels tous supérieurs à 0.5 avec des probabilités très significatives) et de la validité discriminante. En outre, les indices d'ajustement du modèle de mesure sont assez satisfaisants, bien que les indices de mesures absolus ont des valeurs légèrement inférieures au seuil minimal de 0.9: GFI (0.895), AGFI (0.819), on peut donc dire que la qualité du modèle a été prouvée.
Le test des hypothèses et la vérification du modèle structurel feront l'objet du point suivant.
Tests d'hypothèses
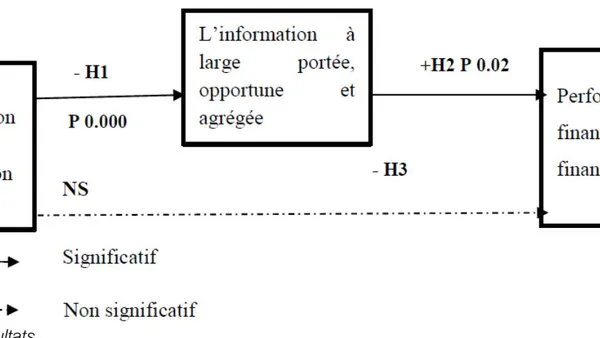
Le modèle théorique de notre étude a mis en évidence trois relations ou hypothèses: la relation entre la structure organisationnelle et les caractéristiques de l'information du SCG (H1), la relation entre les caractéristiques de l'information du SCG et la performance organisationnelle (H2) et la relation entre la structure organisationnelle et la performance organisationnelle au travers des caractéristiques de l'information du SCG (H3). La figure suivante nous présente le modèle empirique.
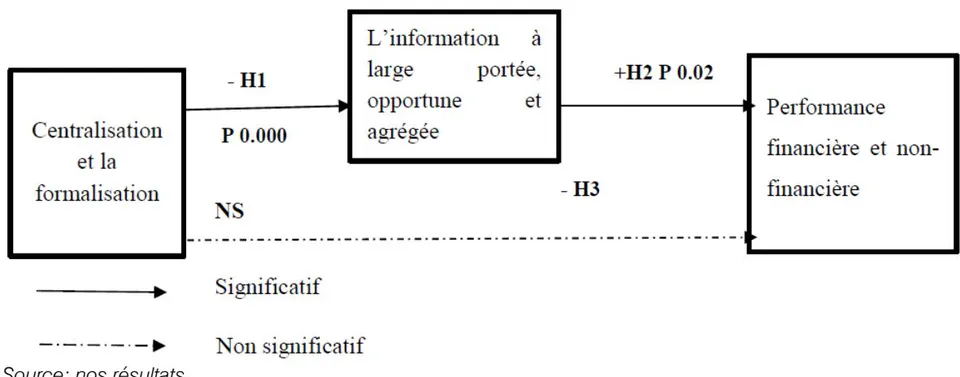
Nous pouvons voir ici que le modèle empirique ci-dessus présente l'ensembles des relations causales entre les variables indépendantes et dépendantes, entre la variable médiatrice et la variable dépendante. Il est donc indispensable de vérifier la qualité d'ajustement de ce modèle, à partir de quelques indices (voir tableau suivant).
| CMIN | Khi-deux/ dl | P | RMSEA | GFI | TLI | AGFI | CFI | NFI |
| 5759.915 | 3.362 | 0.000 | 0.010 | 0.871 | 0.859 | 0.851 | 0.874 | 0.831 |
| Seuil d'acceptabilité | > 1.96 | < 0.08 | ≥ 0.9 | ≥ 0.9 | ≥ 0.9 | ≥ 0.9 | ≥0.9 |
Il ressort de ce tableau selon que la qualité d'ajustement du modèle est bonne car l'ensemble des indices sont conformes au seuil minimal malgré le fait que parmi les indices incrémentaux le NFI (0.831) soit légèrement inférieur au seuil d'acceptabilité. Il est donc question pour nous de vérifier les différentes hypothèses.
i. Le test de la relation entre la structure organisationnelle et les caractéristiques de l'information du SCG Tableau 9: Récapitulatif de la relation directe entre la variable indépendante et dépendante
| Hypothèses | Coefficients de régression | Erreur standardisé | T de student (CR) | P | |
| Les relations directe tester dans notre étude | H1: SO→CA | -0.252 | 0.073 | -3.845 | 0*** |
Nous observons ici que le lien entre la SO et les CA est négatif avec un coefficient de régression de -0.252; un t de student de -3.483 et une probabilité très significative (0.000). Ces résultats révèlent donc qu'une structure centralisée et formalisée à un effet négatif et très significatif sur les caractéristiques d'information issues du SCG (la portée de l'information, l'opportunité et l'agrégation de l'information). Notre hypothèse H1 est donc infirmé. Ce qui confirme en partie les résultats trouvés par Al-Dahiyat (2003). Il trouve dans sa recherche que la centralisation de la structure à un effet négatif sur la portée de l'information. Ce qui signifie que plus une structure est centralisée et formalisée, moins elle a besoin d'informations à large portée. Ce résultat corrobore avec ceux mis en exergue dans les travaux de (Chenhall, 2003; Chenhall and Morris, 1986; Chia, 1995; Gul and Chia, 1995; Ghorbel, 2015; Hammad et al., 2013). Ces auteurs de façon générale trouvent qu'une structure décentralisée à un effet positif et significatif sur les caractéristiques d'information du SCG. Bien que Chenhall and Morris (1986), précise que le lien est beaucoup plus avec l'information agrégée. De même, Hammad et al. (2013), soulignent que la décentralisation à un impact positif uniquement sur l'information agrégée et opportune. Par contre, Gordon and Narayanan (1984), Abernety (2002), Fauzi et Hussain (2008), trouvent que la structure organisationnelle n'a pas d'effet sur la conception du SCG.
ii. Le test de la relation entre les caractéristiques de l'information du SCG et la performance organisationnelle
| Hypothèse | Coefficients de régression | Erreur standardisé | T de student (CR) | P | |
| Relations directes entre CA et PO | CA→PO | 0.467 | 0.142 | 3.302 | 0.02** |
Source: résultats empiriques
L'on observe dans ce tableau une relation positive et significative entre les caractéristiques de l'information et la performance organisationnelle avec un coefficient de 0.507; un t de student de 3.157 supérieur à 1.196 et une probabilité de 0.02. H2 est donc validée. Ceci corrobore avec les travaux de Chia (1995), Ghasemi et al. (2019), Gnawali (2018), Chung et al. (2012), Durendez et al. (2016) et Fuadah et al.
iii. Test de l'effet médiateur de la variable caractéristiques de l'information du SCG dans la relation entre SO et PO
Cette médiation sera vérifiée à partir du modèle à quatre étapes de Baron et Kenny (1996), revue par Kenny et al. (1998). Ils proposent une démarche assez claire et simpliste. Par la suite, cette médiation sera confirmée à partir du test de Sobel (1996). Il convient de rappeler que le rôle médiateur sera vérifié à partir des étapes suivantes: L'étape 1 (la relation directe c') consiste à tester la significativité de la variable indépendante (SO) sur la variable dépendante PO. L'étape 2 (intitulé a) consiste à tester la significativité du lien entre la variable indépendante SO et la variable médiatrice CA. L'étape 3 (nommé b) permet de vérifier la significativité de l'effet de la variable médiatrice CA sur la variable dépendent PO. La dernière étape permet de vérifier si la médiation est complète ou partielle. La médiation complète se présente lorsque le coefficient c'qui lit la variable indépendante (SO) et la variable dépendante (PO) est nulle (c' = 0) en présence de la variable médiatrice (CA). Dans le cas contraire on est en présence d'une médiation partielle (c' ≠ 0) ou encore l'effet total (c) est supérieur à (c'). Le tableau ci-après nous présente ces différents coefficients:
| Hypothèses | Coefficients de régression | Erreur standardisé | T de student (CR) | P | |
| Les relations directe tester dans notre étude | H1: SO→CA | -0.280 | 0.073 | -3.845 | 0*** |
| H2: CA→PO | 0.467 | 0.142 | 3.302 | 0.02** | |
| SO→PO | 0.016 | 0.035 | 0.447 | 0.655 |
Nous observons dans cette figure que le lien entre SO et CA (nommé a) est significatif, le lien entre CA et PO (nommé b) est aussi significatif et la relation direct entre SO et PO (nommé c') est non significative avec une probabilité de 0.101. Les trois conditions ainsi respectées cela nous amènent à vérifier la dernière condition qui stipule que la relation indirecte nommé (c) doit être supérieure à la relation directe (c'). La relation indirecte ou totale est égale à -0.128 (a*b). Ce qui indique que le coefficient de la relation indirect soit inférieur au coefficient de la relation direct (-0.128 < 0.65), d'où une médiation totale de la variable CA dans la relation entre SO et PO. Cette médiation peut être vérifiée à partir du test de Sobel qui présente un coefficient de -2.349 avec une probabilité significative de 0.018, voir le tableau suivant:
| Liens | Sobel (Z) | Sign. (p) |
| SO→CA→PO | -2.49665045 | 0.01253725 |
Nous pouvons donc conclure que la structure organisationnelle à un effet négatif et indirect sur la performance organisationnelle. En d'autres termes les caractéristiques de l'information médiatisent totalement la relation entre la structure organisationnelle et la performance organisationnelle. H3 est à cet effet validée. Ce qui rejoint les travaux de Chia (1995) qui montre dans son étude qu'une structure à très forte centralisation qui utilise les informations à large portée et agrégé a un effet négatif sur la performance des managers. D'autres auteurs tels que Choe (1998), Gul et Chia (1994) et Chang et al. (2003), trouvent que la décentralisation de la structure à un effet positif sur la performance organisationnelle par l'intermédiaire des informations à large portée et agrégées. Ces résultats attestent aussi que l'effet de la structure organisationnelle sur la performance organisationnelle est conditionné par la disponibilité d'information à large portée, opportune et agrégée.
V. CONCLUSION
Cette étude s'est attelée à analyser l'effet de la structure organisationnelle sur la performance organisationnelle des entreprises industrielles au Cameroun au travers des caractéristiques de l'information du SCG (l'information à large portée, agrégée, opportun et intégrée).
À cet effet, nous avons fait recours à la théorie de la contingence qui met en évidence la relation entre les facteurs de contingence et les systèmes de comptabilité de gestion, ainsi qu'aux différents travaux portant sur le domaine. En outre, une étude a été menée auprès de 223 entreprises industrielles. Il ressort de cette analyse que la structure organisationnelle (la centralisation et la formalisation) à un effet significatif et négatif sur l'information à large portée, opportune et agrégée. Chenhall et Morris (1986), stipule à cet effet que dans les entreprises plus ou moins centralisées l'utilité des informations à large portée n'est pas perçue. Par ailleurs, ces résultats ont mis en évidence la médiation totale des caractéristiques de l'information du SCG dans la relation entre structure organisationnelle et la performance organisationnelle. Par conséquent sur le plan théorique, cette étude apporte une modeste contribution au débat sur le rôle médiateur du SCG dans la relation entre la structure organisationnelle et la performance organisationnelle. Sur le plan méthodologique, le recours à la méthode d'équation structurelle a permis d'analyser de façon simultanée les différentes relations causales entre les variables indépendantes et les variables dépendantes. Ce travail mettant en évidence le rôle médiateur des caractéristiques de l'information du SCG interpelle les managers d'entreprises industrielles sur l'importance de concevoir ou de mettre en place un SCG efficace. La mise en place d'un SCG adéquat aide de façon considérable les managers dans la planification, la surveillance, la prise de décision etc., ceci afin d'améliorer la performance organisationnelle. En outre, le fait que la structure organisationnelle soit considérée comme une variable importante dans la conception du SCG et que ce dernier à son tour entraine une meilleure performance, cela vient encore soutenir l'idée que les dirigeants des entreprises doivent restructurer la gestion de leurs entreprises vers un certain niveau de décentralisation. Cette réorganisation de la gestion vers un niveau moins centralisé et formalisé doit s'accompagner des flux d'informations afin d'assurer une gestion adéquate et une meilleure prise de décision.
De façon concrète, les managers, les dirigeants d'entreprise, les contrôleurs de gestion devront d'avantage décentraliser et formaliser leur entité, afin d'améliorer la communication, soit les flux d'informations au sein de leur entreprise. Ceci permettra de minimiser l'effet négatif de la structure organisationnelle sur la performance organisationnelle. De plus, ils devront s'assurer de la disponibilité de l'ensemble des informations auprès des différents responsables c'est-à-dire que les informations issues du système de comptabilité de gestion soient fournies à temps opportun à tous les responsables de division, afin que celles-ci soient prises en compte lors de la prise de décisions. En outre, ils doivent lors de la prise de décision mettre un accent sur les informations non-financières (interne et externe), historiques et sur celles issues des différents départements ou domaines fonctionnelles, afin de maintenir ou accroître leur performance.