I. INTRODUÇÃO
A recente crise hídrica no país, apresentou-se baixos níveis de água nos reservatórios, e de acordo com o Plano Nacional de Expansão de Energia 2050 - PNE 2050, levam à utilização frequente das térmicas até 2050. Este fato impacta diretamente sobre as tarifas de energia elétrica.
Como a energia fotovoltaica que tem despertado o interesse em todos as classes consumidoras de energia elétrica devido a possibilidade de reduzir os custos com energia elétrica, torna-se um dos atrativos em se ter umSFV, isentando dos encargos tributários federais como PIS, CONFINS que passaram a serem isentos através da Lei 13.169/2015 (BRASIL, 2015a), para a energia solar e, pelo Convênio 16/2015 (BRASIL, 2015b) o estado de Mato Grosso aderiu em 01/01/2016 a isenção do ICMS aos sistemas de geração distribuída conectados à rede com base na resolução normativa 482/2012 da ANEEL (ANEEL, 2012).
A aquisição de equipamentos do SFV, não poderia ser diferente com o proprietário da bananicultura irrigada localizado na região sul do estado de Mato Grosso, no município de Rondonópolis, objeto deste estudo, que em relação aos custos com a produção, a terra, mudas, mão de obra, insumos, energia elétrica, irrigação, etc., despertou o interesse do produtor rural, no sentido de reduzir custo ao menos em relação à tarifa de energia elétrica, com a implantação de um SFV de geração distribuída de energia elétrica.
O que proporcionou essa viabilidade, foram as resoluções da Agência Nacional de Energia Elétrica (ANEEL), como a 482/12 e 687/15 que regulamentavam a mini e a micro geração de energia para uso particular, autorizando a geração de energia elétrica distribuída nas propriedades, a ligação dessas pequenas centrais produtivas ao sistema de distribuição das concessionárias de energia elétrica, permitindo a disseminação de qualquer tipo de geração de energia renovável e limpa, com limite de geração de até 5,0 MWp.
De acordo com (PEREIRA et al., 2017), o nível de radiação da região Sul do estado de Mato Grosso, objeto deste estudo, é de 5,51 KWh/m2. O produtor atentou-se as prerrogativas da geração distribuída, e o uso da energia fotovoltaica, para que a análise feita para avaliar se aceita ou rejeita um projeto de um SFV. Levando-se em conta ele possui três unidades consumidoras(UC's) e as três unidades consumidoras devem possuir suas contas de consumos com a mesma titularidade, para que, os créditos de energia elétrica devido a geração distribuída passam a ser abatidos nas contas de energia elétrica.
Com os valores médios em KWh das UC's de suas faturas de energia elétricas, obteve-se o consumo dos últimos doze meses e de posse dessa informação, acessando o site do "Portal solar", consegue-se um orçamento do SFV praticado pelo mercado, com a finalidade de levantar as informações para as análises de viabilidade econômica do investimento inicial a ser feito para instalação da fonte geradora de energia fotovoltaica.
Com a prática da irrigação a bananicultura tem sua produção assegurada anualmente, garantindo uma colheita com produção estimada de 600 caixas por semana na propriedade rural onde deseja-se avaliar a viabilidade de instalação do SFV. E é um estudo continuado de pesquisa devido as constante evoluções e tecnologias do SFV, e mediante os enfrentamentos econômicos das receitas e despesas nas propriedades rurais, serve como mais um norte em relação aos investimentos para diminuir custos e realocar em outras necessidades do agricultor.
II. MATERIAL E MÉTODOS
O objeto deste estudo é a propriedade rural denominada "Sitio Sonho Meu", que fica no assentamento Portal do Areia, com localização geográfica 16°19' 54,1" S e 54°20' 29,4" W, na cidade de Rondonópolis, no estado de Mato Grosso. A produção de banana é feita em uma área de 18 hectares, dividido em 20 quadras. O solo tem característica arenosa, com uma lavoura de banana, num total de 1600 plantas por hectare, e é irrigada por micro aspersão, com uma média de 80 Lh-1 para cada aspersor.
O objetivo do estudo foi o de avaliar a viabilidade econômica e as perspectivas do uso de energia elétrica fotovoltaica em uma propriedade de bananicultura irrigada; determinar o investimento inicial da instalação do sistema de energia fotovoltaica (SFV), e a sua comparação com os custos envolvidos na instalação referente a energia elétrica convencional. Usou-se como ferramentas de análise para as tomadas de decisão, se aceita ou rejeita o projeto, os indicadores financeiros; como o payback, TIR (taxa de retorno do investimento) e VPL (valor presente líquido).
Este estudo buscou a metodologia de um estudo de caso, para analisar a viabilidade econômica da implementação de painéis fotovoltaicos para a geração distribuída de energia solar fotovoltaica conectada à rede de distribuição da concessionária de energia elétrica de MT, de uma área de bananicultura, conforme os dispositivos das resoluções da ANEEL, que versa sobre geração distribuída. Quanto à abordagem, a pesquisa caracteriza-se como quantitativa, visto que objetivou calcular a viabilidade econômica do uso dos sistemas fotovoltaicos. Com relação ao tipo de pesquisa, considera-se como exploratória, pois não existem na região Sul do estado de Mato Grosso relatos da utilização de painéis fotovoltaicos em uma área de plantação de banana.
O setor de fruticultura está entre os principais geradores de renda, emprego e de desenvolvimento rural do agronegócio nacional (FACHINELLO et al., 2011). A propriedade rural em estudo, produz a banana nanica com duas variedades, sendo a Willians e Grand Naine.
Buscou dimensionar o tamanho do sistema de geração de energia fotovoltaica e o investimento, através do consumo médio de energia nas três UC's informados pelo proprietário. Obteve-se um orçamento no site Portal Solar (2019) contendo um valor médio praticado no mercado referente ao custo para implementação do sistema e tendo condições de projetar os resultados financeiros.
O procedimento de obter o consumo, em KWh, para a implementação da geração distribuída de energia elétrica, foi através das referidas UC's, somando o consumo médio mensal dos últimos doze meses, que vem na fatura de cada unidade e obteve-se um total de 2.388 KWh, de acordo com o quadro 1.
| Mês/2018 | UC 1481163 | UC 706436 | UC 2526735 | Soma kWh médio das 3 UC's. |
| Jan | 1102 | 1189 | 213 | |
| Fev | 100 | 1954 | 262 | |
| Mar | 1013 | 1246 | 346 | |
| Abr | 919 | 1261 | 241 | |
| Mai | 100 | 1196 | 329 | |
| Jun | 819 | 1251 | 189 | |
| Jul | 726 | 1265 | 183 | |
| Ago | 100 | 1584 | 171 | |
| Set | 2902 | 1019 | 227 | |
| Out | 0 | 1426 | 273 | |
| Nov | 66 | 1944 | 268 | |
| Dez | 100 | 1376 | 231 | |
| Média últimos meses (kWh) | 764 | 1393 | 231 | 2388 |
III. RESULTADOS E DISCUSSÃO
Para a análise de investimentos, foi necessário determinar uma taxa mínima de atratividade (TMA), utilizando-se os últimos cinco reajustes tarifários concedidos pela ANEEL à concessionária de energia elétrica do Estado, Energisa Mato Grosso S.A. (EMT) conforme Quadro 2.
| Ano | Taxa de Reajuste Tarifário (%) |
| 2014 | 11,16 |
| 2015 | 22,08 |
| 2016 | 9,15 |
| 2017 | -1,85 |
| 2018 | 14.04 |
No site Portal Solar, insere-se os 2.388 KWh de consumo médio obtidos nas faturas de energia elétrica das 3 UC's, referência janeiro/2019 emitido pela concessionária, onde consta em um campo da mesma "média últimos meses (kWh)", obtendo-se um valor de R$ 84.399,00, que é um preço médio praticado no mercado de energia solar para construção de um sistema gerador de energia fotovoltaica (PORTAL SOLAR, 2019). De acordo com os dados do Instituto para o Desenvolvimento de Energias Alternativas da América Latina (IDEAL), a composição do sistema fotovoltaico (SFV) está mostrada na tabela 1 (IDEAL/AHK-RJ (2018).
| Composição típica do SFV | % | Diluição do Valor (R$) |
| Estruturas metálicas de suporte telhado | 10 | 8.433,90 |
| Projeto e instalação | 14 | 11.807,46 |
| Outros (instalações, proteções, etc.) | 7 | 5.903,73 |
| Custos e despesas administrativas | 10 | 8.433,90 |
| Módulos fotovoltaicos | 38 | 32.048,82 |
| Inversores | 21 | 17.711,19 |
| Valor total do investimento R$ | 84.339,00 |
Fonte: IDEAL/AHK-RJ (2018).
Pelo site Portal Solar, o valor de R$ 84.339,00, considera-se 60 módulos solar de potência 330Wp cada, com a potência instalada de 19,80 kWp. O SFV tem uma vida útil de 25 anos, o que por si só, torna-se muito interessante, por sugerir uma longa vida útil do sistema. Utilizou-se nos módulos solares, o modelo YGE 72 CELL SERIES 2, com formato 1.960mm x 992mm x 40mm (comprimento x largura x altura). Como são 60 módulos, a área ocupada pelo sistema é de aproximadamente de 120 m2.
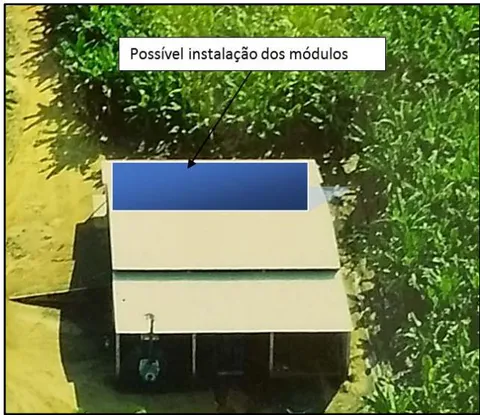
Ao posicionar os módulos fotovoltaicos, deve-se garantir a orientação e inclinação ideais, assim como, evitar ao máximo pontos de sombra sobre o sistema. A orientação em direção do Norte geográfico, para que os módulos fiquem expostos à luz solar uma maior quantidade de horas possível ao longo do ano. E a inclinação para maximizar a geração de energia, o ângulo ideal de inclinação equivale ao valor da latitude do local de instalação. No caso da localização da propriedade em estudo, a inclinação dos módulos deve ser de aproximadamente de 17 graus (Figura 1).
A escolha do local para a instalação, e o posicionamento dos painéis são fatores extremamente decisivos na eficiência do sistema. Na propriedade em estudo, a opção pode ser escolhida tanto no telhado quanto no solo. O ideal é escolher locais livres de estruturas que possam causar sombreamento a qualquer horário do dia, tais como árvores, ressaltos e edificações vizinhas. O telhado tem um melhor aproveitamento da insolação, enquanto que, de acordo com Souza (2018) a instalação de geradores fotovoltaicos no solo exige a escolha e o projeto do tipo de fundação mais adequado. Ainda, segundo Souza (2018), A fundação tem por objetivo manter a orientação adequada da estrutura de suporte do gerador fotovoltaico com relação ao sol e evitar danos ao conjunto durante ventos fortes. Ao se escolher a fundação mais indicada para a montagem de um gerador, deve-se considerar fatores como o acesso ao local, condições climáticas extremas, a topografia, as propriedades do solo, o código de obras local e a disponibilidade de mão de obra, dentre outros fatores que aumentariam por demais os custos para construção em praticamente 100%. Com isso, o telhado torna-se a melhor opção.
Na figura 1 tem-se metade do telhado caracterizado uma possível instalação para o arranjo dos painéis fotovoltaicos, onde fica o barracão que armazena as bananas colhidas, equipamentos e máquinas, cujas dimensões são 17 x 25 m, sendo que os módulos podem ser instalados em um lado do telhado, chamado de água, aquele voltado para o Norte geográfico, para melhor aproveitamento na geração de energia elétrica.
A base de dados para a determinação dos valores das partes da composição típica de um SFV foi o período de 2014 até 2018, com um percentual de reajuste por kWh no período de 10,91%. Esse foi a TMA aplicada para a análise do investimento. O valor da tarifa com os tributos usados foi a média das três unidades consumidoras, pois, são de diferentes classes de consumo (residencial, residencial rural e rural agropecuária), sendo uma monofásica de valor R 0,821030 o kWh e a trifásica, o valor de R 0,588020.
Em relação aos 2.388 kWh encontrados, que é a média da soma das três UC's, embutidos a disponibilidade energética nesse total, e então, para definir como atrativo um projeto em que o fluxo esperado de benefícios financeiros, deve superar o valor inicialmente investido no projeto (TREASY, 2018). Não se pode deixar de retirar o custo de disponibilidade da classe de consumo, que são o mínimo de kWh cobrados pela concessionária, mesmo o consumidor não usando o sistema. Tem-se para os tipos de categorias o mínimo cobrado pela sua disponibilidade: o monofásico de 30 kWh, bifásico 50 kWh e, o trifásico de 100 kWh. Retirando o valor da disponibilidade das três unidades consumidoras, que somados dá um total de 180 kWh, do valor inicial encontrados de 2.388 kWh, retira-se a soma da disponibilidade da UC's, ficando o valor de kWh usado para avaliar os benefícios financeiros acerca do SFV, num total de 2.208 kWh.
| A | T | Consumo | Tarif | Compensação | Fluxo de caixa |
| 0 | -84.339,00 | -84.339,00 | |||
| 1 | 0 | 2208 | 1.29 | 15.580,18 | -68.758,82 |
| 2 | 0 | 2208 | 1.44 | 17.279,98 | -51.478,85 |
| 3 | 0 | 2208 | 1.59 | 19.165,22 | -32.313,63 |
| 4 | 0 | 2208 | 1.77 | 21.256,15 | -11.057,48 |
| 5 | 0 | 2208 | 1.96 | 23.575,19 | 12.517,71 |
| 6 | 0 | 2208 | 2.17 | 26.147,25 | 38.664,96 |
| 7 | 1 | 2208 | 2.41 | 28.999,91 | 67.664,87 |
| 8 | 1 | 2208 | 2.68 | 32.163,80 | 99.828,67 |
| 9 | 1 | 2208 | 2.97 | 35.672,87 | 135.501,54 |
| 1 | 1 | 2208 | 3.29 | 39.564,78 | 175.066,32 |
| 1 | 1 | 2208 | 3.65 | 43.881,30 | 218.947,62 |
| 1 | 1 | 2208 | 4.05 | 48.668,75 | 267.616,36 |
| 1 | 2 | 2208 | 4.49 | 53.978,51 | 321.594,87 |
| 1 | 2 | 2208 | 4.98 | 59.867,56 | 381.462,43 |
| 1 | 2 | 2208 | 5.53 | 66.399,11 | 447.861,55 |
| 1 | 2 | 2208 | 6.13 | 73.643,26 | 521.504,81 |
| 1 | 3 | 2208 | 6.80 | 81.677,74 | 603.182,54 |
| 1 | 3 | 2208 | 7.54 | 90.588,78 | 693.771,32 |
| 1 | 3 | 2208 | 8.37 | 100.472,01 | 794.243,34 |
| 2 | 4 | 2208 | 9.28 | 111.433,51 | 905.676,85 |
| 2 | 4 | 2208 | 10.2 | 123.590,91 | 1.029.267,75 |
| 2 | 5 | 2208 | 11.4 | 137.074,67 | 1.166.342,43 |
| 2 | 5 | 2208 | 12.6 | 152.029,52 | 1.318.371,95 |
| 2 | 6 | 2208 | 14.0 | 168.615,94 | 1.486.987,89 |
| 2 | 7 | 2208 | 15.5 | 187.011,94 | 1.673.999,83 |
A opção de cálculo foi o Excel para a composição e cálculo do quadro demonstrativo. O ano refere-se a vida útil do SFV, a tarifa kWh foi feita como base o composição do reajuste tarifário dos últimos cinco anos da concessionária local (Energisa Mato Grosso S.A.), consumo médio kWh/mês, que já vem descontada a disponibilidade de uso no sistema elétrico, a tarifa mensal é o número de kWh multiplicado pela tarifa, a compensação energética anual, é o valor da tarifa mensal multiplicado por 12 (meses do ano) e, por fim, obtém-se o fluxo de caixa acumulado, que desconta o valor inicial do investimento.
Segundo Hoji (2014, p. 167), "... para dar suporte às decisões de investimento, as análises de viabilidade econômica devem ser feitas com métodos e critérios que demonstrem com bastante clareza os retornos sobre os investimentos, considerando os níveis riscos assumidos...".
Com o demonstrativo geral montado na tabela 2 pode-se, através da ferramenta computacional do Excel, determinar o payback, o VPL e o TIR e, finalmente, fazer as devidas análises sobre o investimento requerido pelo produtor rural de banana.
O payback descontado considera o valor do dinheiro no tempo, atualiza os fluxos futuros de caixa a uma taxa de atratividade, trazendo os fluxos a valor presente, para depois calcular o período de recuperação (BRUNI, 2018).
De acordo o quadro demonstrativo, o valor do investimento ficará nulo entre o quarto e o quinto ano, o payback dá-se entre o sétimo e oitavo ano do projeto. Pela análise gráfica é possível saber mais precisamente a época que acontece o payback (Figura 2).
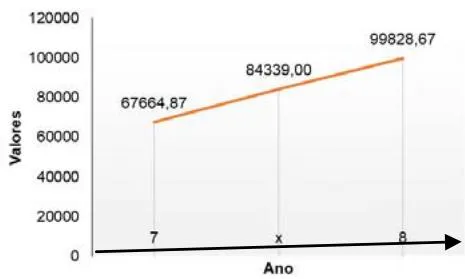
Matematicamente, pode-se encontrar o valor exato do payback através de proporção entre triângulossemelhantes, como na figura 2
Obtendo-se o resultado x = 0,52 anos, que somado ao valor inferior 7 anos, encontra-se precisamente o payback, isto é, o retorno do investimento inicial, que será 7,52 anos, ou 7 anos, 6 meses e 6 dias.
A medida do Valor Presente Líquido (VPL) é obtida pela diferença entre o valor presente dos benefícios líquidos de caixa, previsto para cada período do horizonte de duração do projeto e o valor presente do investimento (ASSAF NETO e LIMA, 2011).
Conforme a análise de critérios de decisão do VPL, tem-se:
VPL > 0; projeto cria valor econômico;
VPL = 0; projeto não cria valor econômico E;
VPL < 0; projeto destrói valor econômico.
Por meio do uso da tabela 2 do demonstrativo de fluxo de referência, e com o uso do Excel, encontrase VPL com um valor de R$ 266.850,66. Como o VPL deu maior do que zero, sinal que o projeto cria valor econômico.
Para a TIR (Taxa de Retorno de Investimento) que, segundo Gitman (2010), é a taxa de retorno anual composta, que a empresa obterá se investir no projeto e receber as entradas de caixa previstas. Também o TIR tem os seguintes critérios de decisão em relação à taxa mínima de atratividade (TMA):
TIR > TMA; aceitar projeto;
TIR < TMA; rejeitar Projeto.
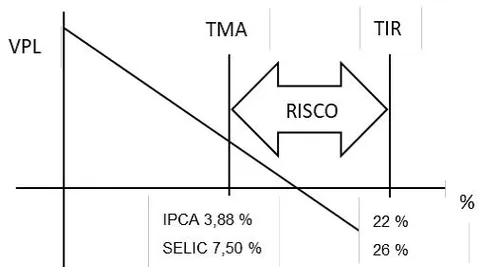
Usando a tabela 2 do demonstrativo de fluxo, ainda, com o uso do Excel, encontra-se a TIR igual a 29%, maior do que TMA para esse projeto, que é de 10,91%. A figura 3 apresenta graficamente essas análises.
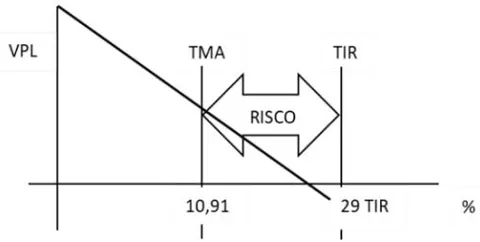
A relação entre o TMA e a TIR pode ser descrita, como quanto mais próximas forem, maior será o risco de o projeto não dar certo e, quanto mais distante, melhor para a validação do projeto.
A tabela 4 apresenta um resumo dos resultados da análise de viabilidade desenvolvida para SFV a ser implantado.
| Investimento Inicial | R$ 84.339,00 |
| TMA (reajuste médio tarifa 2014 a 2018) | 10,91% |
| VPL (Valor presente Líquido) | R$ 266.850,66 |
| TIR (Taxa interna de retorno) | 29% |
Pelo desenvolvimento dos cálculos, efetuou-se como base o reajuste tarifário concedido pela ANEEL à concessionária de energia elétrica Energisa. Para consolidação da análise, acessou-se o site do Banco Central, no relatório de expectativas de mercado, obtendo-se para o horizonte de 2019 a 2022, valores do índice do IPCA e da taxa SELIC, para uma nova TMA, conforme visto no quadro 3.
| Ano | IPCA(%) | SELIC (%) |
| 2019 | 4,04 | 6,50 |
| 2020 | 4,00 | 7,50 |
| 2021 | 3,75 | 8,00 |
| 2022 | 3,75 | 8,00 |
| Média | 3,88 | 7,50 |
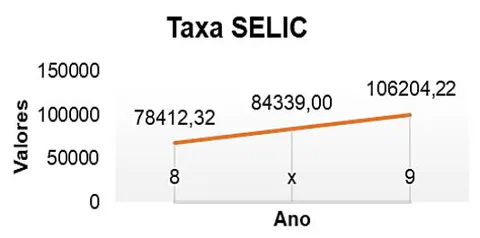
O TMA foi obtido da média aritmética dos anos apontados no Quadro 3, sendo que para o IPCA foi obtido 3,88% e para a taxa SELIC, o valor de 7,50%. Então, a partir desses dados iniciais foi montado novamente o demonstrativos de fluxos de caixas de análise de investimentos para essas taxas, obtendo-se o payback, VPL e TIR de cada taxa. A figura 4 apresenta os gráficos demonstrativos relativos ao IPCA e à taxa SELIC do payback para o pagamento do investimento.
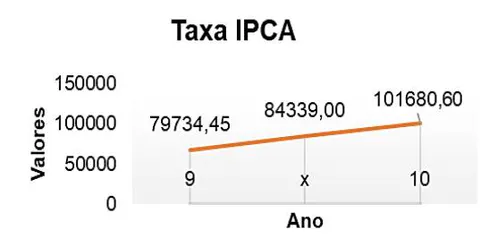
Pelo gráfico da figura 4, o resultado obtido para a taxa do IPCA de x = 0,21 ano encontrou o retorno do investimento em 9,21 anos, ou 9 anos, 2 meses e 16 dias. Já, para a taxa SELIC houve uma coincidência, encontrando também x = 0,21 ano, o que determinou o retorno do investimento em 8,21 anos, ou 8 anos, 2 meses e 16 dias.
Para o resultado do VPL, conforme procedimento efetuado na tabela 2 do demonstrativo de referência, o cálculo foi realizado com o uso do Excel, encontrando para o índice do IPCA um valor de R 277.990,72. Ambos os valores encontrados produziram um VPL > 0, validando a execução do projeto.
Conforme visto na tabela 2, e no gráfico da figura 5, observa-se que a taxa de retorno de investimento TIR é maior do que o TMA, induzindo a aceitação do projeto. Em relação à análise conjunta do índice IPCA e da taxa SELIC, ambos os resultados foram maiores do que os TMA, implicando na aceitação do projeto.
A tabela 5, apresenta um resumo dos resultados das análises de viabilidade desenvolvida relativa ao SFV, para um TMA referente ao valor dos reajustes tarifários concedidos à Concessionária de energia, e valores do relatório do Banco Central do Brasil, de expectativas de mercado para um cenário de 2019 a 2022, sendo o IPCA e a taxa SELIC como referências para os cálculos.
| Investimento Inicial | TMA | (%) | VPL (R$) | TIR (%) |
| R$ 84.330,00 | Reajuste tarifa (2014-2018) | 10,91 | 266.850,66 | 29 |
| IPCA (2019 -2022) | 3,88 | 290.617,15 | 22 | |
| SELIC (2019 - 2022) | 7,50 | 277.990,72 | 26 |
Observa-se pela tabela 5, que os cálculos demonstraram viabilidade para realizar as tomadas de decisões em aceitar ou rejeitar um projeto, e nos três índices de TMA escolhidos para a análise de viabilidade financeira foram satisfatórios.
Caso o produtor da Bananicultura resolva fazer um financiamento em sua propriedade, o mesmo tem a opção de um crédito voltado para o desenvolvimento econômico e social da Região Centro Oeste, chamado de FCO (Fundo Constitucional de Financiamento do Centro-Oeste), é um fundo de crédito, criado pela Constituição Federal de 1988. As empresas e os produtores rurais que desejam iniciar, manter ou aumentar atividades produtivas na Região podem contar com o FCO para financiamento de seus empreendimentos, com longo prazo de pagamento e taxas de juros menores que os aplicados no mercado.
O Banco Central do Brasil através da Resolução nº 4.674, de 26 de junho de 2018 (BRASIL, 2018) define os encargos financeiros e o bônus de adimplência das operações rurais realizadas com recursos dos Fundos Constitucionais de Financiamento para o período de 1º de julho de 2018 a 30 de junho de 2019, e no Art. 1º Os encargos financeiros das operações rurais do FCO de que trata o art. 1º da Lei nº 10.177, de 12 de janeiro de 2001, (BRASIL, 2001), contratadas no período de 1º de julho de 2018 a 30 de junho de 2019, são os seguintes:
- Nas operações com a finalidade de investimento, inclusive com custeio ou capital de giro associado:
- Para produtores rurais e suas cooperativas de produção com receita bruta anual de até R$16.000.000,00 (dezesseis milhões de reais): taxa efetiva de juros prefixada de até 5,86% a.a. (cinco inteiros e oitenta e seis centésimos por cento ao ano); ou taxa pós-fixada composta de parte fixa de até 0,19% a.a (dezenove centésimos por cento ao ano), acrescida do Fator de Atualização Monetária (FAM);
Para as situações encontradas ao investimento do SFV, usamos como referências aos indicadores a taxa do reajuste tarifário dado a concessionária, IPCA e SELIC, que foram os TMA de análise. Todas dando o aceite ao projeto. Para situar-se na posição do proprietário da bananicultura, ao invés de um pagamento a vista, o mesmo fazendo um financiamento para a geração fotovoltaica, e pegando na linha de crédito do FCO, colocando juros de 5,86% e a linha de tempo do financiamento sendo de 20 anos.
Diversamente dos 25 anos conforme vida útil do SFV, o enquadramento do projeto fica de acordo com uma das linhas do Fundo. O máximo de 20 anos, estipulado pela linha de crédito do financiamento e definido na Programação do FCO, para um efeito comparativo introduziremos a taxa por dentro, onde as taxas anteriores serão divididas pela taxa do FCO, dando o novo TMA. E recalculando para as novas análises e viabilidades do investimento na geração fotovoltaica da propriedade rural. Divide-se em três situações para novas análise, que são:
- 1a Situação: Reajuste tarifário com o FCO.
Dando um novo TMA para efeito de cálculo, sendo o valor de 4,77% e assim faz-se os mesmos procedimentos conforme quadro demonstrativo de fluxo visto anteriormente em outro TMA's. Determina-se os indicadores para análise.
| Ano | Tarifa kwh/FCO | Consumo médio | Tarifa mensal | Compensação energética anual | Fluxo de caixa acumulado |
| 0 | -84.339,00 | -84.339,00 | |||
| 1 | 0,5880 | 2208 | 1.298,35 | 15.580,18 | -68.758,82 |
| 2 | 0,6143 | 2208 | 1.356,48 | 16.277,70 | -52.481,12 |
| 3 | 0,6418 | 2208 | 1.417,20 | 17.006,46 | -35.474,66 |
| 4 | 0,6706 | 2208 | 1.480,65 | 17.767,83 | -17.706,83 |
| 5 | 0,7006 | 2208 | 1.546,94 | 18.563,30 | 856,47 |
| 6 | 0,7320 | 2208 | 1.616,20 | 19.394,38 | 20.250,85 |
| 7 | 0,7647 | 2208 | 1.688,56 | 20.262,67 | 40.513,51 |
| 8 | 0,7990 | 2208 | 1.764,15 | 21.169,82 | 61.683,34 |
| 9 | 0,8348 | 2208 | 1.843,13 | 22.117,60 | 83.800,94 |
| 10 | 0,8721 | 2208 | 1.925,65 | 23.107,80 | 106.908,74 |
| 11 | 0,9112 | 2208 | 2.011,86 | 24.142,34 | 131.051,08 |
| 12 | 0,9520 | 2208 | 2.101,93 | 25.223,19 | 156.274,27 |
| 13 | 0,9946 | 2208 | 2.196,04 | 26.352,43 | 182.626,71 |
| 14 | 1,0391 | 2208 | 2.294,35 | 27.532,23 | 210.158,94 |
| 15 | 1,0856 | 2208 | 2.397,07 | 28.764,85 | 238.923,79 |
| 16 | 1,1342 | 2208 | 2.504,39 | 30.052,65 | 268.976,44 |
| 17 | 1,1850 | 2208 | 2.616,51 | 31.398,11 | 300.374,55 |
| 18 | 1,2381 | 2208 | 2.733,65 | 32.803,80 | 333.178,36 |
| 19 | 1,2935 | 2208 | 2.856,04 | 34.272,43 | 367.450,79 |
| 20 | 1,3514 | 2208 | 2.983,90 | 35.806,81 | 403.257,59 |
| Investimento Inicial | R$ 84.339,00 |
| TMA (reajuste tarifário/FCO) | 4,70% |
| VPL (Valor presente Líquido) | R$ 207.330,93 |
| TIR (Taxa interna de retorno) | 22% |
Dando um novo TMA para efeito de cálculo, sendo o valor de 98% e assim faz-se os mesmos procedimentos conforme quadro demonstrativo de fluxo visto anteriormente. Determina-se os indicadores para
| Investimento Inicial | R$ 84.339,00 |
| TMA (reajuste médio tarifa 2014 a 2018) | 98% |
| VPL (Valor presente Líquido) | R$ -67.785,52 |
| TIR (Taxa interna de retorno) | 22% |
Dando um novo TMA para efeito de cálculo, sendo o valor de 1,5% e assim faz-se os mesmos procedimentos conforme quadro demonstrativo de fluxo visto anteriormente. Determina-se os indicadores para análise.
O payback torna-se nulo entre o 5 e 6 período e/ou ano, sendo que o valor do investimento retorna entre o 10o e 11o período. E abaixo nota-se que pela nova taxa, e cálculo por dentro a TIR está maior que o TMA e o VPL deu um valor positivo. Então o projeto tornou-se viável.
| Investimento Inicial | R$ 84.339,00 |
| TMA (reajuste médio tarifa 2014 a 2018) | 1,55% |
| VPL (Valor presente Líquido) | R$ 222.508,42 |
| TIR (Taxa interna de retorno) | 19% |
Pelo presente instrumentos de análise, nota-se que separadamente com os TMA's aplicados todos foram satisfatório, respondendo positivamente a aceitação do projeto. Quando se fez o cálculo na linha do FCO, como taxa por dentro, resultou no IPCA/FCO um valor negativo do VPL, tornando-se a inviabilidade nessa situação. Mediante os resultados demonstrados separadamente dos TMA's e dois de taxa por dentro de análise e perspectivas em relação ao investimento de um sistema fotovoltaico, torna-se viável tal sistema fotovoltaico.
IV. CONCLUSÃO
Nota-se que a geração distribuída, no caso geração de energia elétrica fotovoltaica no sistema de compensação de créditos, conforme a necessidade e oportunidade em que o produtor rural da bananicultura, fez-se despertar o interesse em investir no SFV, onde com o tempo os seus custos com energia elétrica vão sendo amortizados. Em relação à possível implantação do sistema fotovoltaico, em conjunto com a rede elétrica de energia na bananicultura verificou-se que essa traria contribuições positivas para o negócio e para a propriedade, visto que, o produtor irá economizar com gastos de energia, podendo realocar esses valores economizados em outras atividades e/ou investimentos.
Os resultados do presente estudo de caso, sinaliza que a instalação do SFV na bananicultura resultaria em benefícios futuros, entre eles, a economia com gastos de energia elétrica, a coparticipação entre energia elétrica fornecida pela Concessionária e aquela fornecida pelo SFV.
Finalmente, uma das grandes contribuições deste trabalho, é que, além da economia com as tarifas de energia elétrica praticada no estado de Mato Grosso, que é bem onerosa, é a consciência do proprietário decorrente da contribuição ambiental do investimento por gerar uma energia limpa e renovável.